


La spesa globale in Difesa ha raggiunto i 2,63 trilioni di dollari nel 2025, in progresso del 2,5% in termini reali, e la traiettoria sta accelerando. Mentre gli Stati Uniti ridefiniscono le proprie priorità e spingono gli alleati ad assumersi una quota maggiore degli oneri, l’Asia sta emergendo come una parte sempre più importante del potenziamento della Difesa globale. Quella che un tempo poteva sembrare una serie di focolai geopolitici sta prendendo sempre più forma come una tendenza industriale regionale pluriennale.
Nell’Asia-Pacifico, gli stanziamenti per la Difesa dovrebbero superare i 550 miliardi di dollari nel 2026, con la Cina che rappresenta circa il 44% del totale. Giappone, Corea del Sud, India, Taiwan e Filippine stanno tutti aumentando i propri bilanci in un contesto di intensificazione della competizione e in vista della scadenza del 2027 per gli obiettivi di capacità dell’esercito cinese (Pla) nei confronti di Taiwan. Non si tratta più di un rialzo ciclico. Si tratta di un ciclo di riarmo strutturale pluriennale.
Per gli investitori, il cambiamento fondamentale è che gli appalti sono sempre più guidati dalla tecnologia, satelliti, cyber, sistemi senza pilota ed elettronica avanzata, piuttosto che solo hardware tradizionale. Si prevede che la spesa per l’elettronica della Difesa crescerà dell’8-9% all’anno fino al 2028, a vantaggio degli integratori di sistemi e delle aziende di tecnologia a duplice uso.
Non si tratta solo di un aumento dei bilanci. Si tratta anche di un ampliamento delle capacità interne, di piani di approvvigionamento più solidi e di un più ampio ventaglio di opportunità quotate in borsa. In tutta la regione, i Governi stanno rispondendo a un contesto di sicurezza più difficile con una crescita resiliente della spesa, chiare priorità strategiche e una forte spinta a capacità industriali locali.
I cicli della Difesa
Frequenza (N.), durata (anni) e intensità (Pil) di forti aumenti della spesa in Difesa
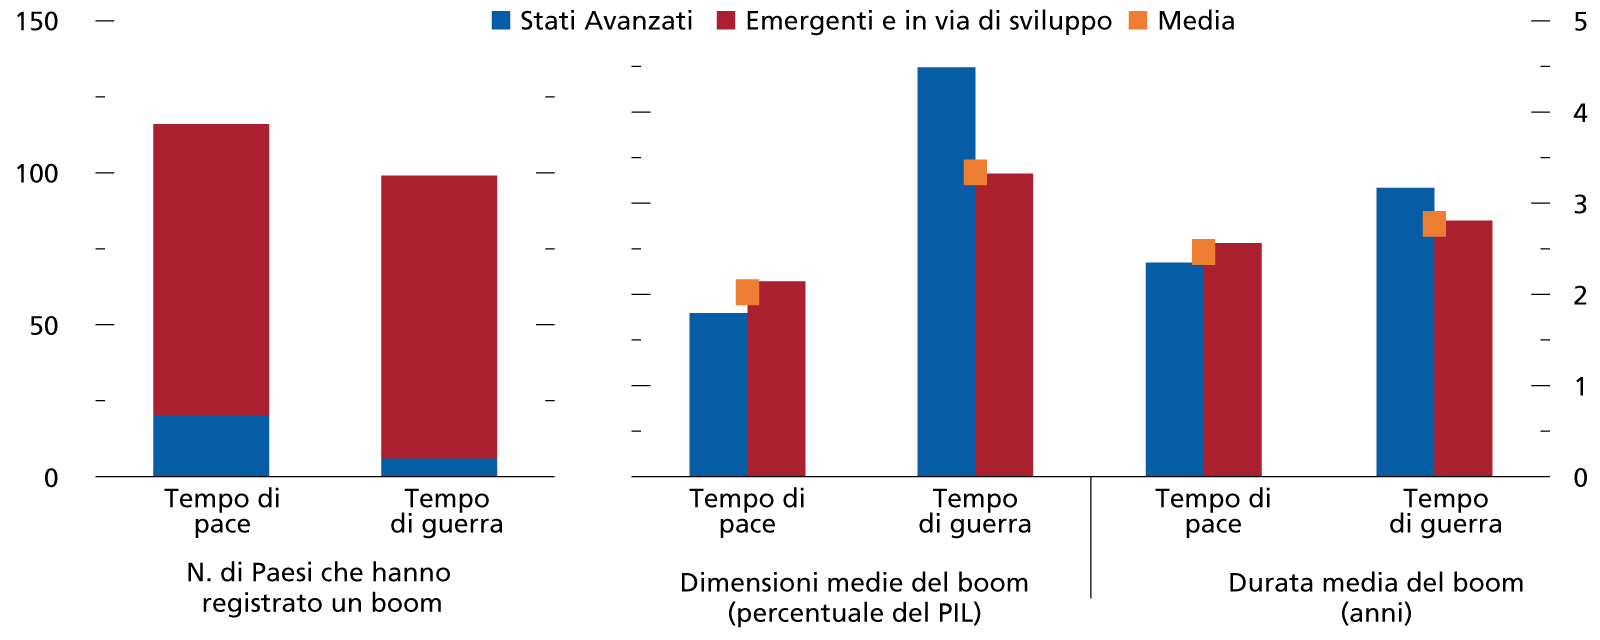
Forze strutturali. Molti elementi fanno credere non sia un semplice ‘momento’. Contesto di minaccia persistente: le tensioni nello Stretto di Taiwan, nella penisola coreana e al confine tra India e Pakistan continuano a mantenere alta la prontezza operativa. Ciò sostiene la domanda non solo di nuove piattaforme, ma anche di munizioni, manutenzione, addestramento e supporto. Una volta che i requisiti di prontezza aumentano, queste categorie tendono a diventare più ricorrenti e meno discrezionali.
Autonomia strategica: poiché gli Stati Uniti chiedono agli alleati e ai Partner in Asia di farsi carico di una parte maggiore dell’onere, i Governi stanno dando maggiore peso all’autosufficienza. Ciò significa più produzione locale, più qualifiche nazionali, più manutenzione in loco e un ruolo più ampio per i campioni nazionali. Significa anche che una quota maggiore della spesa può rimanere entro ecosistemi industriali locali anziché fluire all’estero.
Sostegno politico e di spesa: in diversi importanti mercati asiatici, l’aumento della spesa è ora sostenuto da documenti strategici formali, dottrine aggiornate e orizzonti di finanziamento più lunghi. Ciò migliora la visibilità dei ricavi, sostiene l’espansione delle capacità e offre alle aziende maggiore fiducia per investire in linee di produzione, scorte e catene di fornitura. Questo è importante perché trasforma una preoccupazione geopolitica in un tema industriale più investibile.
Sinergie: la modernizzazione della difesa si estende sempre più ai droni, al cyber, allo spazio e ad altri settori a duplice uso. Non si tratta solo di costruttori navali o di produttori di aeromobili, ma anche di fornitori di sottosistemi, tecnologie abilitanti e imprese a duplice uso che si collocano più in profondità nella catena del valore.
© Riproduzione riservata