


Dalle azioni quotate al credito, fino all’immobiliare, gli investitori stanno iniziando a riscoprire l’Europa. Questo cambiamento deriva in parte dall’estrema concentrazione dei portafogli globali. Il notevole rialzo registrato da una manciata di titoli Tech statunitensi ha fatto sì che la maggior parte degli investitori azionari fosse concentrata in gran parte su un solo Paese, una sola valuta e un solo settore.
Molti si stanno ora chiedendo se sia ancora ragionevole concentrare lì la maggior parte del proprio rischio.
Questo cambiamento di atteggiamento non si basa su una percezione di declino americano. Gli Stati Uniti rimangono una delle economie più innovative al mondo, secondo l’Indice di innovazione Wipo 2025. I loro mercati dei capitali non hanno eguali, le aziende tecnologiche dettano il ritmo dell’innovazione globale e la capacità di attrarre talenti rimane forte. Nulla di tutto ciò è in discussione.
Eppure la storia suggerisce che, sebbene i cicli di leadership negli investimenti possano durare un decennio o più, alla fine sono destinati a svanire. Gli Stati Uniti hanno dominato i rendimenti azionari negli anni Novanta; Europa ed Emergenti hanno preso il sopravvento nei Duemila; poi gli Stati Uniti hanno ripreso il sopravvento nel post 2008 e 2011. Ora, la situazione potrebbe cambiare di nuovo.
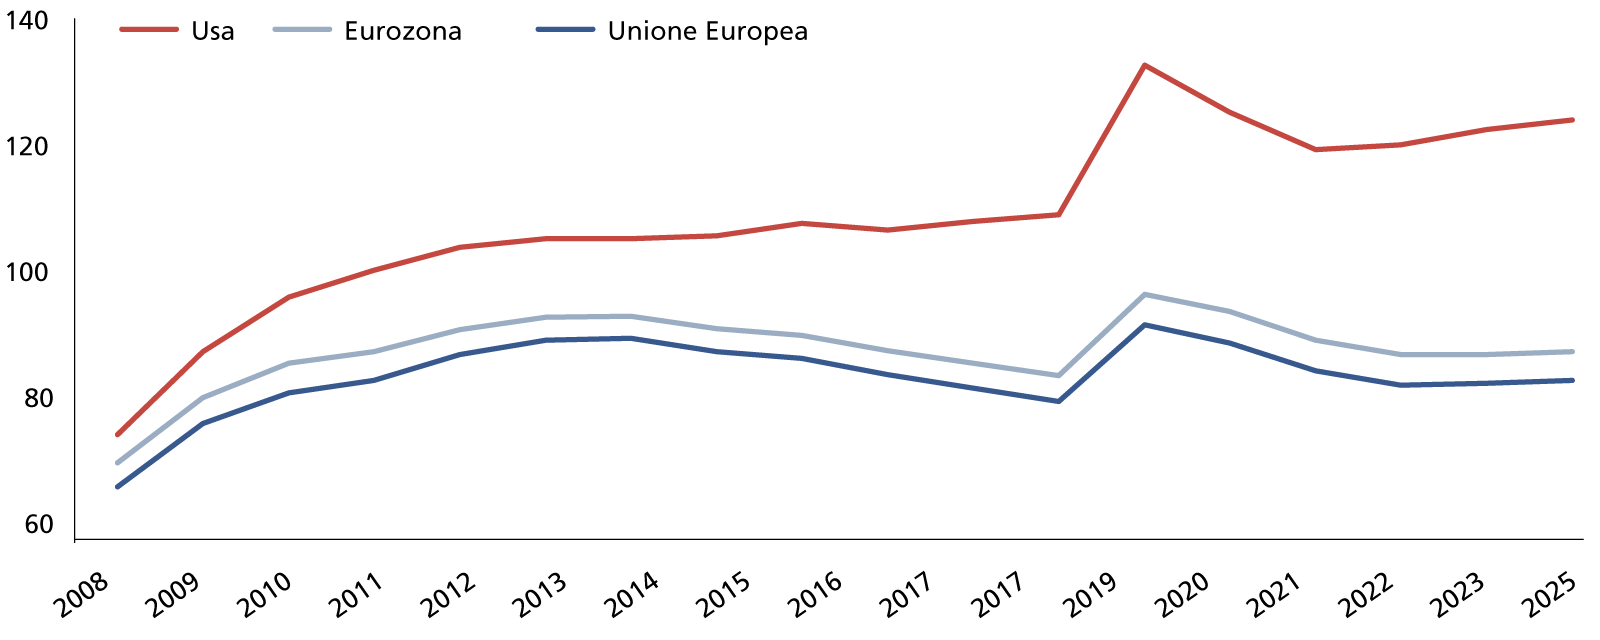
Tali cambiamenti spesso coincidono con una fase in cui un settore dell’economia guida la crescita attraverso l’indebitamento. Negli anni ’90 erano le imprese; negli anni 2000, le famiglie statunitensi; oggi è lo Stato. Dal 2009, il Governo federale ha registrato un deficit medio del 6,4% del Pil, il più elevato tra le economie avanzate. Il debito pubblico è salito dall’87 al 124% del Pil, con un aumento di ben 37 punti percentuali.
Anche ipotizzando un moltiplicatore prudente, questa espansione fiscale ha aggiunto circa 0,5 punti percentuali annui alla crescita. L’eccezionalità americana deriva quindi non solo dall’innovazione, ma anche dalla leva fiscale. Tuttavia, nonostante questi benefici, tali deficit non possono essere sostenuti a lungo. L’inevitabile risanamento fiscale rischia di trasformare il contesto politico da fattore di sostegno a freno per i mercati finanziari statunitensi.
Il boom degli investimenti in Europa. Al contrario, il vecchio continente è ora in grado di spendere e investire di più per stimolare la propria economia, e aumentare il valore degli asset europei. Nello stesso periodo, il debito pubblico nell’Ue è aumentato solo di 7 punti.
L’Europa soffre meno di un deficit tecnologico che non di finanziamento e scalabilità. Questa debolezza è visibile lungo tutta la catena dell’innovazione, dalla ricerca alla produzione di massa. La regolamentazione è particolarmente problematica. Circa il 69% delle aziende europee cita la regolamentazione come un vincolo importante, rispetto al 54% delle imprese statunitensi; il 45% ritiene insufficiente l’accesso ai finanziamenti, contro solo il 29 oltreoceano.
Indebitati, ma anche no
Confronto tra livelli di debito pubblico per area (in % del Pil)
La sfida dell’Europa, quindi, non è generare idee, ma coglierne il valore economico. È proprio qui che la politica sta cominciando a cambiare.
I rapporti di riferimento dell’ex primo ministro italiano Enrico Letta sul rafforzamento e l’approfondimento del mercato unico europeo e dell’ex presidente della Bce Mario Draghi sul potenziamento della competitività e della crescita dell’Europa si stanno traducendo in misure concrete: un’unione del risparmio e degli investimenti, mercati dei capitali più profondi, semplificazione normativa, un aumento della spesa per la Difesa e un’accelerazione della politica industriale.
Soprattutto, l’Europa si sta preparando a utilizzare una leva fiscale a lungo sottoutilizzata. Con il debito pubblico in rapporto al Pil che si attesta a circa 30 punti percentuali al di sotto dei livelli statunitensi, il margine di recupero è reale.
Si prevede che nel prossimo decennio verrà investito quasi il 15% del Pil, di cui circa un terzo proveniente dalla Germania, in settori in cui tale spesa potrebbe avere un forte impatto sulla produttività, quali Difesa, infrastrutture, Ai e transizione verde. Se tali importi venissero impiegati rapidamente, la crescita europea potrebbe più che raddoppiare nei prossimi tre-cinque anni, raggiungendo il 2-2,5%.
Progressi tangibili. La transizione energetica offre già un’anteprima di ciò che si potrebbe realizzare. Dal 2020, la produzione di energia solare in Europa è aumentata di oltre il 20% all’anno, con un ciclo d’investimenti su larga scala in reti, infrastrutture, stoccaggio e industria. La spesa per la Difesa sta seguendo la stessa direzione: nello stesso periodo, la quota europea della spesa militare globale è passata da circa il 16% a quasi il 20%.
Anche l’integrazione finanziaria sta accelerando. Nel 2025, le fusioni e le acquisizioni bancarie europee hanno raggiunto il livello più alto in oltre un decennio, e lo slancio è proseguito nel 2026. Le operazioni transfrontaliere (Bpce–Novo Banco, Erste–Santander Polska, Bawag–Ptsb) stanno gradualmente plasmando un mercato bancario più integrato.
Insieme, il consolidamento industriale e la convergenza normativa stanno rafforzando la capacità del sistema bancario europeo di finanziare gli investimenti e di trasmettere i benefici dell’integrazione.
Sfruttare il risparmio delle famiglie. Un’ulteriore spinta economica potrebbe provenire dagli investitori privati. L’Europa sta iniziando a mobilitare quella che potrebbe essere la sua risorsa più sottovalutata: il risparmio delle famiglie. Nell’Eurozona, le famiglie risparmiano oltre il 16% del loro reddito disponibile, rispetto a circa il 3% negli Stati Uniti.
Questo abbondante bacino di risparmio, a lungo allocato in modo errato, sta gradualmente diventando una leva macroeconomica. In tutta l’area stanno proliferando programmi promossi dai Governi con un obiettivo comune: collegare il risparmio delle famiglie alle esigenze di finanziamento delle imprese.
Naturalmente, permangono molte sfide: mercati dei capitali frammentati, riforme lente e l’assenza di un asset privo di rischio paragonabile ai titoli del Tesoro statunitensi. Ma i mercati non richiedono la perfezione; cercano fondamentali in miglioramento quando le aspettative altrove diventano eccessive.
L’Europa è dunque sulla buona strada per diventare una fonte credibile di crescita, profitti e innovazione. Il grande riequilibrio non sarebbe quindi una storia di declino degli Stati Uniti, ma di un mondo in cui la diversificazione guida la performance degli investimenti, e in cui l’Europa è un pilastro fondamentale dei portafogli globali.
© Riproduzione riservata