


Nelle ultime settimane il mercato obbligazionario è tornato al centro dell’attenzione. In molte economie sviluppate i rendimenti dei titoli di Stato sono risaliti. La volatilità sembra alimentata da domanda e offerta, competizione per il capitale, rischi d’inflazione e una revisione delle aspettative sui tassi.
Sul fronte dell’offerta, i Governi, specie negli Avanzati, aumentano deficit ed emissioni. Ma a competere per le stesse risorse ci sono anche grandi emittenti privati. In particolare, gli hyperscaler americani devono finanziare capex rilevanti, mentre i flussi di cassa risultano meno abbondanti rispetto al recente passato. Più titoli in circolazione e maggiore concorrenza richiedono rendimenti più elevati per attrarre capitali più scarsi.
Il secondo tema riguarda le aspettative. Una domanda pubblica e privata robusta, in un contesto geopolitico instabile e con prezzi energetici elevati, potrebbe riaccendere pressioni sui prezzi. La crescita salariale contenuta limita per ora i rischi. Tuttavia, in un mercato del lavoro rigido negli Stati Uniti e vicino alla piena occupazione, un’accelerazione dei salari potrebbe alimentare le aspettative d’inflazione e costringere le Banche Centrali a reagire, spingendo ancora i rendimenti.
In questa direzione sono stati interpretati anche i toni del presidente della Fed. Le condizioni finanziarie statunitensi non appaiono particolarmente restrittive e l’economia mostra una buona tenuta. Warsh sembra inoltre concentrarsi sugli effetti inflazionistici di ‘second round’: le prossime decisioni della Fed dipenderanno dalla persistenza dell’inflazione sopra l’obiettivo. La maggiore opacità della Fed potrebbe anche aggiungere un premio di incertezza ai tassi lunghi.
Problema di rendimenti
Confronto tra rendimenti del titolo decennale di alcuni Paesi (in %)
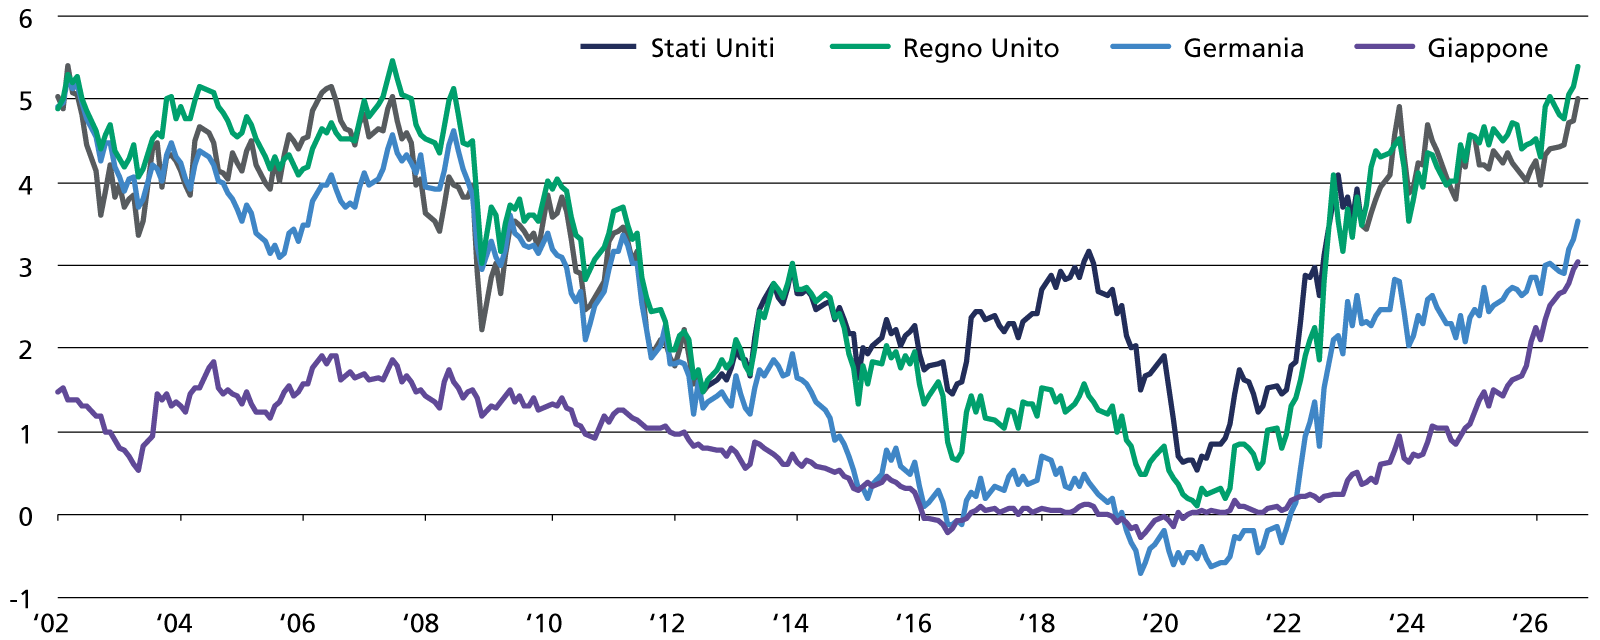
La reazione dei mercati è stata marcata e globale. Il rendimento del Treasury decennale ha raggiunto il 4,81%, il massimo da novembre 2023. In Giappone, il decennale ha toccato il 3% per la prima volta dal 1996; in Germania e Regno Unito i rendimenti decennali hanno raggiunto livelli che non si vedevano da circa 15 anni.
Il sell-off ha riportato alcune valutazioni su livelli più attraenti, ma le incertezze geopolitiche e sul percorso di disinflazione suggeriscono cautela. Può quindi essere opportuno privilegiare esposizioni di qualità e con duration più breve, capaci di offrire un carry ragionevole limitando la volatilità sul tratto lungo della curva.
Il quadro è complicato dall’aumento del debito pubblico, dalle emissioni sovrane e dalla geopolitica, inclusa l’escalation tra Stati Uniti e Iran, che ha spinto il petrolio oltre 95 dollari al barile. Anche le dinamiche tecniche di domanda/offerta non sono rassicuranti. Il finanziamento dei disavanzi richiede nuove emissioni, mentre il Tesoro ha ampliato il programma di buyback per contenere i rendimenti a lungo termine. Al ritmo attuale, gli acquisti potrebbero arrivare a circa 66 miliardi di dollari l’anno: un sostegno utile, ma forse temporaneo e insufficiente.
Potrebbe dunque essere l’inizio di una fase di tassi strutturalmente più elevati, sostenuti da un’inflazione più persistente e dalla competizione tra emittenti. Il fixed income può tuttavia offrire valore grazie a rendimenti reali positivi e protezione nelle fasi economiche meno favorevoli. Un rallentamento della crescita e dei mercati azionari, o una disinflazione più evidente potrebbero favorire le obbligazioni.
In un mondo con inflazione più elevata e più instabile, può infine essere utile affiancare alle tradizionali esposizioni azionarie e obbligazionarie un insieme più ampio di classi di attivo, inclusi gli alternativi, poiché le correlazioni potrebbero diventare meno prevedibili.
© Riproduzione riservata