


Per decenni il dibattito sull’asset allocation è stato dominato dalla ricerca del portafoglio ‘ottimale’. La teoria moderna ha prodotto modelli sempre più sofisticati per identificare la combinazione ideale Ma esiste davvero un simile portafoglio?
Le nostre analisi sviluppate negli ultimi mesi, basate su simulazioni Monte Carlo e sull’esame di molteplici scenari storici di mercato, suggeriscono una risposta diversa: il problema non è trovare il portafoglio perfetto, bensì costruirne uno sufficientemente robusto da affrontare futuri profondamente diversi tra loro.
La parte più difficile? Costruire i dati. Quando si parla di simulazioni e analisi quantitative, l’attenzione si concentra spesso sugli algoritmi. Il lavoro più difficile, in realtà, comincia molto prima: nella costruzione di una base dati utilizzabile.
Le serie finanziarie raramente sono pulite. Nel corso del tempo cambiano gli indici, vengono rivisti i criteri di costruzione dei benchmark, alcune classi di attivo scompaiono o vengono sostituite da nuovi strumenti. Nel 1995 l’euro non esisteva ancora, c’era però nel ‘99, e va considerato. Similmente il Libor.
Andare molto indietro nel tempo si rivela un esercizio estremamente complesso e dallo scarso valore aggiunto. Sicuramente non ha senso ragionare di dati ante 1973, il Gold standard, ma anche negli Ottanta il mondo era diverso.
Un investitore che utilizza dati non correttamente armonizzati rischia di arrivare a conclusioni apparentemente precise ma sostanzialmente sbagliate. Per questo una parte significativa del progetto Kiss è stata dedicata alla validazione e alla ricostruzione delle serie storiche.
Dall’ottimale al robusto. Costruita una base dati affidabile, il passo successivo è stato abbandonare la logica dell’ottimizzazione. Attraverso simulazioni Monte Carlo, mantenendo vincoli realistici su asset class ed esposizioni valutarie, si sono creati migliaia di portafogli differenti, testati poi lungo l’intera storia disponibile con tutti i suoi shock di mercato.
L’obiettivo era individuare le caratteristiche di quelli dimostratisi resilienti in contesti molto diversi tra loro. La logica è intuitiva: poiché nessuno può sapere quale sarà il prossimo regime economico, conviene privilegiare portafogli capaci di sopravvivere a molti scenari.
Tale approccio apre anche un ulteriore filone di ricerca: come classificare le fasi di mercato? L’obiettivo è puntuale: usare i portafogli più robusti per costruire un modello di transizione, ossia un modello che ne pesi l’allocazione in base alla probabilità di trovarsi in una fase specifica e alla matrice di transizione tra fasi. È un lavoro ancora in corso, questo.
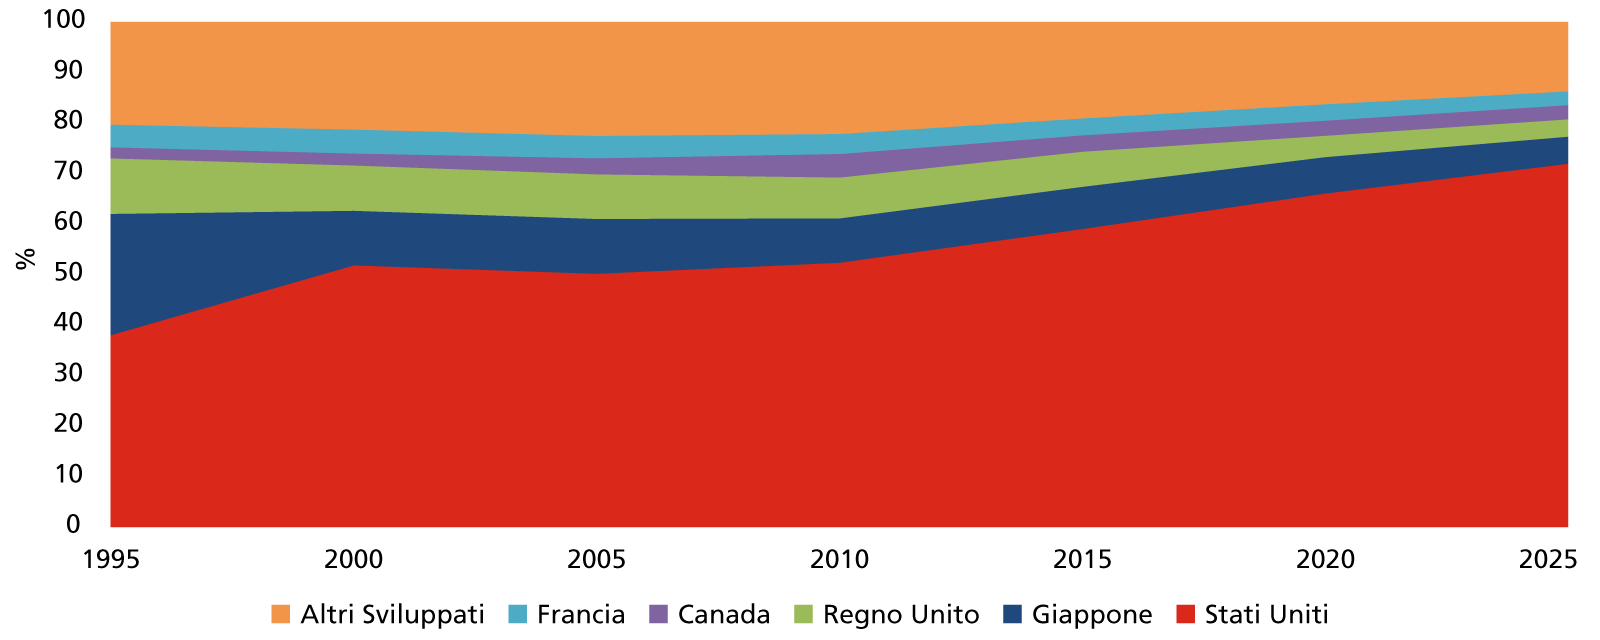
Gli indici globali. Uno degli aspetti più interessanti emersi dall’analisi riguarda la crescente concentrazione dell’azionario mondiale. Molti ritengono di essere ben diversificati acquistando un indice globale, ad esempio un Etf dell’Msci World. Peccato che oltre il 70% sia concentrato negli Stati Uniti, e su poche grandi società Tech; una concentrazione ben maggiore rispetto a 10 o 20 anni fa.
Tra indici e Paesi
Rapporto tra capitalizzazione di mercato e Pil nei Paesi sviluppati ed emergenti
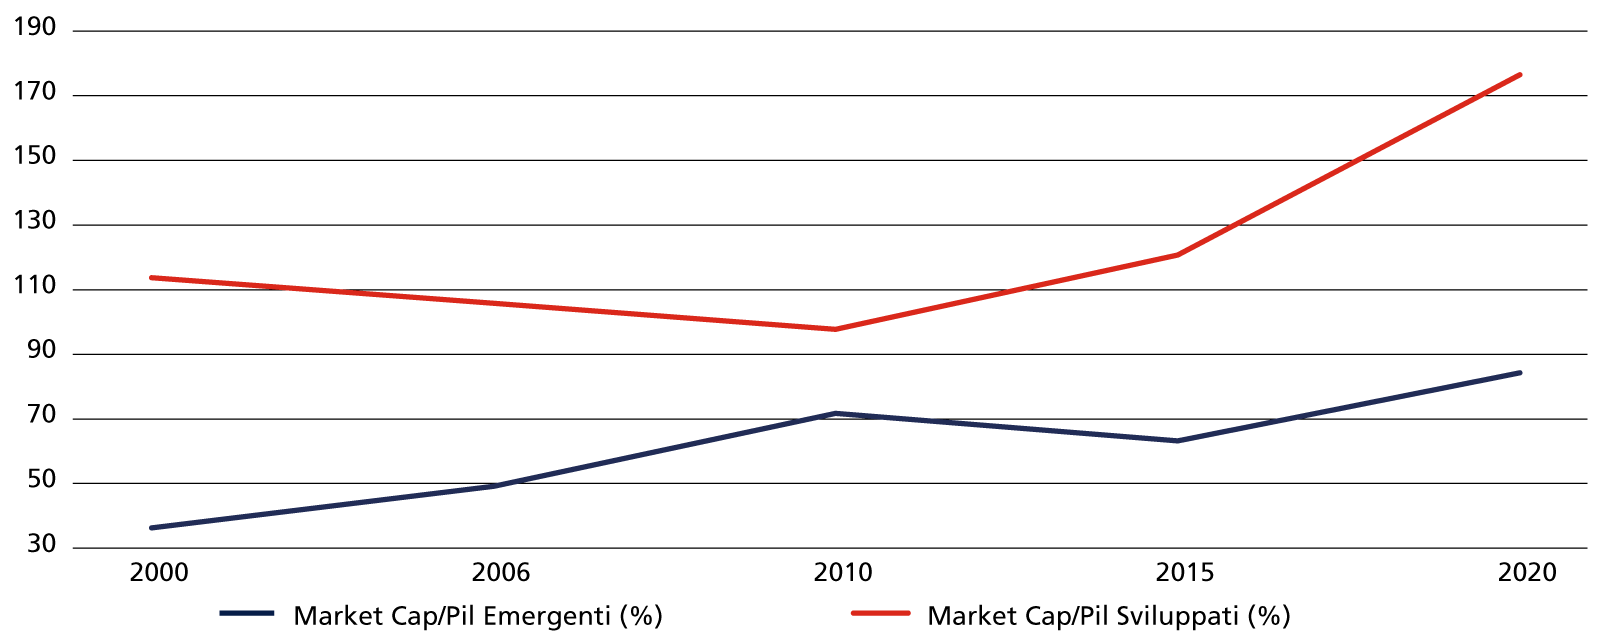
Chi compra un indice mondiale non ottiene necessariamente una rappresentazione equilibrata dell’economia globale: sta di fatto comprando i vincenti di ieri, sperando che continuino a vincere domani. È un po’ come acquistare un ‘fondo immobiliare mondiale’ pensando di comprare case in tutti i continenti, per poi scoprire che la maggior parte del patrimonio è investita in un unico quartiere dell’unica città in cui tutti sono andati ad abitare di recente: finché quel quartiere prospera i risultati sono eccellenti, ma se…
Questo non significa che i mercati americani siano destinati a performare male in futuro. Significa che ‘globale’ non è più sinonimo di ‘equamente diversificato’, e che partecipare alla crescita del mondo nel suo complesso, una delle poche certezze di lungo periodo, richiede oggi un approccio alla diversificazione più consapevole e distaccato dagli indici.
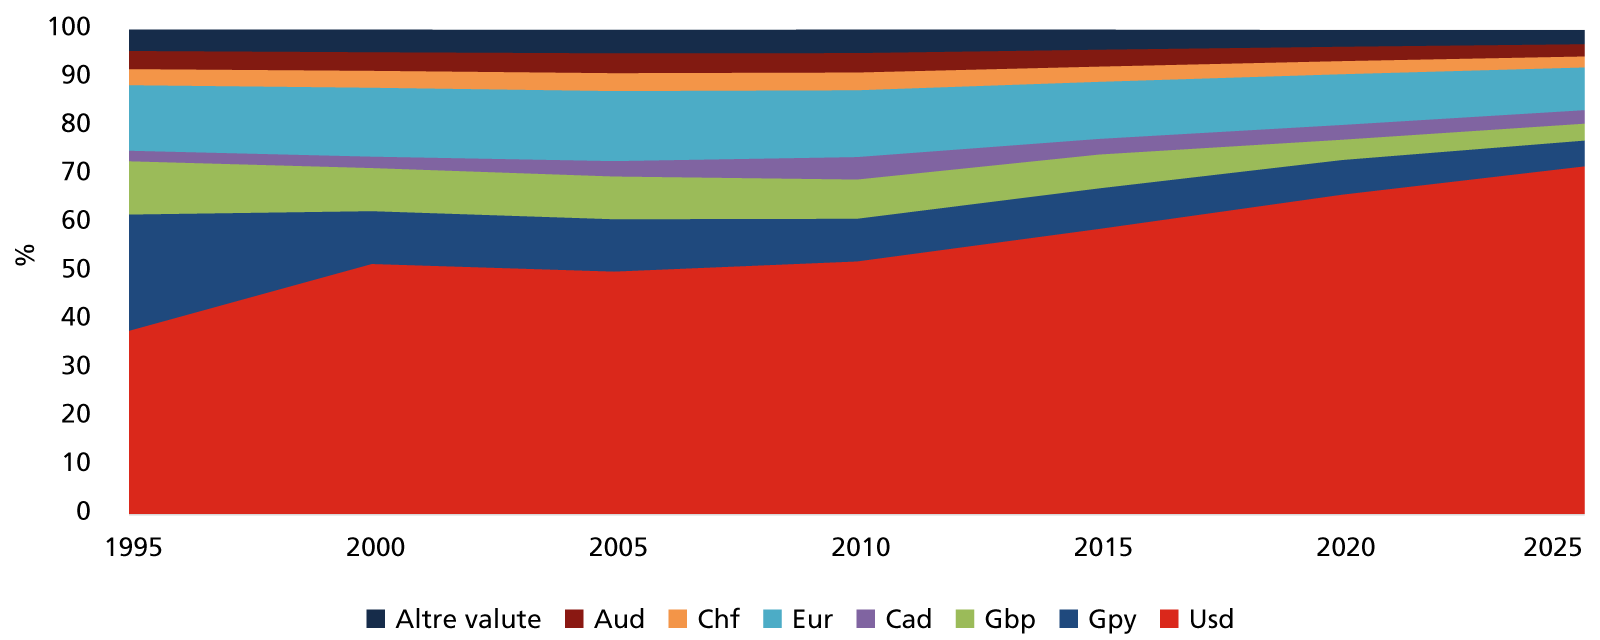
Perché la diversificazione valutaria. Storicamente molti investitori hanno considerato il rischio di cambio una variabile secondaria rispetto alle asset class. I risultati suggeriscono l’opposto, svolge infatti almeno due funzioni.
La prima è la riduzione della volatilità complessiva del portafoglio: valute diverse tendono a reagire in modo diverso agli shock economici. La seconda, forse più importante, è la riduzione del cosiddetto tail risk, il rischio legato a eventi estremi: tensioni geopolitiche, crisi energetiche, conflitti militari o shock di politica economica tendono a produrre movimenti molto ampi sui tassi di cambio, e un portafoglio esposto a un’unica valuta può subirne conseguenze rilevanti.
Perché il drawdown conta. Due investitori partono entrambi con un patrimonio di un milione di euro. Il primo ottiene una performance eccezionale, ma durante una crisi perde il 50% del capitale. Il secondo ottiene rendimenti leggermente inferiori, ma nelle fasi difficili perde il 20%.
L’effetto valutario
Composizione % dell’Msci World per valuta (dati 1995 - 2025)
Il peso dei Paesi sviluppati
Ponderazione dei singoli Paesi nell’indice Msci World (dati 1995 - 2025)
Quindi? Dopo una perdita del 50% occorre guadagnare il 100% solo per tornare al punto di partenza; dopo una perdita del 20 basta un recupero del 25. Soprattutto si sa quanto sia difficile avere la forza mentale di sostenere perdite elevate senza cambiare allocazione, o liquidare il portafoglio. Per questo nel lungo periodo spesso vince chi perde meno.
Valutazioni. Molti risparmiatori ricordano titoli di Stato che rendevano il 5, il 6, persino il 10%. Quei livelli oggi appaiono lontani: nonostante il significativo aumento degli ultimi anni, molti mercati governativi restano ancora sotto le medie storiche di lungo periodo. Le obbligazioni offrono quindi prospettive migliori rispetto agli anni dei tassi zero, ma non tali da giustificare aspettative ottimistiche.
Anche sul fronte azionario emergono elementi di cautela. Gli equity risk premium risultano oggi molto bassi in gran parte dei mercati sviluppati: gli investitori pagano prezzi elevati rispetto agli utili attesi, scommettendo che questi continuino a crescere a ritmi sostenuti, il che riduce il margine di rendimento potenziale futuro. Non significa che i mercati siano destinati a scendere, ma che i rendimenti reali dei prossimi anni potrebbero essere inferiori a quelli eccezionali degli ultimi 15. E quando sia le obbligazioni sia le azioni offrono prospettive inferiori alle rispettive medie storiche, il controllo del rischio e la costruzione di portafogli resilienti diventano ancora più importanti.
Distribuzioni, non previsioni. Che impatto avranno Ai e robotica sulle economie? Possono i Governi continuare a indebitarsi? I prossimi anni saranno dominati da inflazione, geopolitica o da una crescita superiore alle attese? Nessuno può saperlo con certezza.
L’errore più comune è cercare di prevedere il futuro; l’approccio più efficace è prepararsi a più futuri possibili. Una simulazione Monte Carlo, in questo senso, non produce un portafoglio ottimale, ma una distribuzione di portafogli plausibili, ciascuno con una diversa probabilità di successo. L’asset allocation non va vista come un esercizio di previsione macroeconomica, ma come una disciplina di gestione dell’incertezza: la domanda giusta non è quale sarà lo scenario corretto, ma quale strategia di portafoglio possa funzionare in un numero ampio di scenari.
In un mondo segnato da trasformazioni tecnologiche, tensioni geopolitiche, cambiamenti demografici e mercati sempre più concentrati, la robustezza è probabilmente il vero vantaggio competitivo. La buona asset allocation del futuro non sarà quella che massimizza il rendimento, ma quella capace di preservare e accrescere il capitale in scenari oggi inimmaginabili.
Ps: le due certezze. La gestione avrà un costo, e andranno pagate le tasse sugli utili. Senza diventare ossessivi, occorre pretendere chiarezza dai propri intermediari, e assicurarsi che i prodotti d’investimento impiegati per implementare una qualsiasi asset allocation siano contemporaneamente efficienti su entrambi i fronti.
© Riproduzione riservata