


Per capire dove sta andando il ciclo dell’Intelligenza Artificiale non basta più guardare ai miliardi annunciati dagli hyperscaler. Il dato decisivo è diventato un altro: quanta capacità fisica quei miliardi riescono davvero a comprare, e dove si trasferisce il valore lungo la catena.
Nel 2026 – 2028 il capitale destinato all’infrastruttura Ai cresce di circa il 46%, ma i gigawatt aggiunti passano da 15,1 a 16,8: appena l’11% in più. Il motivo è controintuitivo. Ogni nuova generazione di sistemi costa molto di più. Un gigawatt basato su Grace Blackwell vale circa 46 miliardi di dollari; con Vera Rubin si sale oltre 60 miliardi. I rack diventano molto più costosi e potenti, ma anche più densi: in un gigawatt ne entrano meno. Sempre più Capex compra quindi contenuto tecnologico, non nuova capacità fisica.
Questa distinzione cambia la lettura del boom Ai. Nei semiconduttori, ricavi e capacità iniziano a separarsi. Nvidia aumenta il proprio valore catturato per gigawatt da 25 miliardi con Blackwell a 40 miliardi con Vera Rubin, mentre la capacità installata cresce molto meno. Il consenso 2026 è coperto dagli investimenti già annunciati; per il 2027 e 2028 le stime richiedono invece circa il 12-15% di Capex in più rispetto a quanto oggi impegnato. È un gap da monitorare, ma non sufficiente da solo a invalidare la traiettoria.
Il punto più ciclico è la memoria. Qui una parte enorme della crescita recente è prezzo. Nell’ultimo trimestre, i ricavi di Micron sono cresciuti del 74% sequenziale con bit shipment aumentati di circa il 4: quasi tutto l’incremento deriva dal pricing. La scarsità è reale e potrebbe durare ancora, perché le nuove fab entrano in produzione significativa soprattutto dal 2028. Ma proprio allora la crescita dei gigawatt rallenta. È l’incrocio tra nuova offerta e domanda Ai meno esplosiva a creare il rischio di normalizzazione.
Ai buildout
Variazione annua delle tre variabili a confronto
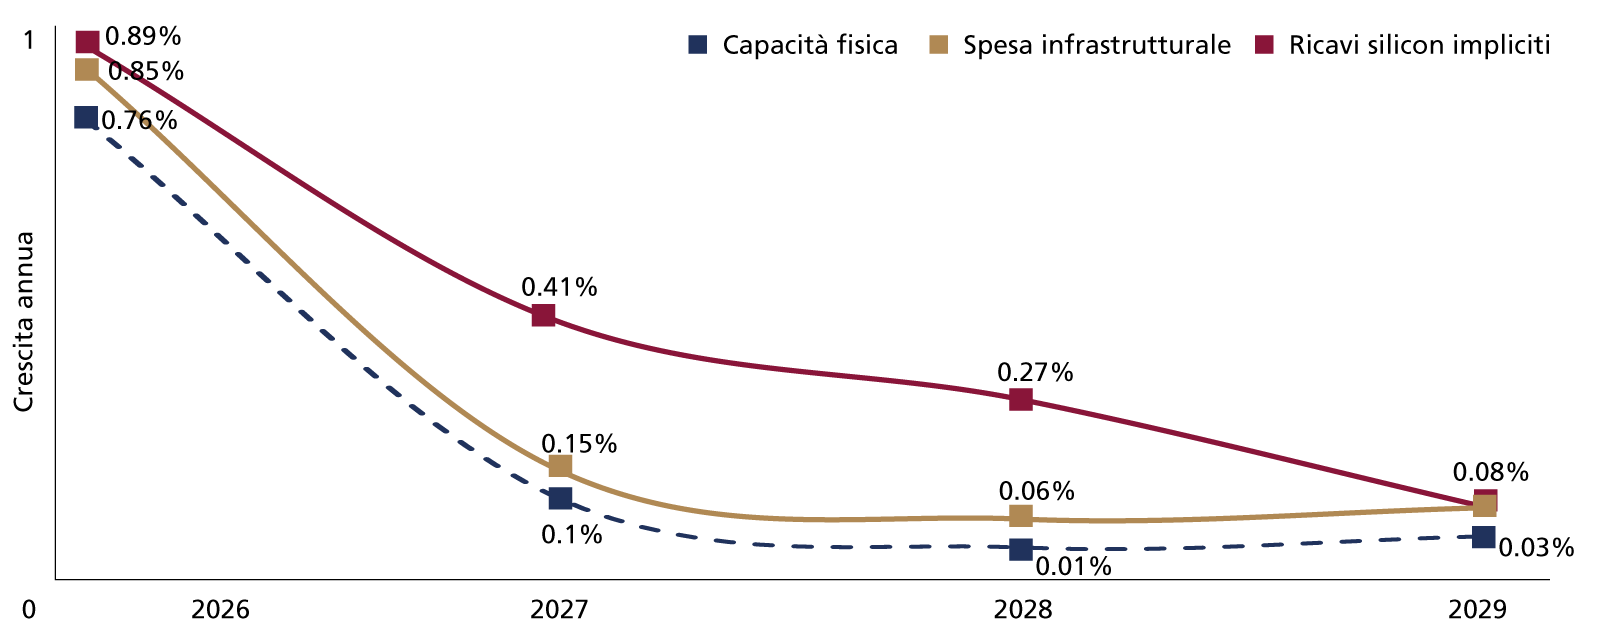
Scendendo ancora nella catena, gli industriali raccontano una storia diversa. Su 239 società analizzate, 41 hanno un’esposizione ai data center e soltanto cinque ricavano più del 40% del fatturato dal tema. Il mercato, però, tratta già molte di queste società come un unico “Ai buildout trade”: crescita attesa, momentum e multipli elevati si muovono insieme. La peculiarità è che l’esposizione si vede soprattutto nelle valutazioni, non nei margini. Gli investitori credono alla crescita, ma sembrano già dubitare della durata: per ogni punto di crescita attesa pagano meno rispetto al resto del settore industriale.
Qui emerge una distinzione importante. I produttori di equipment possono sfruttare scarsità e pricing, ma rischiano una normalizzazione dei margini quando l’offerta recupera. I contractor, invece, lavorano più volumi a margini circa stabili: quando il ciclo rallenta perdono soprattutto ordini. Per questo il primo segnale di inversione non arriverà necessariamente dai bilanci, ma da backlog e ordini. Il 2027 diventa così l’anno chiave. Gli ordini raccolti finanzieranno il 2028, quando la crescita del pool di spesa industriale potrebbe scendere da circa il 46% al 6. Fino ad allora, risultati e ricavi possono continuare a sembrare molto forti.
La conclusione è che il buildout Ai non sta semplicemente accelerando o rallentando: si sta trasformando. Sempre più capitale compra sistemi più costosi e sofisticati, non necessariamente più capacità. Per l’investitore la domanda non è più chi “beneficia dell’Ai”, ma quale anello della catena dipende dai gigawatt, quale dal contenuto per gigawatt e quale da prezzi eccezionalmente elevati. È in questa distinzione che si gioca la prossima fase del ciclo: non nella quantità assoluta di spesa, ma nella qualità dei ritorni che ogni dollaro di Capex riuscirà a generare.
© Riproduzione riservata