


Le tensioni in Medio Oriente hanno riportato il Brent sopra i 100 dollari al barile, alimentando i timori su inflazione e tassi, già in rialzo. Nei prossimi mesi, il rapporto tra petrolio, inflazione e politica monetaria sarà uno dei principali rischi.
La storia mostra che gli shock geopolitici generano quasi sempre volatilità nel breve termine, ma raramente modificano la direzione dei mercati. In oltre il 70% delle crisi geopolitiche (post ’45), l’indice S&P 500 è salito nel giro di un anno. Questa statistica è rassicurante, ma non basta a descrivere la complessità dello scenario attuale. Infatti, una buona parte della crescita economica e degli utili aziendali è sostenuta dagli investimenti nell’Intelligenza Artificiale (Stati Uniti e in Asia) e nella Difesa (Europa).
Tali investimenti, però, richiedono ingenti capitali, finanziati sia in deficit che a debito. Le risorse vengono raccolte soprattutto sul mercato obbligazionario, dove la crescente competizione per attirare capitali, insieme all’inflazione, contribuisce a mantenere elevati i rendimenti. Storicamente, i mercati azionari tendono a soffrire non tanto durante i rialzi dei tassi, quanto quando la stretta monetaria finisce per frenare crescita e utili. Nei prossimi mesi dovrebbe prevalere la forza di un’economia che, nonostante le difficoltà, continua a tenere.
Se gli utili continueranno a crescere al ritmo osservato nel secondo trimestre, l’azionario potrebbe avere ancora spazio per salire. Gli investitori potrebbero quindi mantenere l’esposizione azionaria, riducendo al contempo la concentrazione nei settori più affollati e maggiormente rappresentati negli indici, come il tech, a favore di comparti più tradizionali.
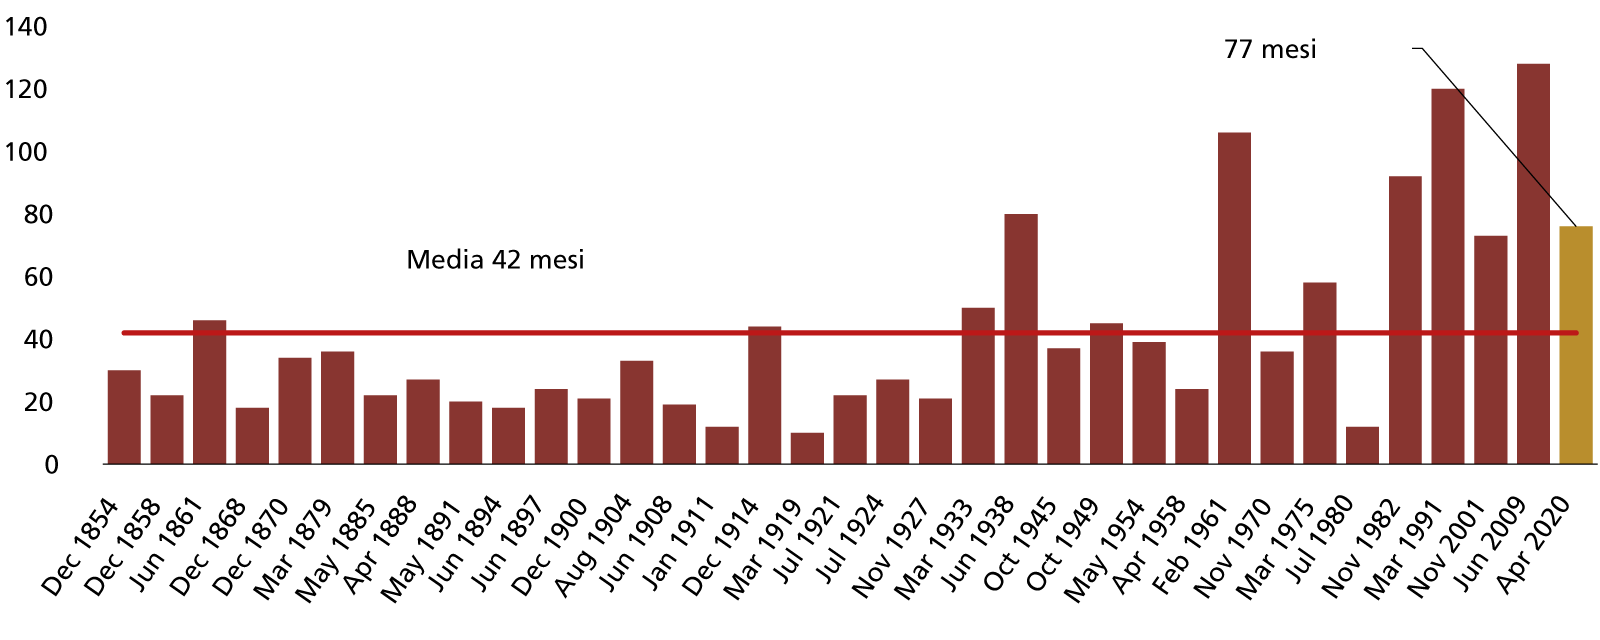
Il ciclo non si ferma
Mesi consecutivi di espansione economica negli Usa (per data di inizio del ciclo)
Resta aperta la questione del debito pubblico. Nelle principali economie sviluppate, l’indebitamento dei Governi continua a salire: dall’inizio del secolo a fine 2025, negli Stati Uniti è passato dal 55 al 123% del Pil, in Giappone dal 135 al 235, in Francia dal 59 al 116%.
L’aumento del debito aiuta anche a interpretare l’evoluzione dei mercati obbligazionari, che complessivamente hanno registrato andamenti molto positivi per decenni. Dagli anni Ottanta, la riduzione dell’inflazione è stata il fattore dominante. Durante le recessioni, le Banche Centrali hanno ridotto i tassi e adottato politiche espansive. Nel post 2008 e durante la pandemia, Governi e Banche Centrali hanno inoltre contribuito a mantenere i tassi su livelli molto bassi, una forma di repressione finanziaria utile a contenere il costo del debito e a sostenere l’economia.
Nel complesso, questa lunga fase favorevole è proseguita, pur con alcune correzioni, come il ‘bond massacre’ del 1994, fino al 2022. L’inflazione, alimentata dalla ripresa post Covid e dalla guerra in Ucraina, spinse ad adottare una politica monetaria aggressiva. Il risultato fu una delle peggiori correzioni degli indici obbligazionari dagli anni Settanta.
Da allora, il recupero dell’obbligazionario è stato lento e intermittente, anche a causa delle tensioni geopolitiche e dei riflessi su petrolio e gas. Esiste però un elemento positivo: i rendimenti sono tornati interessanti. Nell’Eurozona il credito societario Ig ha superato il 4%. E sebbene non si possa escludere altra volatilità, questi livelli offrono un buon cuscinetto. In futuro, Banche Centrali e Governi potrebbero tornare a perseguire politiche di repressione finanziaria per alleggerire il peso dei debiti pubblici.
Nonostante tutto, la crescita di economia e utili dovrebbe continuare a sostenere i mercati. È quindi preferibile evitare modifiche radicali al posizionamento, privilegiando invece diversificazione e gestione del rischio di concentrazione.
© Riproduzione riservata