


Una gestione attiva chiaramente definita non si limita a offrire una sovraperformance al netto delle commissioni nel lungo termine, ma analizza, confronta e seleziona. Indirizza concretamente il capitale verso le imprese, partecipando direttamente al loro finanziamento tramite le offerte pubbliche iniziali (Ipo) e gli aumenti di capitale. L’Europa può rinunciare a questa capacità di selezione e allocazione del capitale, proprio nel momento in cui la performance dipende proprio da queste scelte?
L’ascesa della gestione passiva si è affermata grazie a una narrativa semplice ed efficace: meno costosa, più trasparente, ritenuta difficile da battere. Ma questa interpretazione, ampiamente diffusa, ha contribuito a nascondere una realtà più fondamentale: quella del ruolo insostituibile della gestione attiva al servizio della performance, delle imprese e dei risparmiatori europei.
L’etichetta ‘attiva’ può essere fuorviante. Eppure è proprio ciò che sta accadendo. Sotto l’etichetta ‘attiva’ coesistono approcci molto diversi: alcuni basati sulla convinzione, altri vicini agli indici, che in pratica rientrano in una gestione indicizzata. Aggregando queste strategie, il settore ha alimentato l’idea che la gestione attiva, nel complesso, non riesca a battere gli indici. Tuttavia, quando si distinguono questi approcci, le conclusioni cambiano.
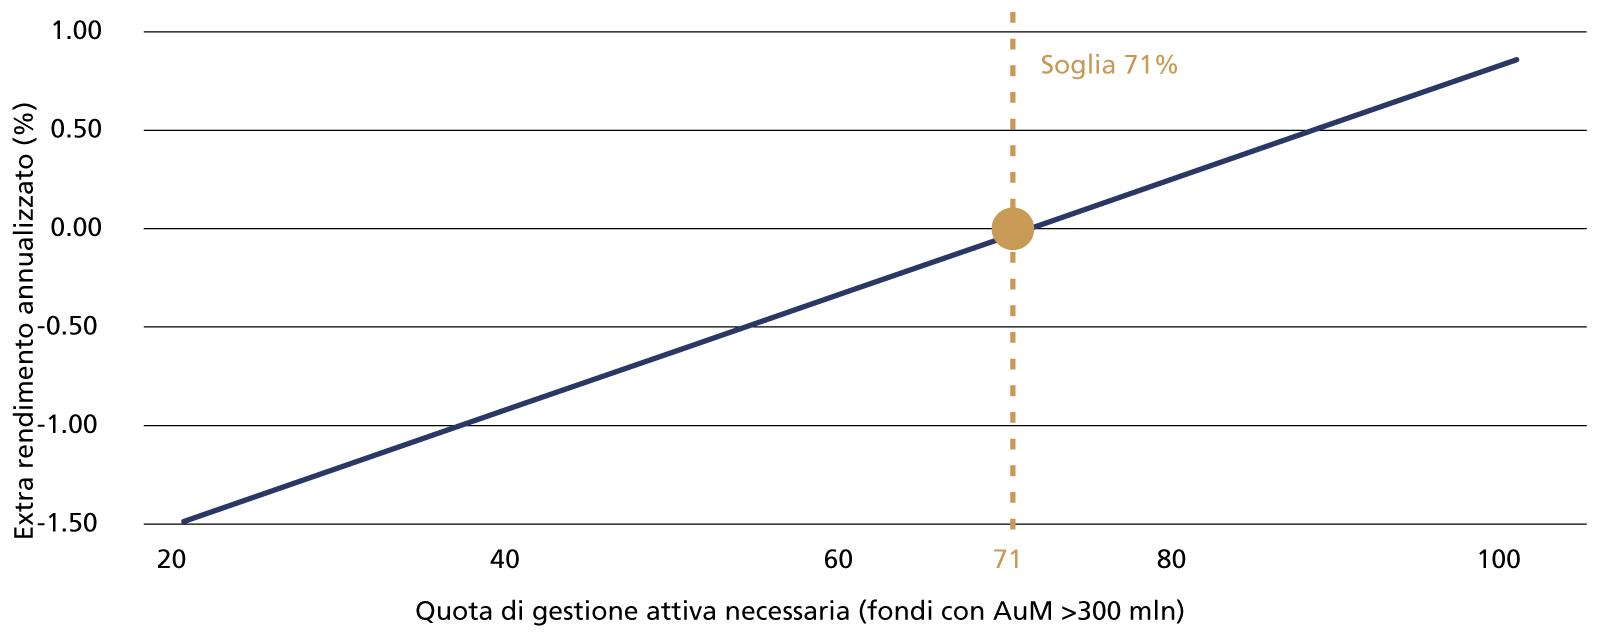
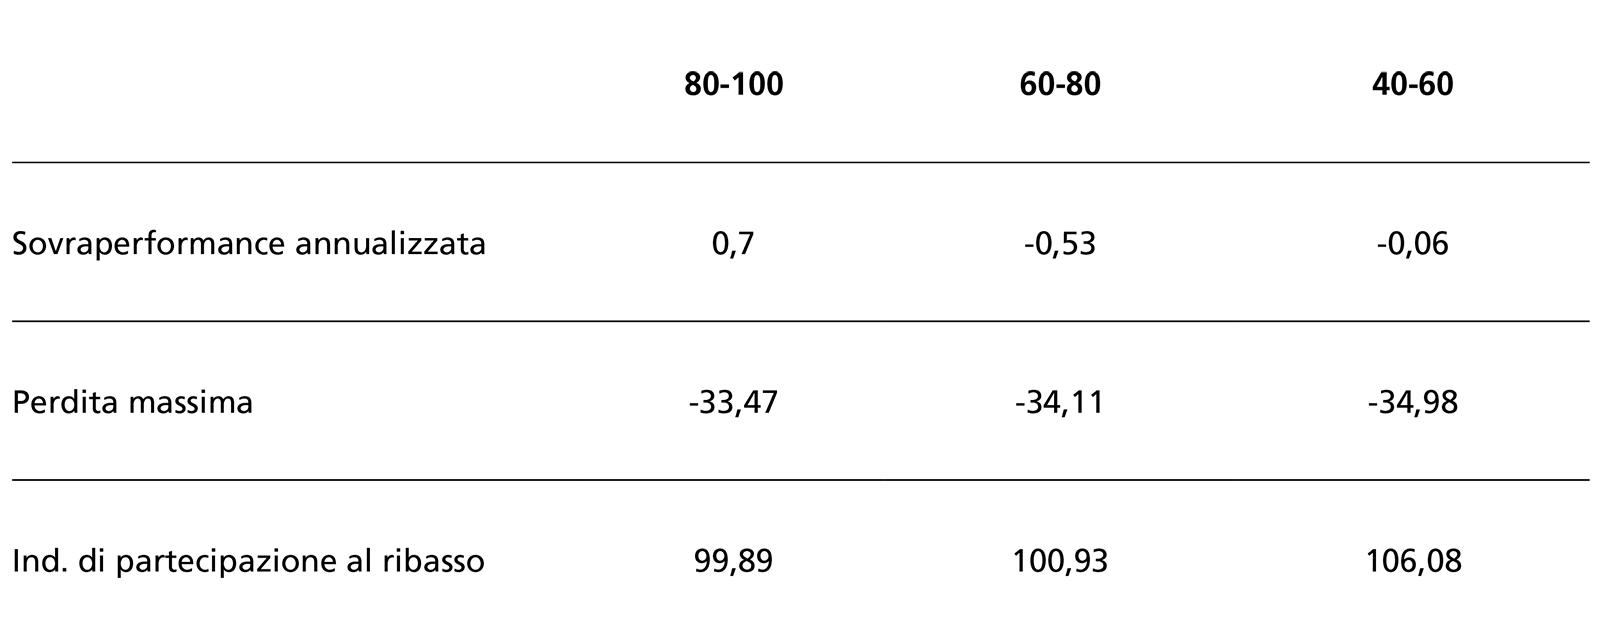
La vera gestione attiva, realmente indipendente dal proprio indice, è in grado di generare una sovraperformance al netto delle commissioni. L’Active Share, che misura il grado di differenziazione di un portafoglio rispetto al proprio indice di riferimento, evidenzia una soglia: oltre il 70% circa, la sovraperformance tende a concretizzarsi con quasi il +0,7% su base annua per i fondi più differenziati. La questione non è quindi se la gestione attiva ottenga una sovraperformance, ma se si continui a definire ‘attiva’ una gestione che in realtà non lo è.
Corrono i fondi
Performance dei fondi rispetto agli indici di riferimento (rischio/ritorno in %)
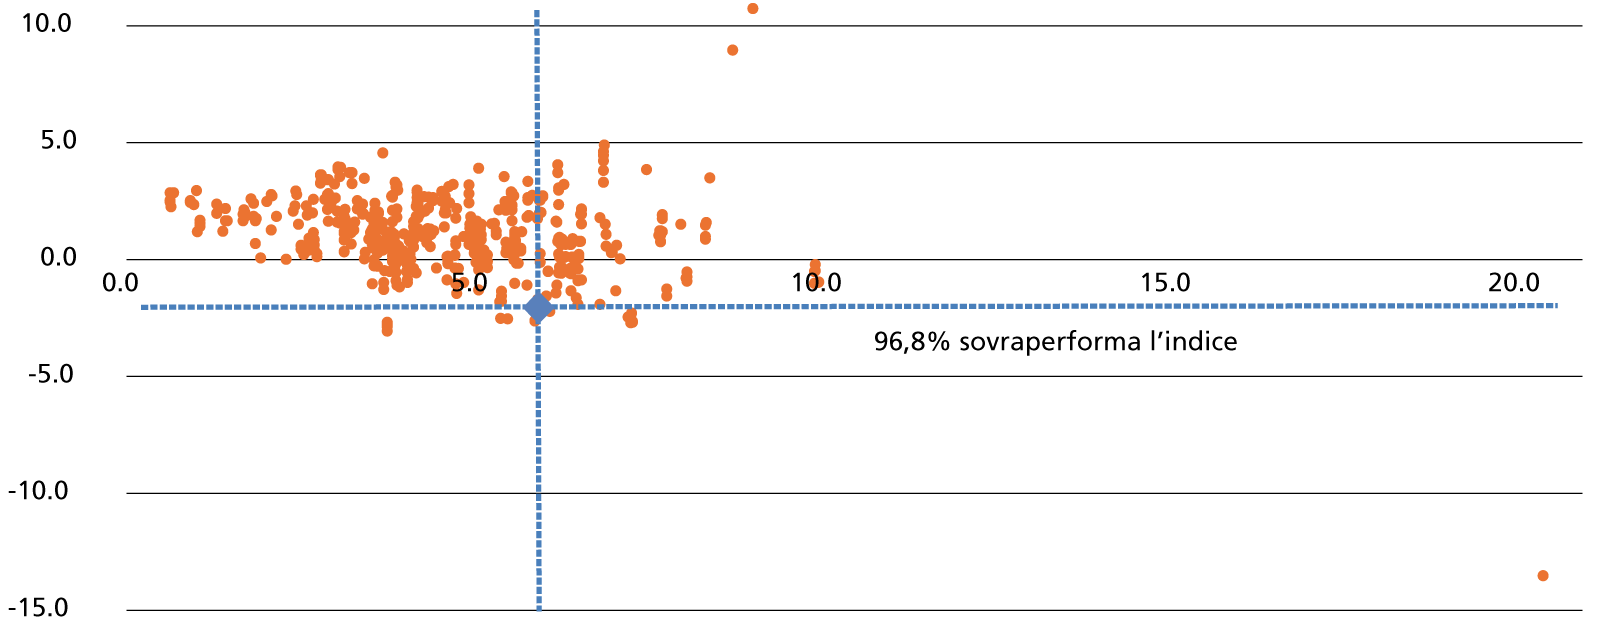
Allocazione del capitale. Lo spostamento del potere verso gli Stati Uniti indebolisce il finanziamento primario delle nostre imprese europee. Al di là della performance, il modo in cui vengono allocati i risparmi condiziona direttamente il finanziamento delle imprese e le dinamiche dei mercati. Tuttavia, la gestione passiva interviene poco nei momenti chiave: quotazioni in borsa, aumenti di capitale, emissioni obbligazionarie. Al contrario, la gestione attiva seleziona, finanzia, accompagna. Contribuisce all’allocazione efficiente del capitale, dinamizza l’ecosistema di mercato – produzione di analisi, determinazione dei prezzi, dialogo con le imprese.
Man mano che gli investimenti si indicizzano, queste funzioni si erodono. L’allocazione diventa più meccanica, più concentrata, e i rischi si trasformano: effetti di massa, maggiore prociclicità, maggiore vulnerabilità in caso di shock. Soprattutto, questa trasformazione è strategica.
Le strategie passive sono controllate per oltre l’80% da tre attori statunitensi, che orientano una quota crescente dei diritti di voto del risparmio europeo al di fuori del continente. L’Europa risparmia, ma finanzia sempre meno le proprie imprese. Questo spostamento del potere di allocazione del capitale indebolisce il finanziamento primario e rafforza la dipendenza dall’estero. È possibile guidare in modo sostenibile un’economia favorendone l’esodo?
La trasparenza è indispensabile. Se la gestione attiva viene messa da parte, è soprattutto perché è mal definita. Finché coesisteranno, sotto la stessa denominazione, strategie realmente differenziate e gestioni basate su benchmark, il dibattito rimarrà distorto.
Chiarire questa definizione non è una questione tecnica: è un’esigenza di trasparenza. Ciò presuppone di distinguere chiaramente la gestione attiva da una gestione benchmarkata o semi-passiva, basandosi su indicatori come l’Active Share o il tracking error per misurare la differenziazione reale rispetto agli indici. Senza questo chiarimento, la gestione attiva rimarrà sottoutilizzata per la sua capacità di finanziare l’economia europea.
Ma quando è davvero attiva?
Performance della gestione attiva rispetto al suo peso nel portafoglio (in %)
Il potere dell’Active share
Parametri a confronto per quota % di portafoglio gestito attivamente
L’Europa può fare a meno della gestione attiva? Può fare a meno di una leva di performance differenziata, di uno strumento di finanziamento della propria economia e di uno strumento di sovranità finanziaria? La risposta è no. Ma occorre prima di tutto restituirle una definizione chiara. Perché in un mondo in cui l’allocazione del capitale è sempre stata una sfida strategica, la chiarezza non è più un lusso, ma qualcosa di essenziale.
Infatti, secondo i dati di Morningstar a fine luglio 2026, dall’inizio dell’anno i fondi obbligazionari attivi hanno registrato sottoscrizioni nette pari a 132,2 miliardi di euro, contro i 64,5 miliardi di euro dei prodotti passivi.
Per le azioni, invece, la tendenza è opposta: in Europa, i fondi azionari passivi hanno raccolto 231 miliardi di euro, mentre i fondi azionari attivi hanno registrato deflussi netti pari a 25 miliardi di euro.
Le strategie passive sono controllate per oltre l’80% da tre attori statunitensi, che orientano una quota crescente dei diritti di voto del risparmio europeo al di fuori del continente. L’Europa risparmia, ma finanzia sempre meno le proprie imprese. Questo spostamento del potere di allocazione del capitale indebolisce il finanziamento primario e rafforza la dipendenza dall’estero
Questa evoluzione divergente dimostra proprio che il dibattito tra gestione attiva e gestione passiva non può essere affrontato in modo generico. È il messaggio che emerge dal paper La gestione attiva, leva per la sovraperformance, la sovranità finanziaria europea e la tutela dei risparmiatori, a firma di Maxime Carmignac, Carmignac Uk, Bertrand Merveille,Bdl Capital Management, Anne-Sophie d’Andlau e Catherine Berjal, Ciam, Philippe Lebeau, Comgest, Marie Jacot, Edmond de Rothschild Am France, Sidney Oury, Ivo Capital Partners e Romain Burnand, Moneta Am.
© Riproduzione riservata