


La guerra in Iran e l’escalation in Medio Oriente hanno scatenato turbolenze nei mercati energetici globali. I prezzi del petrolio e del gas hanno registrato un forte aumento, e per molti questi eventi riecheggiano lo shock che seguì l’invasione russa dell’Ucraina nel 2022. Garantire un approvvigionamento energetico stabile e accessibile è nuovamente in cima all’agenda di Governi e imprese, dunque diversificare le rotte e rivedere le strategie.
Al di là di questa crisi, dal 2022 si è verificato un cambiamento strutturale più profondo: le rinnovabili sono diventate molto più accessibili. In termini di costo livellato (Lcoe), i nuovi progetti eolici e solari sono ora in genere più economici rispetto a gas, carbone e nucleare. E il go-to-market si è ridotto a pochi mesi.
Naturalmente, gli svantaggi delle rinnovabili restano. Sono fonti intermittenti, dipendenti da sole, e vento, dunque la produzione media nel tempo è ben inferiore alla capacità installata, i fattori di carico sono quindi molto inferiori agli impianti a energie fossili, costanti.
Ma l’innovazione? I progressi nelle batterie e in altre tecnologie di accumulo stanno consentendo alle rinnovabili di ridurre questo divario di efficienza, integrarsi più agevolmente nei sistemi energetici e migliorare la loro capacità di declinare domanda/offerta. È una svolta nel ‘trilemma energetico’, ossia bilanciare tre sfide: accessibilità economica (prezzi accessibili), sicurezza (approvvigionamento affidabile) e sostenibilità (evitare l’impatto dei cambiamenti climatici).
Mix alternativi
Evoluzione dei costi livellati (Lcoe) delle singole fonti (in usd/Mwh)
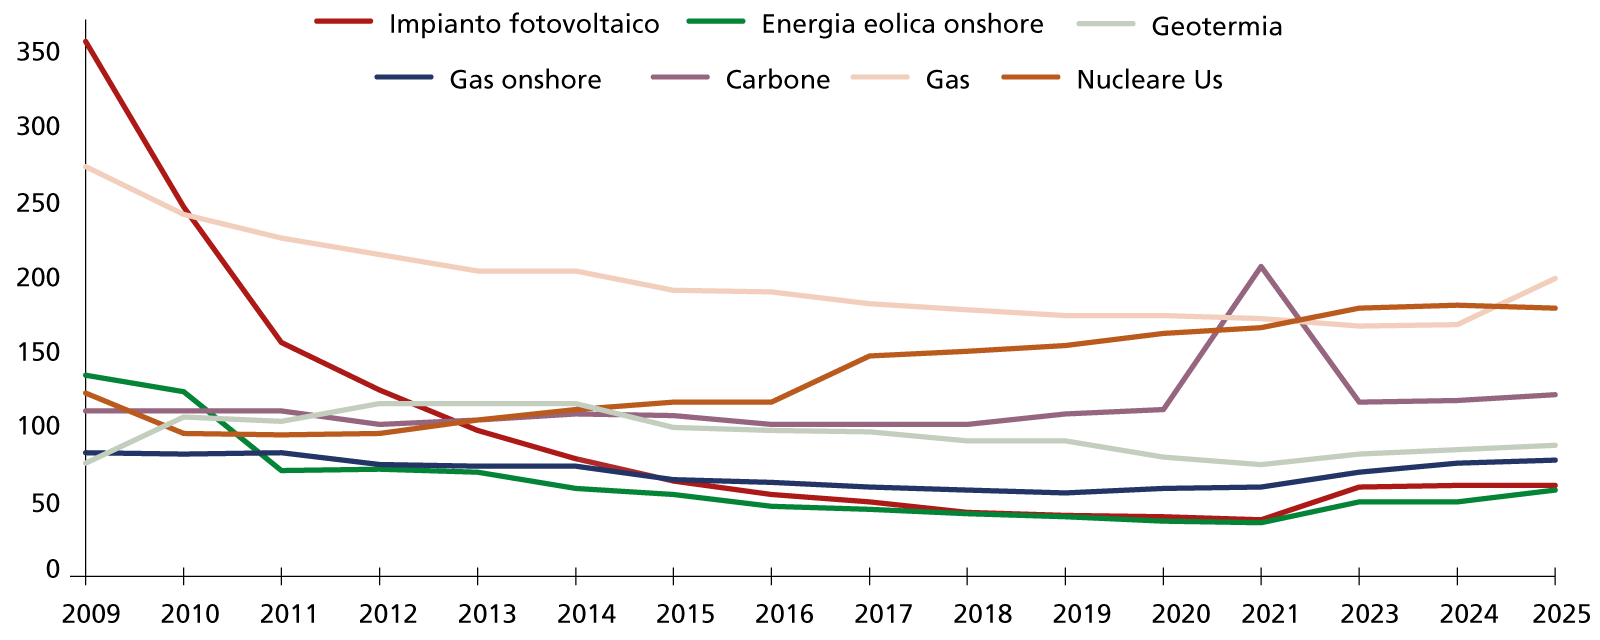
Né i combustibili fossili né le energie rinnovabili sono stati in grado di affrontare questo problema. I primi sono stati relativamente economici, facili da trasportare e immagazzinare, ma il loro uso contribuisce al cambiamento climatico. Le rinnovabili, al contrario, erano pulite ma costose, dipendenti dai sussidi e inaffidabili in termini di produzione.
Oggi, il quadro si è ribaltato. I prezzi dei fossili sono diventati più volatili e meno prevedibili. La guerra in Iran ha ricordato il rischio fondamentale per la sicurezza che gli importatori di energia devono affrontare quando dipendono solo da una manciata di produttori di petrolio e gas situati in aree del mondo instabili.
Al contrario, il profilo di sicurezza delle rinnovabili è migliorato, grazie a stoccaggio e flessibilità della rete. Ciò le pone in una posizione unica per affrontare il trilemma e per soppiantare, alla fine, i fossili come opzione predefinita. Inoltre, il passaggio a solare ed eolico consentirebbe ai Governi di sostituire nel tempo i fossili importati con energia domestica.
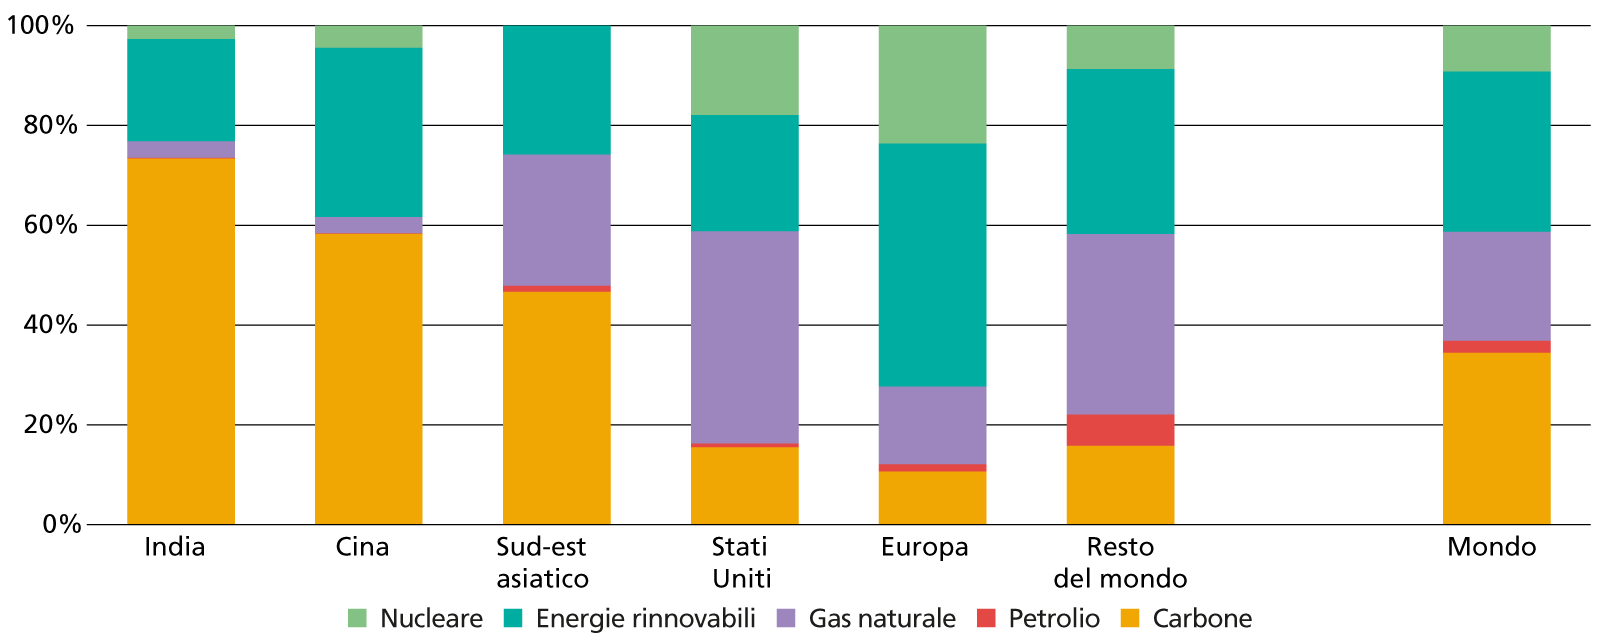
Il sistema energetico europeo, ad esempio, ha mantenuto la sua resilienza durante l’ultimo shock, grazie agli sforzi compiuti dal 2022 per ridurre la dipendenza dal gas importato ed espandere eolico e solare. Per la prima volta il loro contributo alla produzione di elettricità è stato superiore a quello dei fossili, e sommandolo all’idroelettrico raggiunge quasi il 50% del mix energetico.
Senza rete, nessuna transizione. Questi sviluppi hanno importanti implicazioni per gli investitori delle energie pulite. Finanziare ad esempio la struttura portante del sistema energetico, e non i semplici pannelli solari o turbine, sta diventando un modo sempre più interessante per esporsi alla transizione energetica.
Come si traduce? Investire in società che gestiscono reti elettriche e infrastrutture di rete, producono componenti elettrici, sistemi di riscaldamento e raffreddamento e materiali da costruzione sostenibili, ossia quei settori in cui la crescita strutturale a lungo termine è più evidente.
Le reti, ad esempio, (centrali di generazione, linee di trasmissione, trasformatori, quadri elettrici, interruttori automatici…)che trasportano l’energia dai produttori ai consumatori, offrono agli investitori l’opportunità di investire in beni tangibili e materiali gestiti secondo modelli di business consolidati. Dove? L’Europa necessita di un urgente rinnovamento, ed è uno dei sistemi più grandi al mondo, che sconta anni di sottoinvestimenti.
Circa il 40% della rete ha più di 40 anni, ed è ormai prossimo alla fine del servizio. Rete e interconnettori obsoleti comportano anche maggiori perdite di energia, maggiori vincoli rispetto alle rinnovabili, e aumentano i rischi di interruzioni di correnti. Altro problema.
Tutte le fonti
Confronto tra le diverse alternative energetiche disponibili
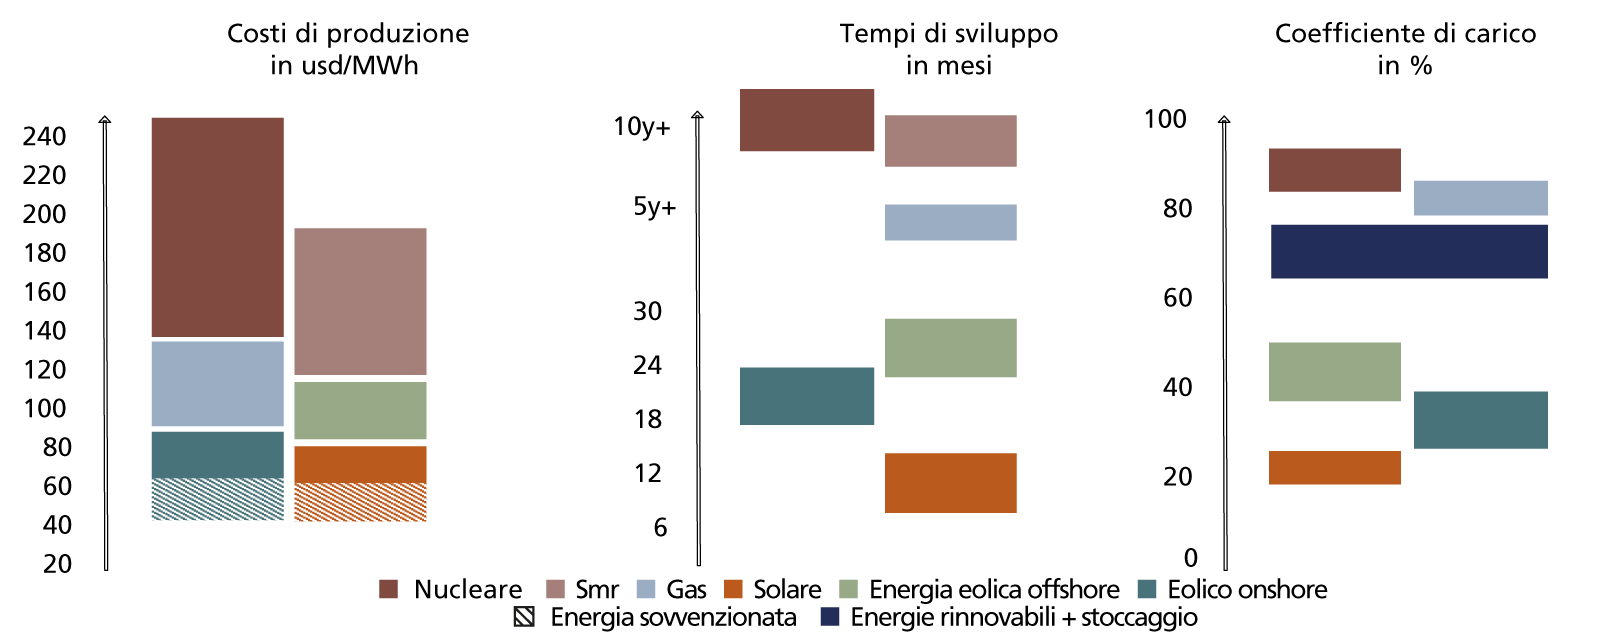
Elettricità, ma come?
Mix energetico della produzione di elettricità per Paese (in % tot)
A Bruxelles stimano che per soddisfare la domanda di elettricità, in crescita del 60% tra 2023 e 2030, sarebbero necessari 580 miliardi di euro. Già prima delle guerra in Iran, Amazon, Google e Microsoft chiedevano all’Unione di accelerare l’elettrificazione e migliore le infrastrutture del continente, per evitare che la congestione della rete e la lentezza delle connessioni rallentasse ulteriormente decarbonizzazione e competitività.
L’Europa non è sola, anzi, gli Stati Uniti condividono le medesime problematiche, e la rete è altrettanto mal equipaggiata.
Le società di servizi pubblici quotate in borsa offrono agli investitori un percorso interessante per trarre vantaggio dalla riorganizzazione delle reti. Le Utility, infatti, in risposta all’urgenza stanno riallocando il capitale, anticipando un ciclo d’investimenti pluriennale progettato per sostenere la crescita dei loro utili a lungo termine. La spagnola Iberdrola, ad esempio, prevede di destinare due terzi delle sue Capex agli aggiornamenti di rete.
Anche i produttori di apparecchiature elettriche, che forniscono gli elementi fondamentali delle infrastrutture energetiche, dovrebbero beneficiare della dinamica. Sono del resto società che stanno già registrando una domanda strutturalmente più elevata di trasformatori, quadri elettrici, cavi e altri componenti necessari per rafforzare ed espandere le reti elettriche. Il produttore americano-irlandese Eaton, ad esempio, ha visto il proprio portafoglio ordini quintuplicarsi dal 2020.
L’efficienza negli edifici. In risposta all’aumento dei costi energetici, le aziende stanno investendo anche in misure volte ad aumentare l’efficienza energetica. Ha senso, il riscaldamento e il raffreddamento possono rappresentare fino all’80% del consumo energetico domestico in alcune regioni e una quota consistente dei costi operativi degli edifici commerciali.
Le aziende che forniscono soluzioni efficienti per riscaldamento, ventilazione e condizionamento dell’aria (Hvac) rappresentano un’altra serie di opzioni per gli investitori nel settore.
In un mondo caratterizzato da prezzi energetici più elevati e volatili, i periodi di ammortamento degli investimenti in efficienza energetica si stanno accorciando. Ciò è illustrato da una recente ristrutturazione del 55 Water Street a New York, uno dei più grandi edifici commerciali della città. Trane Technologies, che ha guidato il progetto, ha installato un sistema termico avanzato tre volte più efficiente rispetto ai metodi di tradizionali. Ciò ha ridotto l’intensità energetica complessiva di quasi un quinto, tagliando le emissioni e facendo risparmiare 1,5 milioni di dollari in costi annuali di utenze.
Altrove, le aziende che forniscono materiali leggeri e sostenibili sono destinate a beneficiare di un’ondata di reindustrializzazione e di potenziamento delle infrastrutture. Solo negli Stati Uniti, le aziende hanno annunciato megaprogetti per trilioni di dollari volti al reshoring della produzione, a espandere la capacità dei Data Center e di calcolo dell’Ai e a rafforzare le infrastrutture fisiche.
Mentre la guerra del Golfo mette in luce i rischi per la sicurezza legati alla dipendenza dai fossili e le rinnovabili diventano più economiche e veloci da implementare, l’equilibrio del trilemma energetico si sta spostando. L’energia pulita offre ora stabilità a costi inferiori, rendendola la scelta ovvia per Governi, imprese e investitori. La crisi odierna, quindi, potrebbe stimolare una nuova ondata di investimenti nell’energia pulita.
© Riproduzione riservata