


Per trent’anni il commercio mondiale delle materie prime agricole si è mosso su un presupposto rassicurante: mercati aperti, rotte sicure e prodotti alimentari capaci di viaggiare dal produttore più efficiente al compratore più conveniente. Globalizzazione, specializzazione produttiva e catene ‘just in time’ sembravano scelte razionali in un mondo relativamente stabile. Quel mondo non è scomparso, ma si è incrinato. La pandemia ha segnato la frattura; guerre regionali, rivalità tra Stati Uniti e Cina, sanzioni, clima e tensioni marittime l’hanno resa permanente.
Oggi il mercato agricolo continua a funzionare, ma non può più essere letto soltanto attraverso raccolti, consumi e scorte. Energia, fertilizzanti, noli, assicurazioni, credito e rischio politico sono diventati parte del costo del cibo. La lezione che emerge anche dal recente Ft Commodities Global Summit di Losanna è chiara: le commodity si muovono ormai in un mondo frammentato, dove rotte commerciali, alleanze economiche e sicurezza degli approvvigionamenti vengono ridisegnate dalla geopolitica. Per capire questa nuova fase è essenziale distinguere tra mercato fisico e mercato finanziario. I futures prezzano aspettative, coperture e rischio: reagiscono in pochi secondi a una guerra, a un modello meteo o a un dato sulle scorte. Il mercato fisico è più lento e più concreto: campi, silos, porti, navi, certificati, assicurazioni, lettere di credito, fertilizzanti disponibili e obblighi di consegna. Un prezzo sullo schermo può apparire ordinato mentre la filiera è già sotto stress. Nei mercati agricoli, la finanza prezza la paura in pochi istanti; la scarsità fisica si trasmette in mesi.
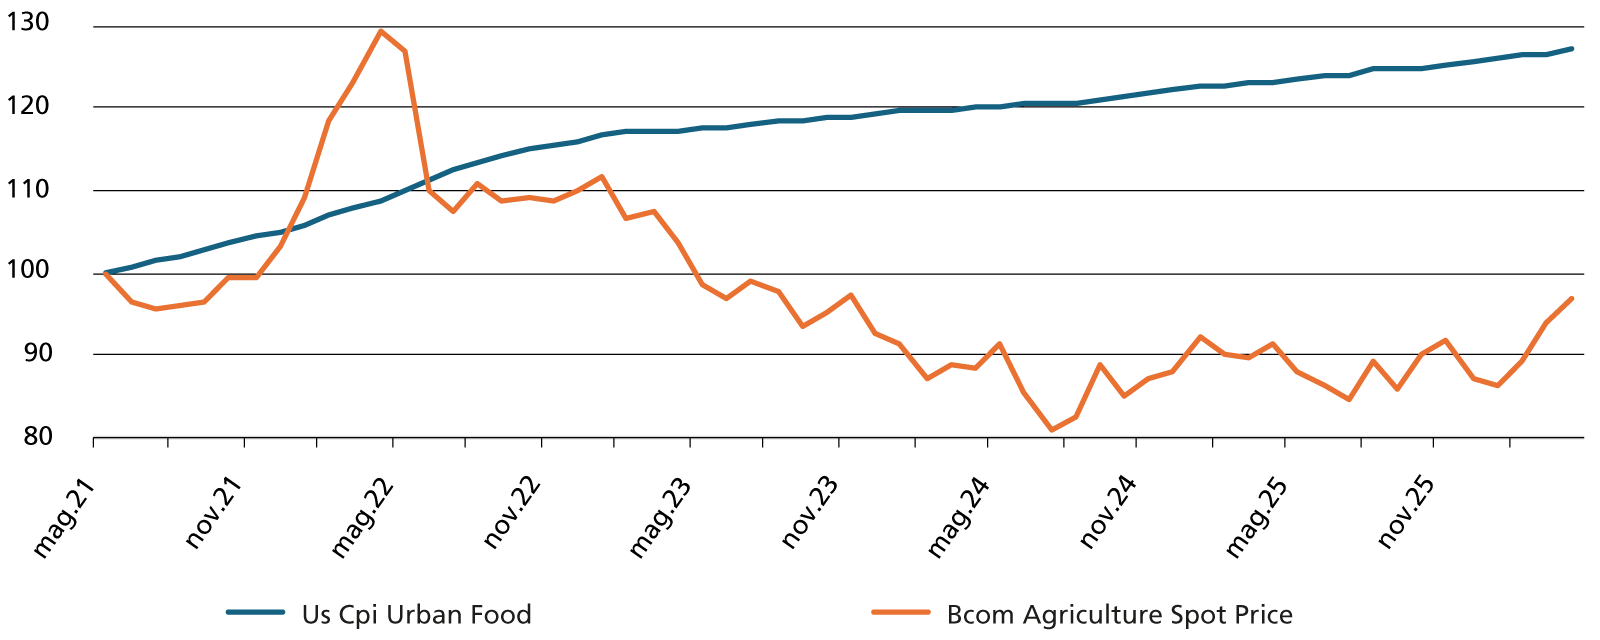
Da qui nasce un’apparente contraddizione: i prezzi finanziari di alcune soft commodity possono scendere mentre l’inflazione alimentare continua a salire. Non è un’anomalia. I futures riflettono aspettative su raccolti e posizionamento degli investitori; l’inflazione al consumo incorpora costi più lenti e persistenti: energia, fertilizzanti, trasformazione, packaging, trasporto, salari e margini della distribuzione. Il grano, il caffè o lo zucchero possono correggere sui mercati prima che il consumatore ne veda i benefici. La filiera trasmette i ribassi con ritardo, spesso solo in parte, ma assorbe rapidamente gli shock sui costi. È qui che la distanza tra mercato finanziario e mercato reale diventa politicamente sensibile: una commodity può costare meno in Borsa, mentre pane, caffè e prodotti trasformati continuano a rincarare.
Il rischio più rilevante oggi potrebbe non nascere in un campo di grano, ma nello Stretto di Hormuz. Non è solo una rotta petrolifera: è anche un passaggio cruciale per fertilizzanti azotati e gas naturale liquefatto, materia prima essenziale per produrli. Oltre un quarto del commercio globale di fertilizzanti azotati e circa il 20% del Gnl transitano normalmente da Hormuz. I fertilizzanti azotati rappresentano circa il 60% dell’uso globale di fertilizzanti e sono fondamentali per mais e cereali. Dall’inizio del conflitto in Medio Oriente, i prezzi di prodotti come l’urea sono saliti di circa il 40%.
L’effetto Hormuz
Catena di trasmissione degli effetti del blocco dello stretto
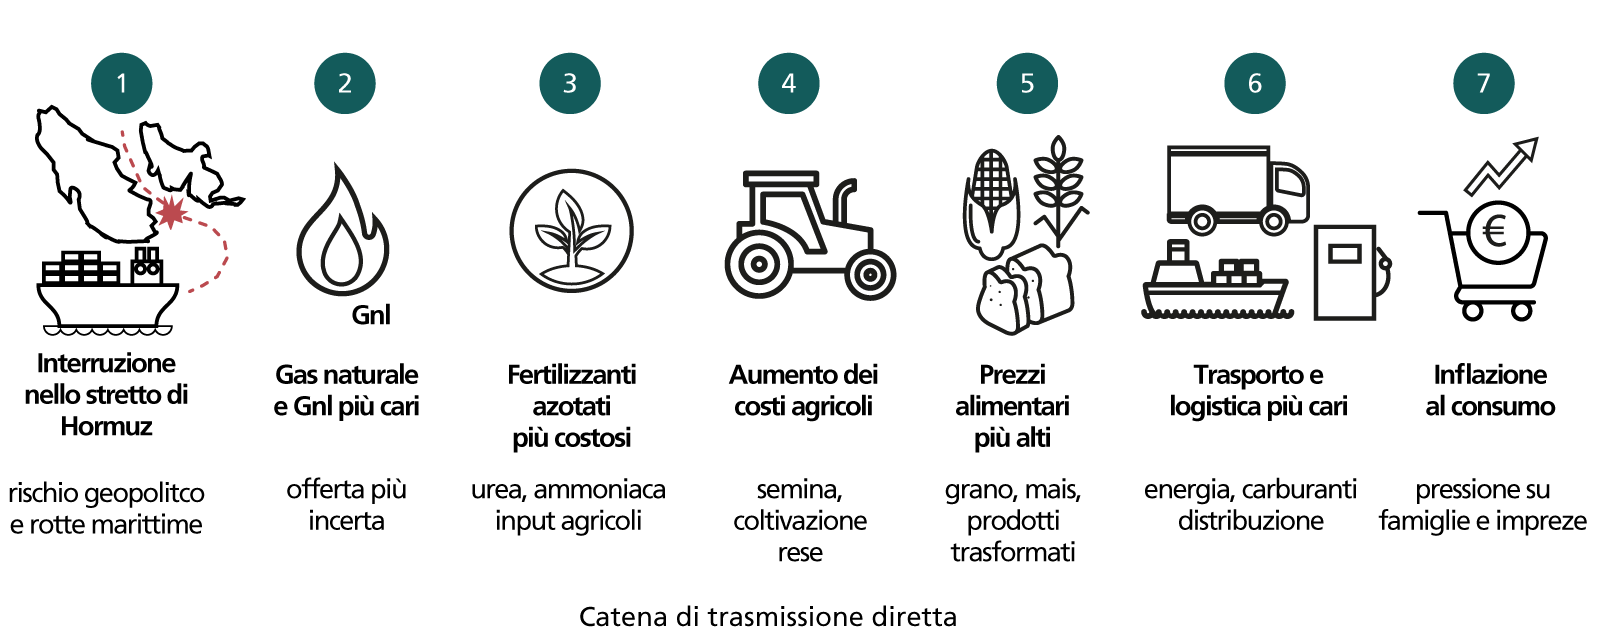
La trasmissione è diretta, ma non immediata. Prezzi più alti dei fertilizzanti aumentano i costi, ma il rischio maggiore riguarda l’offerta fisica. Se gli agricoltori riducono o ritardano l’applicazione di azoto, le rese possono calare. Se gli input diventano troppo costosi o scarsi, le superfici possono spostarsi da colture ad alta intensità di fertilizzanti, come mais e grano, verso colture meno esigenti, come la soia. L’effetto può emergere solo più tardi, con scorte più basse e prezzi dei cereali più alti.
L’Europa è particolarmente esposta. Non dipende solo dalle importazioni agricole, ma anche dagli input che rendono produttiva l’agricoltura: gas, fertilizzanti, logistica e credito. Gli Stati Uniti possono essere più protetti nel breve termine se gli agricoltori hanno già acquistato gli input; Europa, Australia e parte dell’emisfero australe sono più vulnerabili perché i calendari agricoli sono più tardivi e la produzione interna di fertilizzanti è più sensibile al prezzo del Gnl. La Svizzera ha un ruolo diverso, ma centrale: non è una potenza agricola, bensì un hub di trading, finanza, logistica, trasformazione alimentare e ingredienti ad alto valore aggiunto.
L’Asia-Pacifico offre oggi un possibile anticipo di ciò che potrebbe accadere in Europa se lo shock persistesse. Nelle economie più dipendenti dalle importazioni di energia, petrolio, gas, fertilizzanti e noli più cari colpiscono i produttori e comprimono il reddito disponibile dei consumatori. Il risultato è una doppia pressione: costi più alti a monte e domanda più fragile a valle. In Asia si vedono già maggiore sensibilità ai prezzi, consumi più deboli e difficoltà nel trasferire nuovi rincari. Per l’Europa il rischio è simile, anche se con tempi e intensità diversi: margini sotto pressione, consumatori meno disposti ad accettare aumenti e Governi chiamati a intervenire su prezzi, approvvigionamenti e competitività.
Volano i prezzi alimentari
Evoluzione dei due indici a confronto (V-2021: 100)
È in questo contesto che anche la sostenibilità cambia significato. Non è uscita dall’agenda, ma viene riletta attraverso la sicurezza degli approvvigionamenti. In passato sostenibilità voleva dire soprattutto riduzione dell’impatto ambientale, tracciabilità, norme anti-deforestazione e agricoltura rigenerativa. Oggi significa anche sapere da dove arriva una materia prima, quanto è vulnerabile la rotta che la trasporta, quali input servono per produrla e quanto la filiera dipende da un solo Paese, da un solo fertilizzante o da una sola fonte energetica. Una catena corta non è automaticamente sostenibile, ma una catena opaca, fragile e concentrata non è più accettabile né dal punto di vista ambientale né da quello economico.
La sostenibilità diventa quindi parte della resilienza, non il suo contrario. Diversificare le origini, ridurre gli sprechi, usare meno input critici, migliorare l’efficienza idrica ed energetica, investire in suoli più produttivi e filiere più tracciabili non sono soltanto obiettivi etici o regolatori: sono strumenti di gestione del rischio. In un mondo instabile, la filiera più sostenibile sarà anche quella che saprà assorbire meglio shock climatici, logistici e geopolitici.
Il nuovo equilibrio, dunque, non è la stabilità. È l’instabilità gestita. Le soft commodity continuano a muoversi e i futures a coprire i rischi, ma il sistema porta più attriti a ogni passaggio. Nel vecchio modello della globalizzazione, le commodity erano input. In quello geopolitico, sono leva strategica. Il prossimo shock alimentare potrà nascere da una siccità, ma anche da uno stretto bloccato, da una carenza di fertilizzanti, da una sanzione o da un consumatore che non può più assorbire un altro aumento di prezzo.
© Riproduzione riservata