


Mentre monta, e ormai da anni, il dibattito intorno agli equilibri effettivi e desiderabili del sistema previdenziale svizzero, un cantiere aperto da circa mezzo secolo, tra riforme accolte e bocciate, che ne pensa concretamente la popolazione che già ne sta beneficiando, e chi invece non ancora?
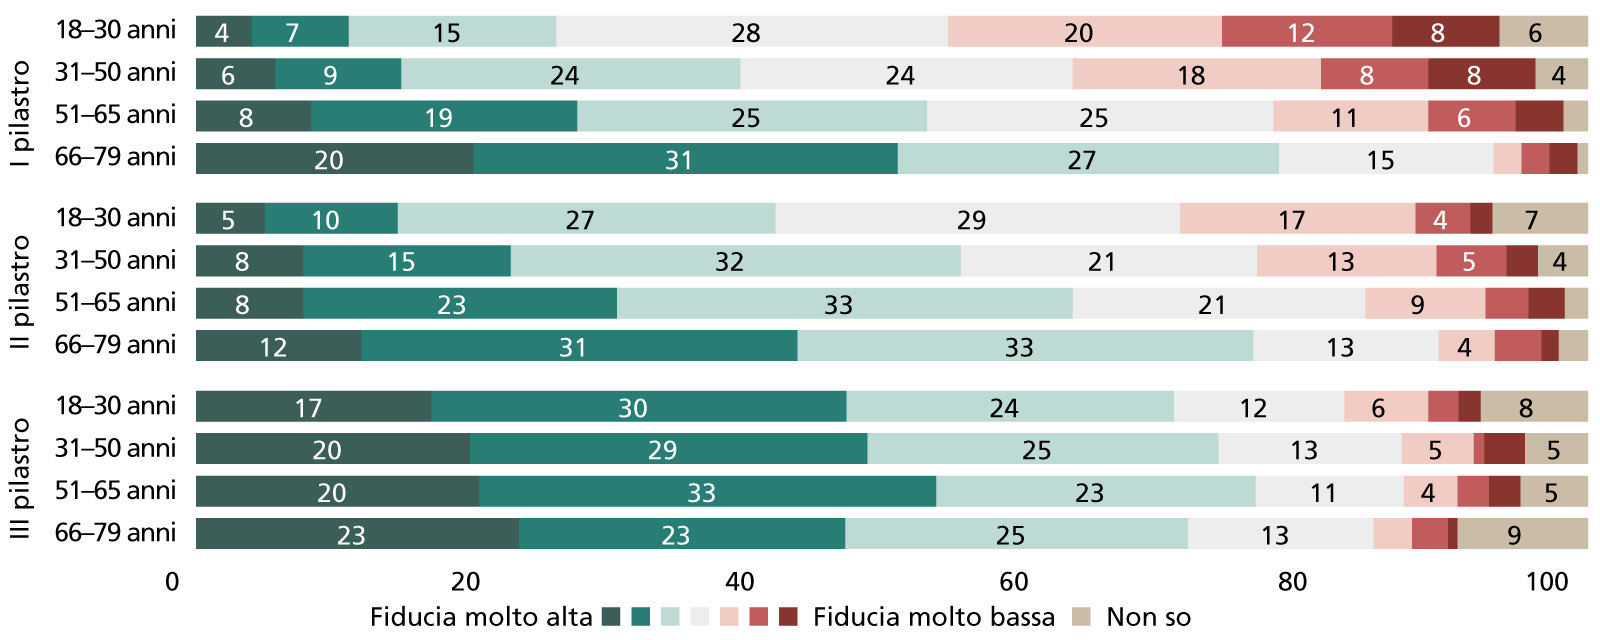
La situazione rimane molto fluida, ma se la fiducia nei confronti dell’Avs continua a viaggiare in cattive acque, in attesa delle nuove votazioni del 29 novembre sul finanziamento della 13esima mensilità, i buoni rendimenti ottenuti dagli investimenti delle Casse pensioni negli ultimi due anni alimentano il sentiment positivo della maggior parte delle persone nei confronti delle componenti più ‘private’, ossia II e III pilastro. In particolare il II sta diventando un elemento chiave nella valutazione di possibili nuove opportunità professionali, per la geografia molto frastagliata dell’offerta da parte delle Casse, sia in termini di flessibilità delle regole, sia di remunerazione degli averi.
Migliora il sentiment
Quanta fiducia nutre nella sostenibilità finanziaria futura del pilastro? (sondaggio)
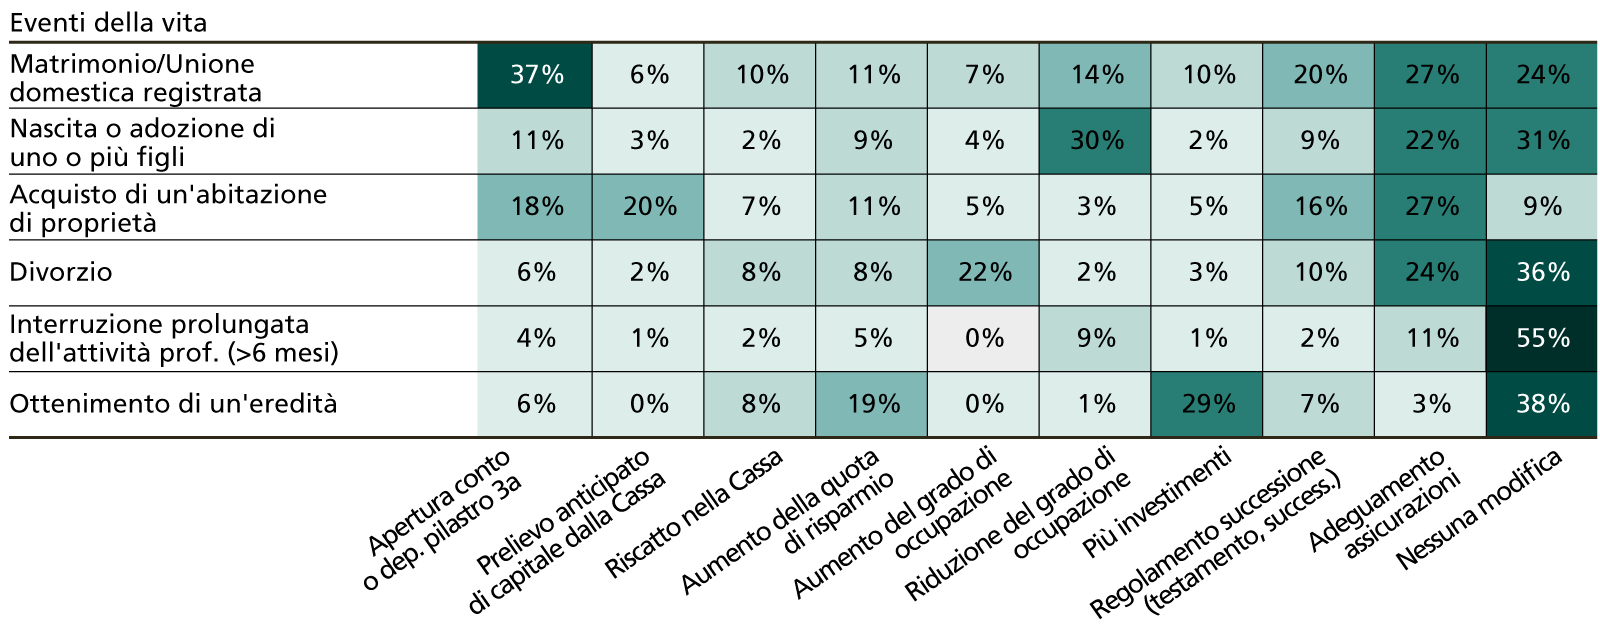
Che succede quando?
Conseguenze previdenziali di eventi importanti della vita (sondaggio tra 18-79enni)
In generale il clima è comunque molto positivo, e la fiducia della cittadinanza rispetto alla solidità del II pilastro non è in discussione, e anzi in progressivo ulteriore miglioramento, sia tra i pensionati e gli assicurati ultra 50enni, sia tra gli assicurati più giovani.
Altresì anche il III pilastro sta conoscendo un nuovo slancio, mai come in questo momento il numero di intervistati che già ne dispone è stato così alto. Cresce in generale la propensione al risparmio delle famiglie, secondo i dati del Kof è al 19%, e aumenta anche la quota di investimenti in titoli del pilastro 3a (94,4 miliardi di franchi), pari al 43,9%.
Questione di scelte. Una decisione presa con leggerezza, e magari d’impulso, a distanza di anni e decenni, in ambito previdenziale, può fare la differenza. Ma cosa incide solitamente su tali scelte?
II pilastro sta sempre più diventando un elemento chiave nella valutazione di possibili nuove opportunità professionali, per la geografia molto frastagliata dell’offerta da parte delle Casse, sia in termini di flessibilità delle regole, sia di remunerazione degli averi» Arno Edera, Pianificatore finanziario del team Previdenza & Investimenti di Raiffeisen Svizzera in Svizzera italiana
Soprattutto I e II pilastro sono molto sensibili a tutte le decisioni rispetto a grado di occupazione e salario, e stando ai dati, oltre la metà della popolazione in concomitanza di matrimonio o nascita di un figlio le effettua. In occasione delle nozze il 37% degli intervistati ha aperto un pilastro 3a, e circa il 10% effettua riscatti nella Cassa pensioni, con ogni probabilità per controbilanciare lo svantaggio fiscale derivante dal matrimonio, e dunque ridurre il reddito imponibile.
La nascita o l’adozione di un figlio coincide invece spesso con una riduzione del grado di occupazione mediamente di circa il 30%, elemento che in età avanzata, soprattutto nel caso delle donne, ha riflessi previdenziali significativi. Parimenti l’11% degli intervistati ha aperto un pilatro 3a e il 9% ha aumentato il risparmio.
Ad avere un impatto considerevole è poi l’acquisto di un’abitazione, spesso l’occasione per rivedere i propri progetti finanziari. Circa il 20% degli interessati preleva anche una parte del capitale previdenziale, e il 18% apre il pilatro 3a che è costituito in pegno per il finanziamento dell’immobile. Un modo di beneficiare delle agevolazioni fiscali relative ai versamenti, lasciando poi il capitale investito in titoli sul lungo periodo.
L’80% dei pensionati con abitazione di proprietà si dichiara soddisfatto del livello del proprio patrimonio, rispetto al 60% di quelli privi dell’immobile. Il 25% di questi intervistati ha però anche dichiarato di aver effettuato di recente importanti investimenti nella proprietà, probabilmente per intercettare gli ultimi incentivi derivanti dall’abolizione del valore locativo, effettiva dal gennaio ‘29.
Quarto evento, le eredità. Il 29% di coloro che ne hanno beneficiato ha investito in titoli, e l’8% ha anche effettuato riscatti nella Cassa pensioni.
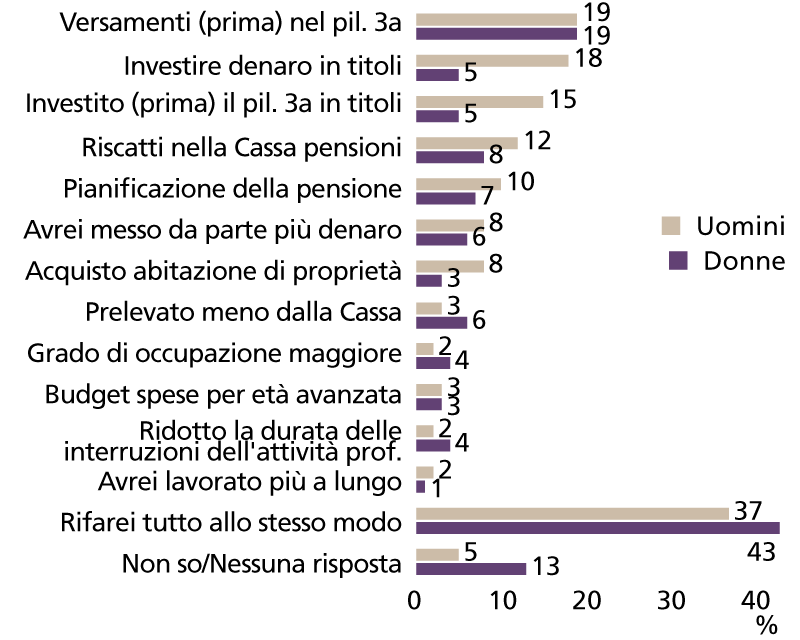
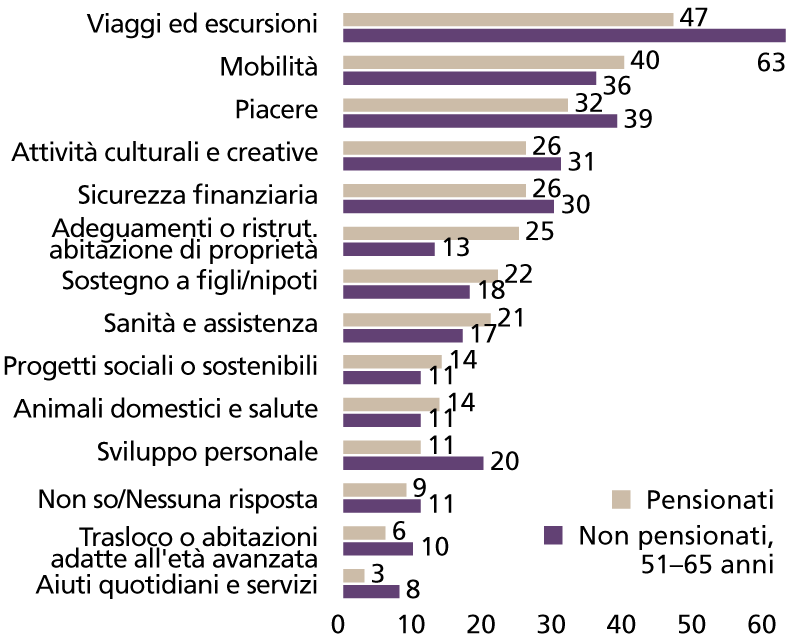
Tempi supplementari. Costituito il patrimonio, pur tra scelte più o meno lungimiranti o giuste, tagliato il traguardo della pensione, come viene impiegato? In questo caso a fare una sostanziale differenza è la generazione di appartenenza. Tra i già pensionati viaggi, mobilità e piaceri sono tra le principali voci di spesa, con il 47% degli intervistati che posiziona i viaggi al primo posto. Tra coloro che invece in pensione non ci sono ancora, ma sono ormai prossimi, ben il 63% vorrebbe effettuare dei viaggi.
Quello che si nota è che la generazione dei non ancora pensionati ha progetti molto ambiziosi, e dunque costosi, per la propria terza età, soprattutto nella prima fase, in ancora relativa gioventù. Circa i due terzi degli intervistati prevede dunque un fabbisogno finanziario invariato o crescente rispetto agli ultimi anni di vita professionale attiva, peccato che per come è stato disegnato il sistema previdenziale svizzero l’equilibrio sia ribaltato: dopo il pensionamento le spese dovrebbero scendere. I e II pilatro dovrebbero infatti coprire sino al 60% dell’ultimo salario.
Rispetto agli attuali pensionati, il triplo dei pensionandi tra 51 e 65 anni si aspetta qualche problema, ed effettivamente sono molti i fattori a suggerire che avranno a disposizione meno risorse dei loro predecessori, i Baby Boomer, che hanno intercettato le coincidenze di un periodo economicamente molto florido. Questo spiega la corsa degli ultimi anni al III pilastro, pur in assenza di una sana cultura della pianificazione finanziaria, ancora ampiamente assente.
Dal 2018 il Barometro della previdenza misura il sentiment della popolazione svizzera relativamente a una tematica che nel corso degli anni ha assunto un ruolo chiave nella vita di una quota sempre più importante di persone, e che ormai si colloca tra le principali preoccupazioni di molti.
L’indagine, condotta per il tramite di un sondaggio rappresentativo dell’intera popolazione, è imperniata su quattro indicatori: l’impegno per la propria previdenza; la conoscenza dei suoi aspetti principali; la fiducia nel sistema complessivo e nei suoi singoli pilastri; oltre ai risultati economici riportati dagli stessi nel corso dell’anno.
© Riproduzione riservata