


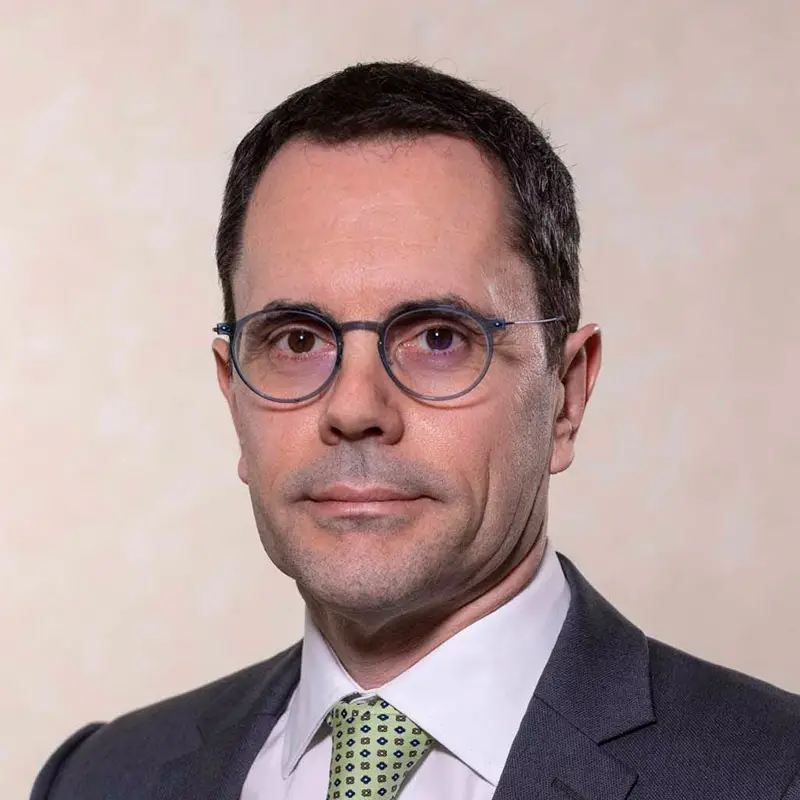
L’ultimo trimestre del 2026 si apre in un contesto che sfida molte delle convinzioni maturate dagli investitori negli ultimi anni. Da un lato, la forza della crescita globale continua a sostenere gli utili societari e i mercati azionari; dall’altro, il deciso rialzo dei rendimenti obbligazionari impone una revisione delle strategie di allocazione. Per Marco Comini, Ceo di Bg Aequitum – boutique indipendente con sede a Lugano recentemente nata dal consolidamento di due società di gestione nel gruppo Banca Generali – non si tratta dell’inizio di una fase di crisi, bensì di un ritorno a condizioni di mercato in cui il capitale torna ad avere un prezzo e la selezione degli investimenti assume un ruolo centrale. Una realtà che offre nuove opportunità, ma che richiede maggiore attenzione nella costruzione dei portafogli, con uno sguardo particolare alla diversificazione geografica e alla qualità degli emittenti.
Il paradosso apparente dell’ultimo trimestre
«Il 2026 entra nell’ultimo trimestre con un paradosso solo apparente: l’azionario globale resta vicino ai massimi mentre il mercato obbligazionario attraversa la fase di vendite più intensa dalla primavera 2025. Il decennale americano si è spinto fino al 5,3%, ai massimi dal 2007, e il trentennale oltre il 5,6%”, afferma Comini. “Non leggiamo in questo movimento un segnale di crisi, ma il riprezzamento del costo del capitale: l’economia cresce più del previsto, con gli indici Pmi ai massimi da anni su entrambe le sponde dell’Atlantico, l’energia resta cara e le Banche Centrali sono tornate ad alzare i tassi. La Fed ha portato i tassi al 4% con il rialzo di settembre, il primo dal 2023, e la BCE è al 2,50%».
Bene l’azionario ma serve selezione
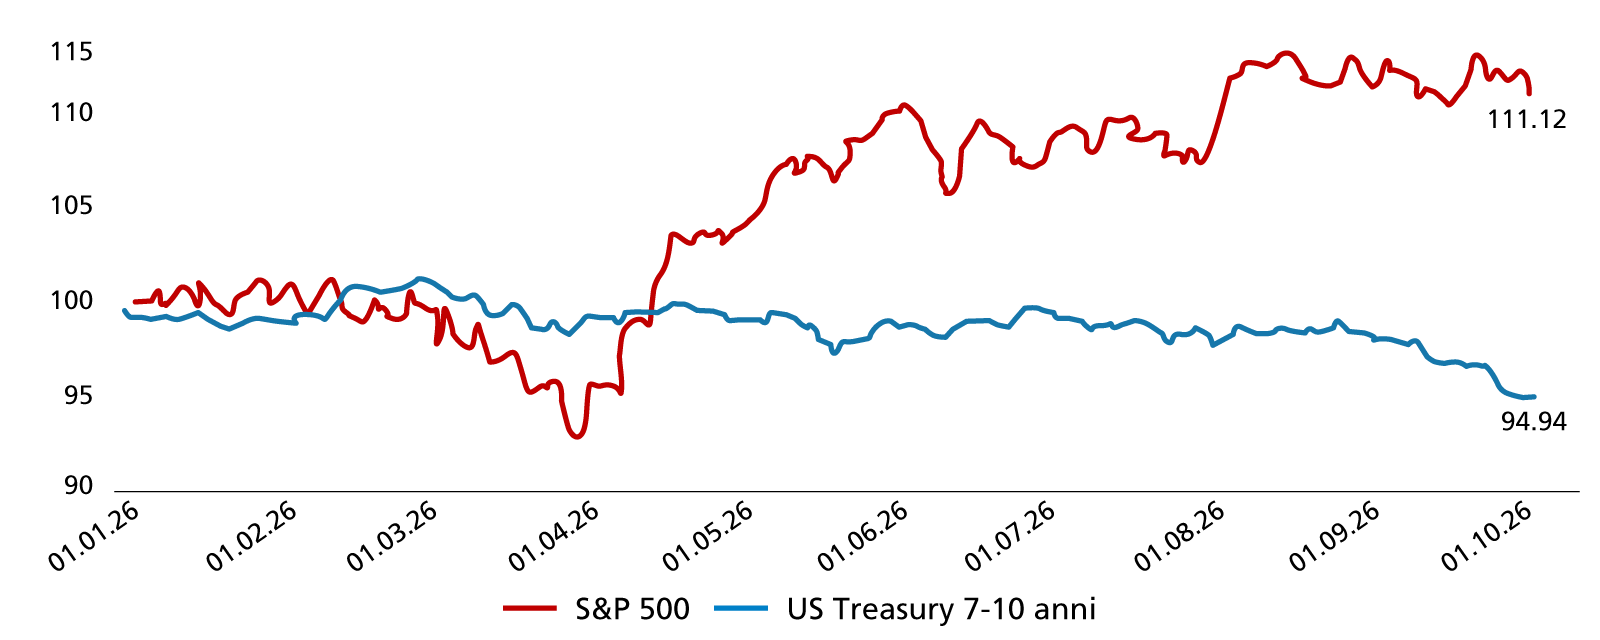
Sull’azionario Bg Aequitum mantiene un’impostazione costruttiva ma selettiva. L’S&P 500 guadagna circa il 12% da inizio anno e, poiché gli utili sono cresciuti più dei prezzi, tratta intorno alle 19 volte gli utili attesi, sui minimi dal 2023. Il motore resta l’intelligenza artificiale, a cui le stime di mercato attribuiscono quasi metà della crescita degli utili di quest’anno. Osserviamo tuttavia una leadership sempre più ristretta: l’indice equiponderato e le small cap hanno ceduto tra il 5% e l’8% dai massimi di agosto. Con un rendimento privo di rischio sopra il 5%, il discrimine diventa la qualità nota l’esperto: bilanci solidi, potere di prezzo, capacità di autofinanziare la crescita.
Le preoccupazioni sul quadro fiscale Usa
«È nel reddito fisso che vediamo la novità più rilevante per i portafogli. L’aumento dei rendimenti riflette non solo la resilienza dell’economia ma anche le crescenti preoccupazioni sul quadro fiscale statunitense, con un debito pubblico oltre i 40.000 miliardi di dollari e un fabbisogno di finanziamento che continua ad aumentare», racconta il Ceo. «In questa fase, il principale motore del rendimento obbligazionario resta il flusso cedolare». Nel credito, le recenti performance negative sono state determinate soprattutto dal rialzo dei tassi governativi: gli spread investment grade restano sostanzialmente stabili, mentre nell’high yield il moderato ampliamento degli spread ha riportato i rendimenti su livelli interessanti senza evidenziare un deterioramento significativo dei fondamentali. «Continuiamo a privilegiare emittenti di qualità e scadenze brevi e intermedie, mantenendo prudenza sulle duration più lunghe. Molti investitori sono oggi fortemente esposti agli Stati Uniti e al tema dell’intelligenza artificiale. L’obiettivo non è diminuire l’esposizione al mercato statunitense, ma integrarla con fonti di rendimento meno correlate».
Per la diversificazione si guarda all’Europa
Secondo i gestori diversificare, l’Europa può essere un ottimo complemento: valutazioni intorno alle 14 volte gli utili, una leadership meno concentrata, un mix settoriale diverso e un ciclo in ripresa, pur con i rischi legati a inflazione ed energia. «Per cercare protezione guardiamo invece alla Svizzera: inflazione allo 0,8%, tasso guida fermo allo 0%, un listino difensivo tra farmaceutici, alimentari e assicurativi e un franco che, pur indebolito quest’anno dal differenziale dei tassi, resta una riserva di valore strutturale».
Si apre la forbice
Performance cumulata ytd (I-2026: 100)
Il petrolio resta la variabile principale
La variabile capace di cambiare lo scenario resta il petrolio. Con il Brent in area 100-105 dollari e lo Stretto di Hormuz al centro di negoziati dall’esito incerto, un accordo toglierebbe pressione a inflazione e rendimenti; un nuovo irrigidimento avrebbe l’effetto opposto. L’oro, in lieve calo da inizio anno dopo i record di gennaio, conserva il ruolo di assicurazione, non di motore di rendimento.
I mercati saranno guidati più dai tassi che dagli utili: ‘rimanere investiti con più qualità’
«Da qui a dicembre ci attendiamo mercati guidati più dai tassi che dagli utili. Gli snodi sono chiari: le trimestrali da metà ottobre, i dati americani su lavoro e inflazione, le riunioni della Fed del 28 ottobre e del 9 dicembre, le elezioni di metà mandato del 3 novembre», prosegue Comini. «Il mercato sconta una stretta più aggressiva di quanto prevedano le principali case d’investimento: se l’inflazione non accelerasse oltre, riteniamo probabile una stabilizzazione dei rendimenti, a sostegno tanto dei bond quanto delle azioni». Lo scenario di rischio è quello in cui il caro energia costringe le banche centrali a frenare fino a rallentare l’economia. «Il messaggio ai nostri clienti è di restare investiti, con più qualità, più diversificazione e meno concentrazione: non siamo in un mercato che fugge dal rischio, ma in un mercato che ha ricominciato a dare un prezzo al tempo e al capitale», conclude.
© Riproduzione riservata