


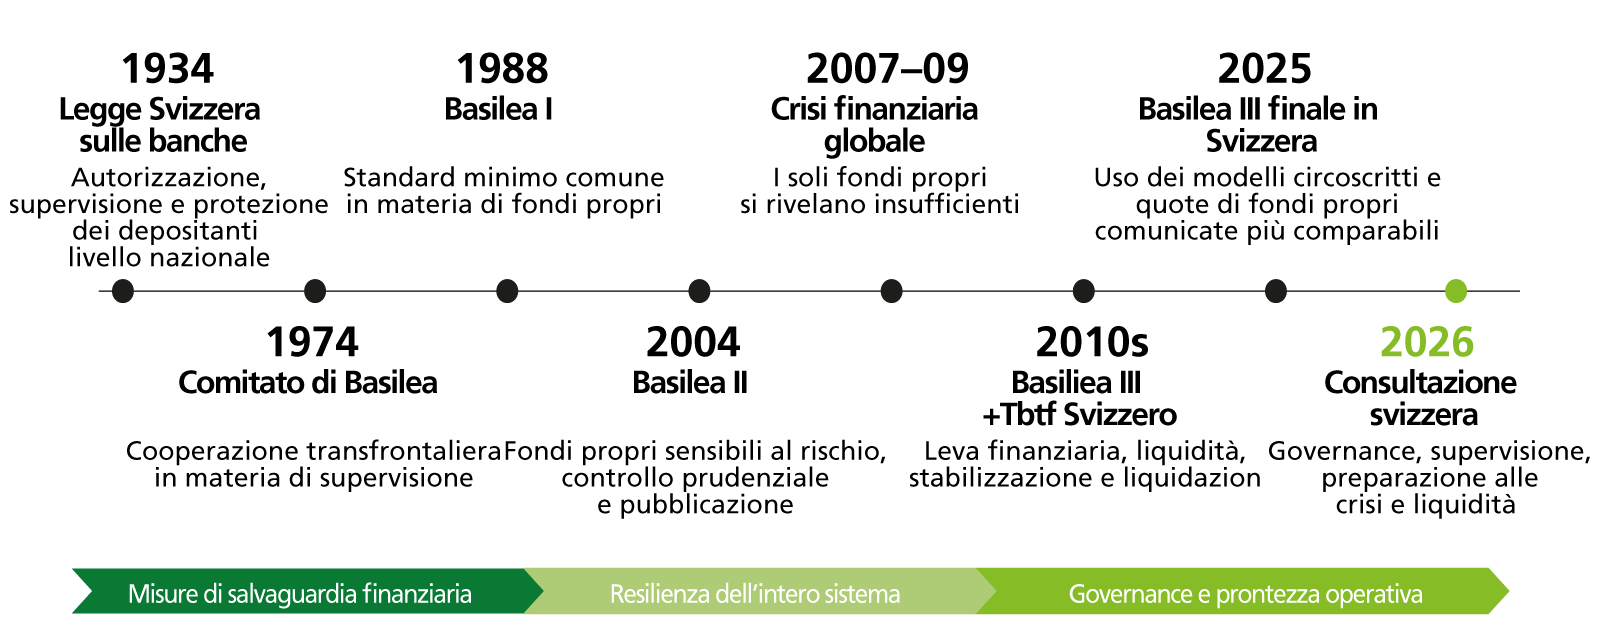
L’attività bancaria si fonda sulla fiducia. Le imprese devono poter contare sul buon fine dei pagamenti, le famiglie sulla disponibilità dei propri depositi, e l’economia necessita di credito anche in contesti d’incertezza. La regolamentazione protegge la fiducia nel sistema e la sua stabilità. In Svizzera il fondamento è la legge sulle banche del 1934, che ha introdotto l’obbligo di autorizzazione, la supervisione e la protezione dei depositanti.
Da allora non è cambiato l’obiettivo, ma l’interconnessione globale dei rischi che lo minacciano. Gli ampliamenti significativi della regolamentazione bancaria hanno quasi sempre fatto seguito a momenti in cui una turbolenza sui mercati ha esposto una debolezza normativa.
Dalle regole nazionali agli standard internazionali. Per gran parte del 20esimo secolo la vigilanza bancaria è rimasta prevalentemente nazionale. Questo approccio ha funzionato finché bilanci, raccolta e controparti restavano entro i confini nazionali. Con l’internazionalizzazione dell’attività bancaria, la sede della vigilanza e del rischio hanno iniziato a divergere. I dissesti bancari del 1974 (per esempio Bankhaus Herstatt) hanno reso impossibile ignorare il problema: le controparti sono rimaste esposte in relazione a operazioni per le quali avevano già adempiuto la propria parte.
La risposta è stata il coordinamento internazionale della supervisione: i governatori delle Banche Centrali del G10 hanno istituito il Comitato di Basilea per la supervisione bancaria. Il suo primo risultato di rilievo è stato l’Accordo di Basilea sui fondi propri del 1988 (Basilea I), uno standard minimo comune in materia di fondi propri, misurato sulle posizioni ponderate per il rischio di credito.
Basilea II, pubblicato nel giugno del 2004, ha legato più strettamente le esigenze al rischio misurato delle singole posizioni, ha introdotto il controllo prudenziale della valutazione interna dei fondi propri della banca e ha fatto ricorso alla pubblicazione delle informazioni per rafforzare la disciplina di mercato.
La sensibilità al rischio si è così affermata come principio ordinatore: le esigenze devono dipendere da ciò che una banca fa, non soltanto dalla dimensione del suo bilancio. Gli sviluppi normativi successivi hanno corretto l’attuazione iniziale di tale principio.
E arrivò il 2008. Basilea II, adottato nel 2004, mirava a correggere uno dei principali punti deboli di Basilea I: esigenze di capitale troppo sommarie per rispecchiare i rischi effettivamente assunti dalle banche. La regolamentazione ha reso i fondi propri più sensibili al rischio e ha consentito agli istituti più evoluti un ricorso maggiore ai modelli interni.
La Crisi finanziaria globale ha esposto i limiti. Una banca poteva soddisfare le esigenze in materia di fondi propri ponderate in funzione del rischio ma rimanere pericolosamente fragile. Due punti deboli si sono rivelati particolarmente rilevanti.
Il primo, la leva finanziaria. I requisiti di capitale ponderati per il rischio potevano mantenersi su livelli rassicuranti anche mentre le banche accumulavano esposizioni in bilancio e fuori bilancio considerevolmente ampie.
La Svizzera è una delle economie di maggiore successo al mondo. La sua prosperità è legata a un’economia connessa a livello internazionale e a un settore finanziario con una presenza globale significativa. Mantenere questa posizione richiede un sistema economico e finanziario altamente efficace e interconnesso, e ciò incide in misura rilevante sul margine di manovra del legislatore
Il secondo, la liquidità. Basilea II era essenzialmente un regime di fondi propri e non prevedeva alcuno standard quantitativo internazionale sulla liquidità. La Crisi ha dimostrato che i soli fondi propri prudenziali non bastavano ad assicurare la sopravvivenza una volta venuta meno la raccolta all’ingrosso.
La Svizzera ha attuato Basilea II a partire dal 1 gennaio 2007. La sua risposta successiva alla crisi si è poi spinta oltre, in particolare con la regolamentazione Too big to fail entrata in vigore nel 2012.
Basilea III è stato introdotto per tappe dal 2013. Le ultime fasi di Basilea III, concordate internazionalmente fra il 2017 e il 2019, sono entrate in vigore in Svizzera il 1 gennaio 2025. Tali riforme non hanno sostituito la sensibilità al rischio: l’hanno circoscritta, limitando il ricorso ai modelli interni per ridurre le posizioni ponderate in funzione del rischio e rendendo più comparabili i coefficienti patrimoniali comunicati.
Con l’attuazione di Basilea III, il coefficiente di leva finanziaria non basato sul rischio è stato integrato nel 2018 come presidio di salvaguardia rispetto al quadro basato sui requisiti ponderati per il rischio. Basilea III ha inoltre introdotto buffer patrimoniali e, per la prima volta, standard quantitativi internazionali in materia di liquidità. Il programma di riforme ha inoltre rafforzato la disciplina sulle grandi esposizioni e sul rischio di concentrazione e ha istituito nuovi regimi per il risanamento e la risoluzione delle banche di rilevanza sistemica.
Se la Svizzera vuole restare un’economia competitiva a livello globale, che ospita operatori internazionali di primo piano con sede nel Paese, la chiave sta nel fissare standard normativi che tutelino la stabilità finanziaria senza erodere la competitività degli istituti svizzeri
Dal rischio di bilancio alla resilienza operativa. Altri cambiamenti di rilievo provengono da una seconda direzione: esigenze relative alla Governance, ai dati, alla tecnologia e alla resilienza operativa. La circolare Finma sui rischi operativi e sulla resilienza, in vigore dal 1 gennaio 2024, impone agli istituti di individuare servizi e dati critici, di definire le tolleranze alle interruzioni e di adottare misure affinché tali servizi continuino a essere erogati in scenari di stress plausibili.
Un approccio basato sul rischio a livello di istituto. La proporzionalità prevede che le esigenze normative siano calibrate su dimensioni, complessità e attività di un istituto. In Svizzera Finma classifica le banche nelle categorie da 1 a 5 e calibra di conseguenza l’intensità della vigilanza. Il regime per le piccole banche consente agli istituti delle categorie 4 e 5 particolarmente liquidi e ben capitalizzati di applicare esigenze semplificate in materia di fondi propri e liquidità.
Proporzionalità non significa standard più bassi. Significa riconoscere che un quadro concepito per bilanci globali e portafogli di negoziazione complessi non va applicato tout court a un’attività regionale di deposito e di credito ipotecario.
Ma cosa si prospetta? Il quadro svizzero è in ulteriore ampliamento. È all’esame del Parlamento una revisione della legge sulle banche che obbliga gli istituti di rilevanza sistemica a coprire le partecipazioni estere con fondi propri di massima qualità. Nell’agosto del 2026 il Consiglio federale ha avviato la procedura di consultazione su ulteriori modifiche della legge sulle banche e dell’ordinanza sulla liquidità riguardanti Governance, supervisione e preparazione alle crisi.
L’obiettivo dichiarato riguarda un regime di responsabilità individuale per i dirigenti apicali delle banche con almeno 250 dipendenti, la remunerazione, gli strumenti e le competenze di Finma, la pianificazione del risanamento e della risoluzione, nonché l’accesso alla liquidità della Banca Nazionale Svizzera. La consultazione si svolge fino al 19 novembre 2026; il Governo prevede di trasmettere il messaggio al Parlamento nel 2027 e la prima entrata in vigore è prevista per l’inizio del 2029.
Si srotola una grande storia
Evoluzione della regolamentazione bancaria in Svizzera
Il successo elvetico e la sfida. La Svizzera è una delle economie di maggiore successo al mondo. La sua prosperità è strettamente legata a un’economia connessa a livello internazionale e a un settore finanziario con una presenza globale significativa. Raggiungere e mantenere questa posizione da Paese piccolo richiede un sistema economico e finanziario altamente efficace e interconnesso, e ciò incide in misura rilevante sul margine di manovra del legislatore svizzero e delle autorità svizzere di regolamentazione. In particolare:
a) La regolamentazione può limitare i rischi e attenuarne le possibili conseguenze, ma non può impedire che i rischi si concretizzino;
b) Anche se gli istituti con sede in Svizzera operano secondo gli standard più elevati, restano comunque esposti in misura sostanziale alle distorsioni dei mercati globali;
c) Qualunque piano di crisi predispongano il Parlamento, il Governo e l’autorità di regolamentazione, la sua efficacia può comunque essere limitata dalle decisioni di altri Governi e degli operatori di mercato globali.
Se la Svizzera vuole restare un’economia competitiva a livello globale, che ospita operatori internazionali di primo piano con sede nel Paese, la chiave sta nel fissare standard normativi che tutelino la stabilità finanziaria senza erodere la competitività degli istituti svizzeri. Le modifiche proposte alla regolamentazione Too big to fail mirano a ottimizzare ulteriormente questo duplice obiettivo.
© Riproduzione riservata