


Il tramonto demografico che stanno da tempo vivendo le principali economie avanzate, con la significativa eccezione degli Stati Uniti, seppur per altre ragioni, pone sotto crescente stress i sistemi previdenziali nazionali, disegnati in un’altra epoca storica, e su presupposti non più così scontati.
Il sistema previdenziale svizzero gode di una salute migliore rispetto a molti altri Stati europei, ma non per questo è immune ai mali di oggi, tra cui per l’appunto un’avversa dinamica demografica che porta a crescenti uscite di capitali, rendite a beneficio della popolazione non più attiva, ed entrate decrescenti, da parte di una popolazione attiva e occupata che soprattutto andrà riducendosi. La coesistenza però dei tre pilastri, tra loro molto diversi per logiche e forme di finanziamento, in parte ammortizza i probabili effetti, almeno nel medio termine.
Ciononostante, la tematica è in cima alla lista delle preoccupazioni della popolazione residente, la cui maggioranza è sempre più prossima al traguardo della pensione. Risparmiare non basta più, dunque non può essere la soluzione, fermo restando che un patrimonio, piccolo o grande che sia, non si costituisce in un giorno, ma in anni di scelte consapevoli e ponderate, soprattutto investendo.
La dimostrazione che però sia possibile costituirlo è la Previdenza professionale (II Pilastro) a circostanziarlo nei numeri ogni giorno: il 40% degli averi di vecchiaia disponibili all’atto del pensionamento sono infatti il frutto di decenni d’investimenti condotti dalle Casse pensioni, il cui contributo è ampiamente superiore a quanto versato dai lavoratori (25% del totale), e anche dai datori di lavoro (35%), e che in quanto tale viene abitualmente definito ‘terzo contribuente’.
L’attività d’investimento continuativa nell’arco dei decenni è la leva strategica che consente il raggiungimento di questi sorpredenti risultati. Dovrebbe iniziare il prima possibile, ad esempio grazie ai genitori, e non terminare all’atto del pensionamento, ma ‘adeguarsi’ alle pur significatamente mutate circostanze.
Prima. La costituzione del patrimonio è un processo che in molti casi attraversa le generazioni, essendo in parte anche trasmesso alle successive, e i dati mostrano che spesso anche le abitudini dei più giovani siano influenzate da quelle dei meno. Avere genitori che investono, rende più probabile che i figli facciano lo stesso.
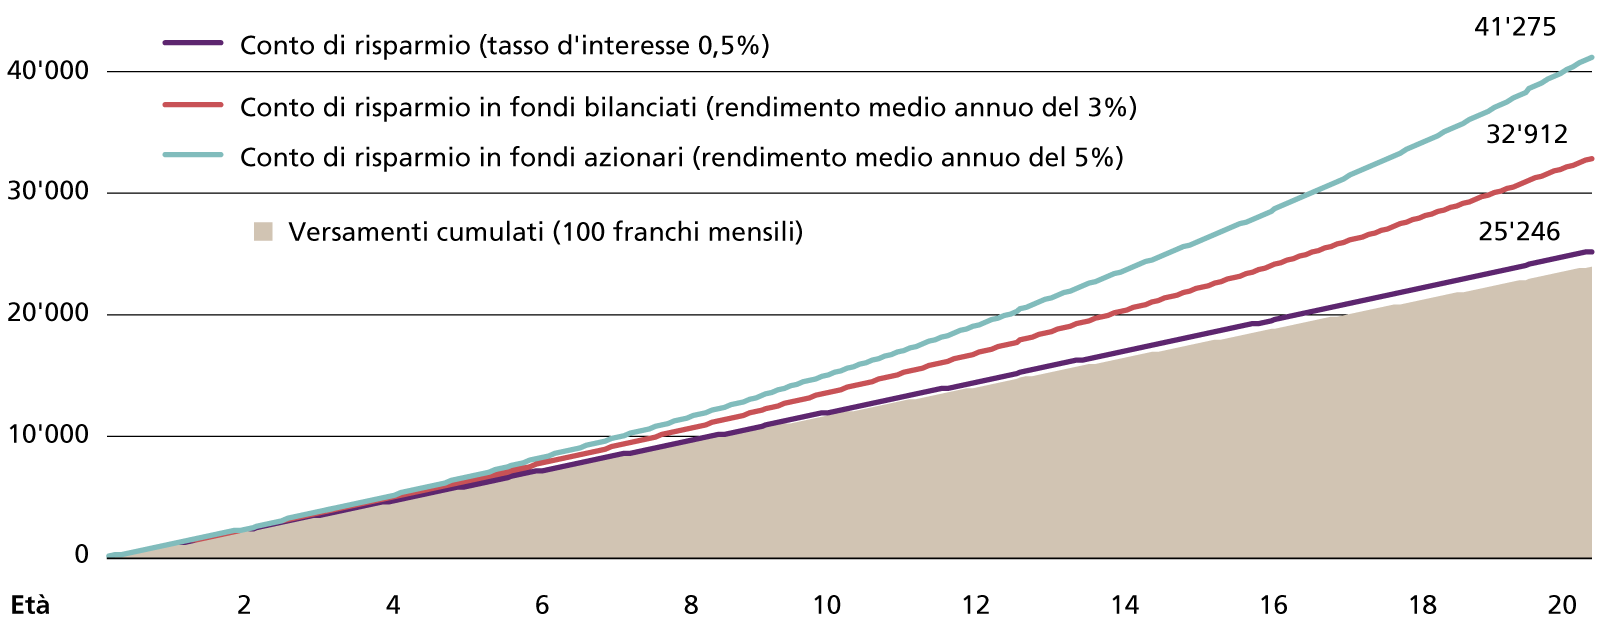
Dunque, quando iniziare? Alla nascita di un figlio le preoccupazioni sono molte, e la sicurezza finanziaria non è in cima alle priorità, seguita da un proverbiale ‘tanto c’è tempo’. Non è propriamente così, e comunque potrebbe anche non esserlo. Il tempo è il migliore alleato degli investitori, a prescindere da quanto si decida di investire. Un importo minimo mensile di 100 franchi, a dipendenza di come venga investito, può dare al compimento del 20esimo anno di vita risultati già notevoli. Forse sbalorditivi?
Il terzo è quello giusto
Quota media dei contributori al capitale previdenziale (anni 2004-24)
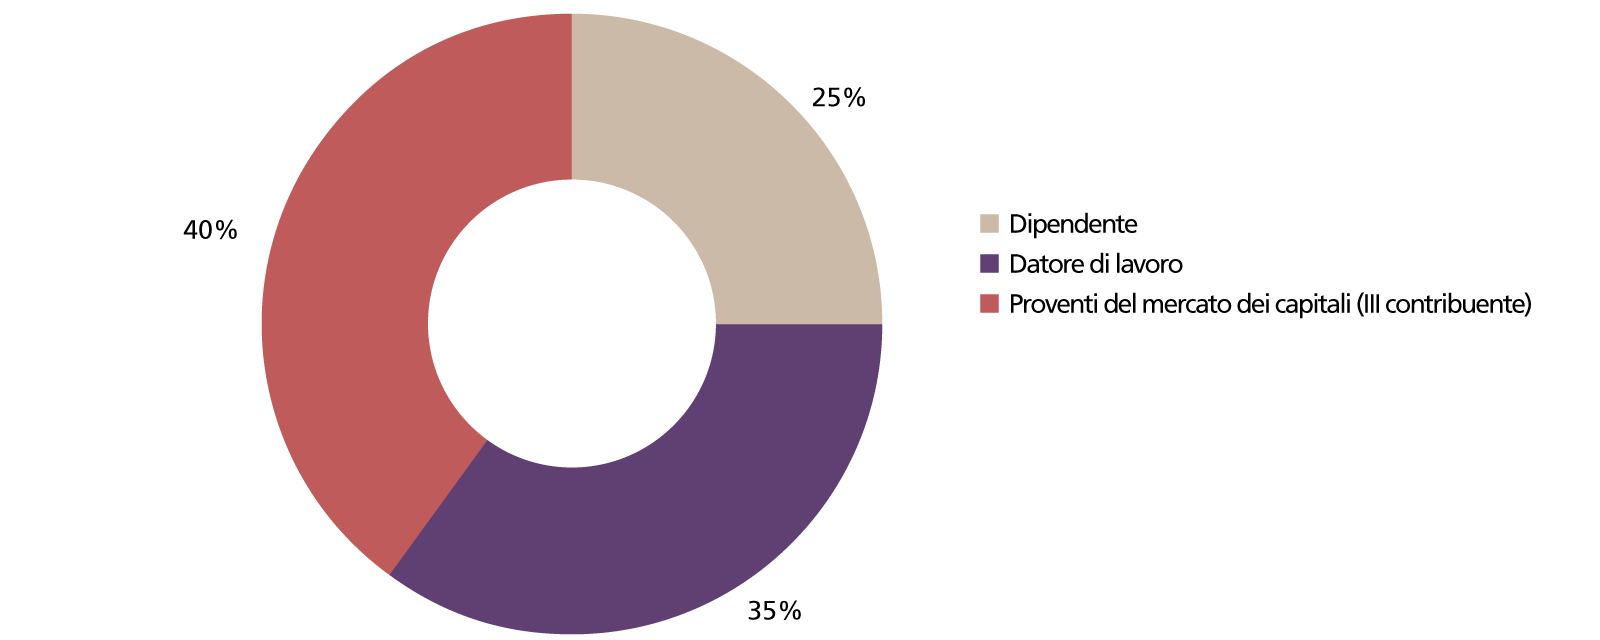
Il capitale iniziale versato in 20 anni è di 24mila franchi, ma: laddove sia stato accantonato in un semplice conto risparmio, con un rendimento dello 0,5% annuo, se ne aggiungono 1’200 di interessi maturati; laddove sia stato investito in un portafoglio equilibrato (3% annuo di rendimento medio) se ne aggiungono quasi 9mila; laddove sia stato investito in una strategia azionaria (5% medio) i proventi maturati sarebbero superiori ai 17mila. La base è sempre la stessa: 100 franchi al mese, per 20 anni. Risultato? Un cuscinetto finanziario, e una sana abitudine appresa per i decenni successivi.
Dopo. Presupponendo una vita professionale senza buchi troppo significativi, all’atto del pensionamento dovrebbe essere stato maturato un certo capitale, in gergo gli ‘averi di vecchiaia’, ed è lì che ci si trova confrontati con una prima fondamentale scelta: rendita, capitale o una combinazione dei due.
La fine della vita attiva è un traguardo importante sotto molti aspetti, anche in termini d’investimento, seppur con qualche caveat. L’attenzione si sposta dalla costituzione del patrimonio, alla sua conservazione e un utilizzo pianificabile. L’obiettivo dichiarato è che, nel loro complesso, l’Avs e le altre prestazioni pensionistiche garantiscano lo standard di vita desiderato per tutti gli anni successivi, auspicabilmente molto a lungo.
Nonostante ogni individuo sia diverso, e valga la pena di richiedere una consulenza ad hoc, la situazione è particolarmente delicata nel caso di coloro che optano per ritirare l’intero capitale accumulato, presupponendo un’attenta pianificazione finanziaria.
Risparmiare non basta più, dunque non può essere la soluzione, fermo restando che un patrimonio, piccolo o grande che sia, non si costituisce in un giorno, ma in anni di scelte consapevoli e ponderate, e soprattutto investendo
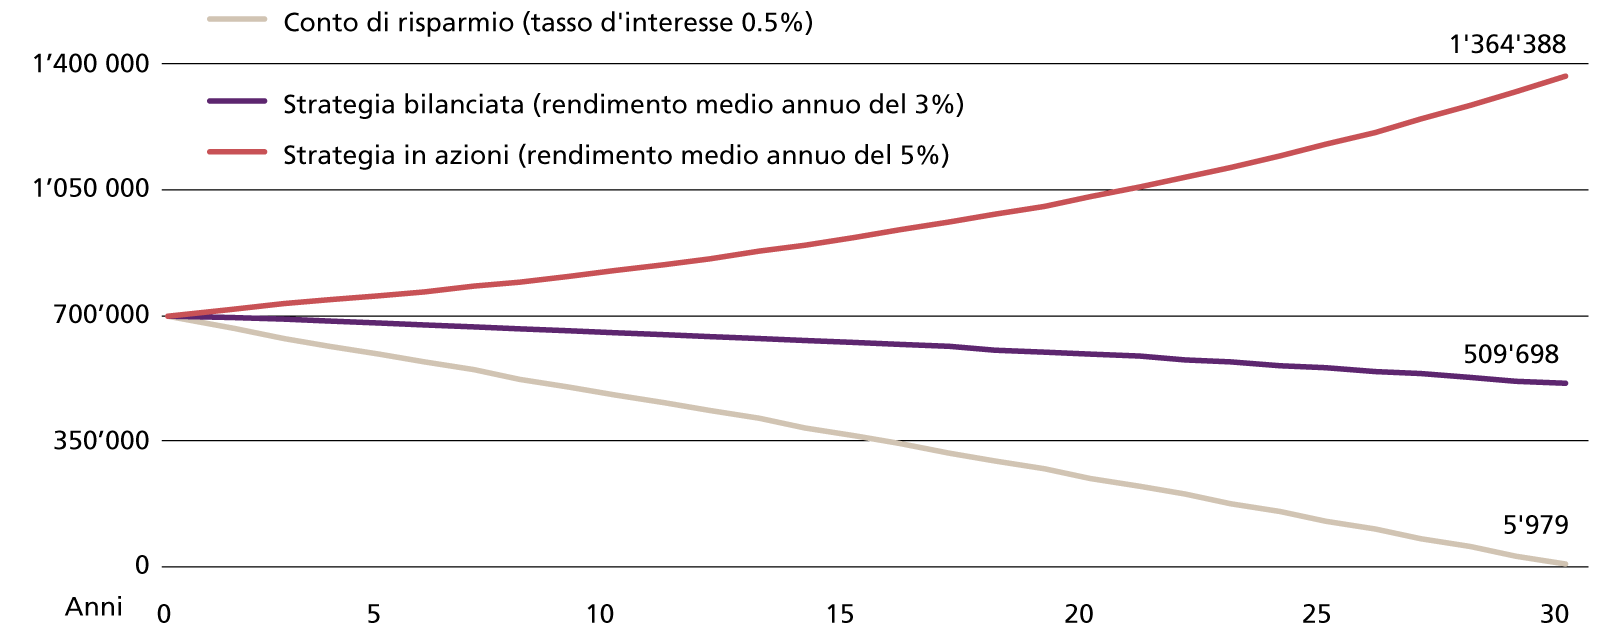
Ammettendo di ritirare 700mila franchi, tutti i propri averi di vecchiaia, depositandoli su un conto risparmio, e prelevando 25mila annui per coprire le proprie esigenze, a integrazione della rendita Avs, a distanza di 30 anni l’intero patrimonio risulterà esaurito, senza che siano occorse emergenze o imprevisti, e avendo mantenuto una ferrea disciplina.
Laddove invece il capitale fosse comunque investito, in una qual misura, con un rendimento annuo medio del 3%, e continuando a prelevarne 25mila annui, a 95 anni si disporrebbe di ancora 500mila franchi. Laddove raggiungesse invece un rendimento medio del 5%, al netto dei prelievi, il capitale continuerebbe a crescere, quasi raddoppiando (1,3 milioni).
I tre vasi. Investire il capitale dopo il pensionamento può dunque fare la differenza, o meglio, continuare a farla, in linea con i decenni in cui si è formato. Ma come?
Un primo aspetto da considerare è che ‘qualcosa è cambiato’, dunque anche i potenziali investimenti devono essere diversi, o più strutturati. Un buon modello è quello che si definisce ‘dei tre vasi’, ossia la suddivisione del capitale in tre diversi depositi, gestendoli differentemente.
L’anno zero
Evoluzione del capitale in tre diversi scenari (100 chf mensili per 20 anni)
Un nuovo anno zero
Evoluzione del capitale previdenziale con prelevamenti annui fissi di 25k chf
Il primo vaso, quello delle emergenze, è una piccola quota di liquidità immediatamente utilizzabile, non investita. Il secondo è quello utilizzato per le spese correnti, che deve coprirle con un orizzonte temporale di dieci anni, investendo in attività poco rischiose e stabili nel tempo.
Il terzo è quello che guarda a oltre 10 anni, e che continua a far ‘lavorare’ il capitale, investendo a lungo termine, rimpinguando ad esempio con i suoi rendimenti il secondo, e preparandosi anche a essere trasmesso alla generazione successiva.
La previdenza si conferma essere una materia fondamentale ma anche estremamente complessa, in cui è meglio non improvvisare, per non incappare in situazioni potenzialmente esplosive.
© Riproduzione riservata