


Frequente imbattersi in questi giorni, dopo l’annuncio dei premi malattia per il 2027, nella seguente constatazione: “I costi del nostro sistema medico-sanitario aumentano in modo incontrollato. Per un numero sempre crescente di cittadini, i premi costituiscono un onere insostenibile”. Sintomatico è che fosse già l’incipit della spiegazione con cui il Consiglio federale invitava a benedire la nuova Legge federale sull’assicurazione malattie (LAMal) che – effettivamente approvata con il 51,8% dei sì alle urne nel dicembre 1994 – varca quest’anno in forma non troppo smagliante la soglia del terzo decennio dall’entrata in vigore. Nemmeno le rivendicazioni degli iniziativisti dell’epoca suonano anacronistiche, seppur allora bocciati con un sonoro 76,6%: fra queste, contributi commisurati alla capacità economica degli assicurati e prelievi proporzionali al salario. Da allora i premi sono cresciuti a un ritmo nettamente più elevato di Pil e stipendi, la spesa sanitaria complessiva ha sfondato la soglia dei 100 miliardi di franchi dai nemmeno 40 ante LAMal, e anche il 2027 non fa eccezione, con l’ennesimo aumento dei premi, benché meno marcato degli ultimi picchi.
Trent’anni dell'assicurazione obbligatoria delle cure medico-sanitarie (AOMS)
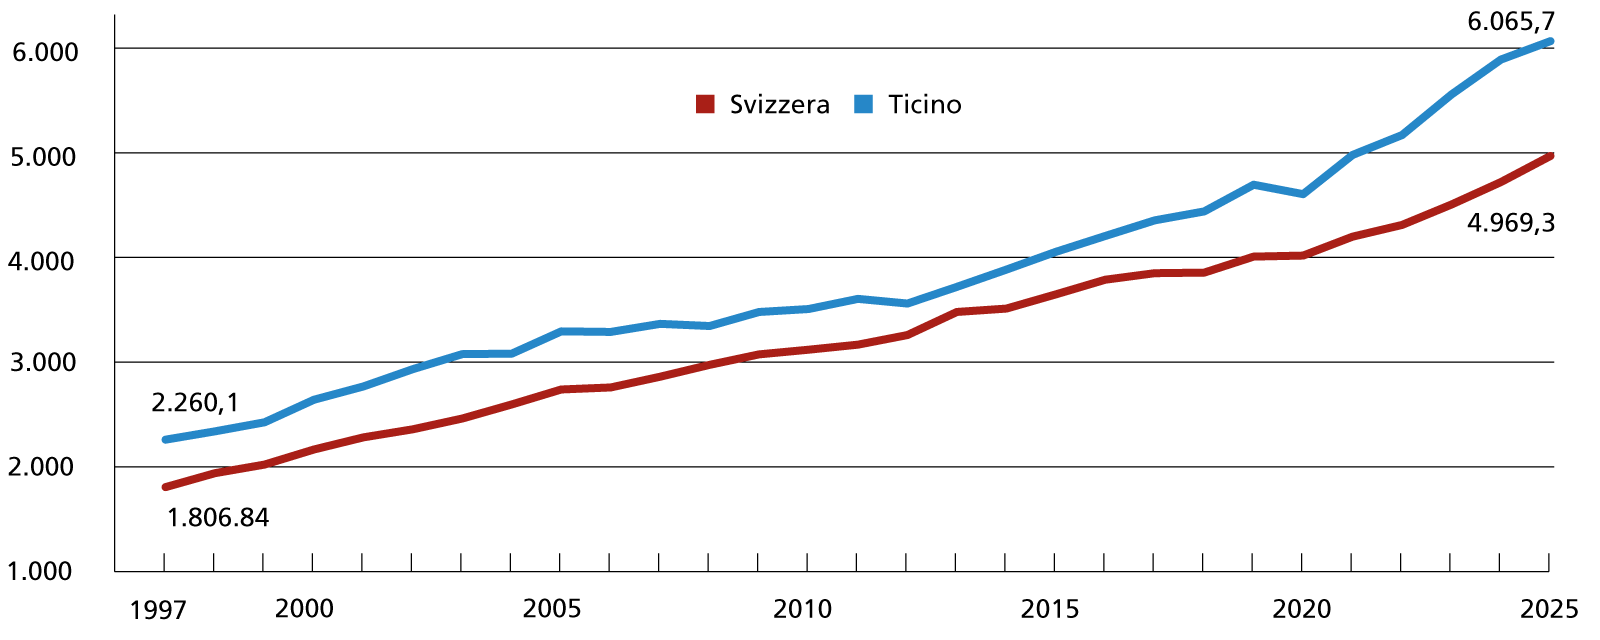
Certo, si paga anche il prezzo dei progressi della medicina, il salto in avanti della speranza di vita, l’ampliamento del catalogo delle prestazioni rimborsate dall’assicurazione di base e i costi del personale in aumento, al contrario della sua disponibilità. E se almeno digitalizzazione e Ai parrebbero destinate a portare una boccata di ossigeno, la Svizzera accusa un ritardo non trascurabile nell’e-health. Sarà poi da vedere se, dopo una gestazione epocale, altrettanto lo sarà l’impatto delle grandi riforme che stanno finalmente vedendo la luce per aggiornare la struttura tariffale e spingere l’ambulatoriale.
Temi sui quali interviene Felix Schneuwly, esperto Assicurazione Malattia di Comparis e presidente del Bündnis Freiheitliches Gesundheitswesen (Alleanza per un sistema sanitario liberale). Una voce autorevole, e spesso tagliente, del dibattito sul sistema sanitario svizzero.
Felix Schneuwly, il 2026 segna il trentesimo anniversario della LAMal. Quale bilancio se ne può tracciare?
Misurato rispetto agli obiettivi formulati durante la campagna di votazione del 1994, il bilancio è contraddittorio. L’aspetto positivo è che l’accesso a una buona medicina è garantito indipendentemente dallo status sociale. Nessuno deve rinunciare, per motivi finanziari, a cure efficaci, appropriate ed economiche, secondo il principio sancito dalla stessa LAMal (art. 32), anche se non è ancora definito in modo abbastanza concreto da impedire alle casse malati di pagare per una medicina superflua. L’obiettivo di frenare l’aumento dei costi e dei premi non è dunque stato raggiunto.
Era davvero realistico?
Era una promessa politica non realizzabile: in tutti i Paesi la domanda di prestazioni sanitarie e i relativi costi aumentano con la prosperità. È invece preoccupante che la Berna federale abbia peggiorato l’originariamente buona LAMal, soprattutto a partire dal 2012 sotto il consigliere federale Alain Berset, con un eccesso di cattiva regolamentazione e burocrazia.
Anche il corpo elettorale non è stato sempre coerente…
Sì, ha respinto tutte le modifiche volte a maggiori interventi statali o ad aumentare la concorrenza, ma ha approvato o accettato maggiori prestazioni – dalla medicina complementare a quella di famiglia, fino alle cure infermieristiche – nonostante l’aumento dei premi. Il tetto ai premi del 10% è stato respinto nel 2024, così come il freno ai costi. È stato invece accolto il finanziamento uniforme delle prestazioni ambulatoriali e stazionarie, Efas. Quest’ultimo provvedimento, se non altro, farà sì che la crescita dei costi, insieme ai sussidi per i premi, venga finanziata in modo più equilibrato sia attraverso le imposte sia attraverso i premi delle casse malati.
Ma cosa manca al nostro sistema per bloccare l’impennata dei costi?
Disponiamo di una mole enorme di dati sui costi, ma non abbiamo dati altrettanto validi e dettagliati sulla qualità. Sosteniamo di avere uno dei sistemi sanitari migliori al mondo, ma fatichiamo a dimostrarlo perché manca la trasparenza sulla qualità. Il che trasforma la libera scelta dei pazienti in un salto nel buio, nonostante l’articolo 58 della LAMal sulla qualità sia lungo ben quattro pagine A4 e gonfi a dismisura la burocrazia.
Un secondo motivo per cui costi e premi continuano a salire – nonostante il controllo delle ammissioni, il monitoraggio dei costi e via dicendo – è che le prestazioni mediche assicurate vengono remunerate esclusivamente in base alla quantità, con l’unica eccezione dei modelli assicurativi alternativi (MAA).
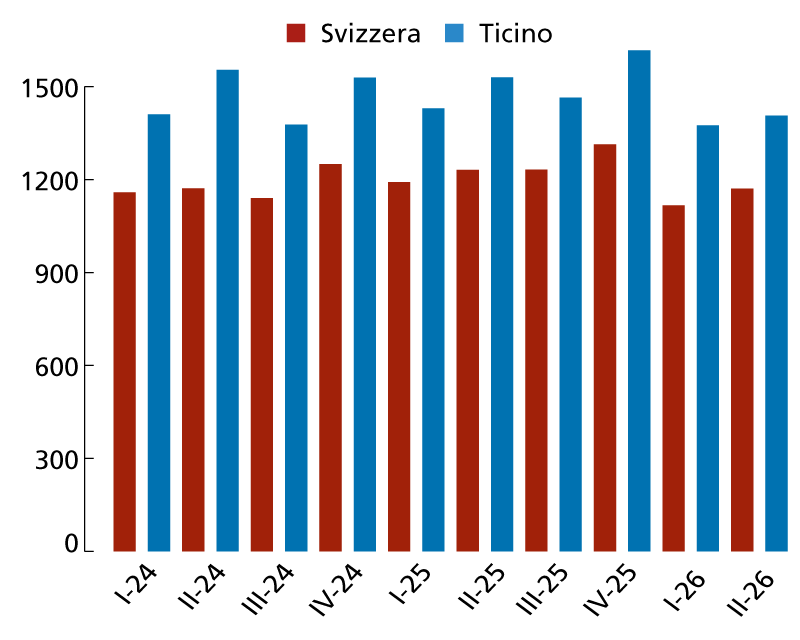
Prestazioni AOMS per assicurato
Da questo gennaio sono entrati in vigore Tardoc e i forfait ambulatoriali, che sostituiscono Tarmed. Dal 2028 partirà invece progressivamente la riforma Efas. Possono davvero alleggerire la pressione?
Dalla sua introduzione nel 2004, il Tarmed non era mai stato veramente riformato, eccezion fatta per due interventi sulle tariffe da parte di Berset. Nel 2012 si è fatto tesoro di questa esperienza con l’introduzione degli importi forfettari per caso nelle prestazioni stazionarie. SwissDrg, la società che gestisce il sistema di remunerazione degli ospedali, lo adegua ogni anno.
Ora l’Otma, l’organizzazione nazionale per le tariffe ambulatoriali dei fornitori di servizi e degli assicuratori, sta facendo lo stesso, sia per la tariffa per singola prestazione Tardoc sia per i forfait ambulatoriali. Tuttavia anche il nuovo sistema si focalizza unicamente sui dati relativi ai costi ignorando la qualità, sebbene nulla costi più di una cattiva qualità.
Intanto alcune voci di spesa crescono in modo particolarmente marcato: cure a domicilio, psicoterapia, fisioterapia, … Dove intervenire?
Non è il Parlamento ad ampliare il catalogo delle prestazioni, ma il Consiglio federale – per esempio con la psicoterapia psicologica e le iniezioni per dimagrire – nonché il Tribunale federale, nel caso dei familiari curanti. Le terapie costose – tra cui rientrano anche le psicoterapie lunghe – dovrebbero essere remunerate solo se vengono raggiunti obiettivi terapeutici concordati, basati su evidenze scientifiche, sul modello delle iniezioni per dimagrire, che sono la prima prestazione obbligatoria a non venir prolungata senza successo terapeutico (riduzione del peso). Sulle cure prestate dai familiari, il Parlamento sta toccando vette mai raggiunte di iper-regolamentazione.
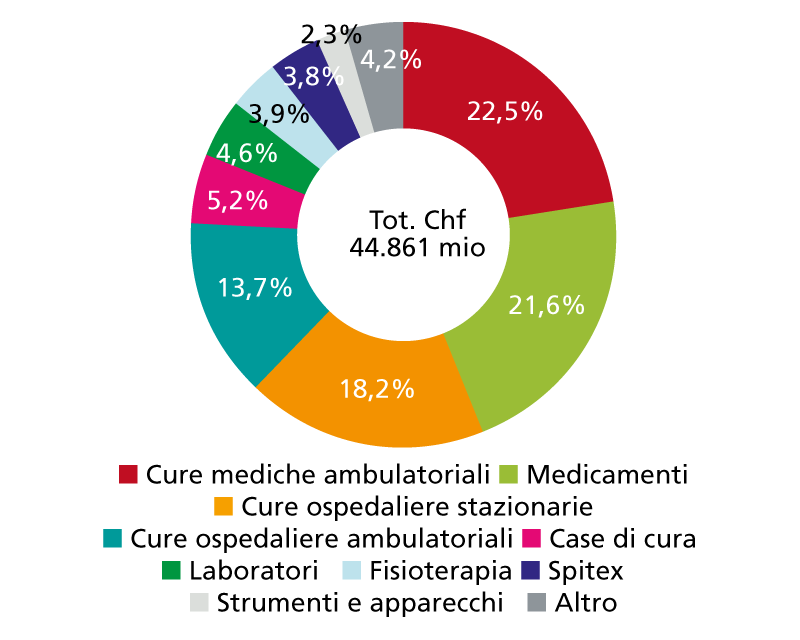
Gruppi di costi dell’AOMS
Basterebbero due frasi nella LAMal: una definizione stringente di “familiare curante” e un rimborso forfettario delle prestazioni di cura. Tutto il resto serve solo a gonfiare la burocrazia e i costi. Un altro fattore di spesa è rappresentato dal numero crescente di giovani che si presentano negli studi medici con sintomi diffusi, pretendendo l’intero repertorio di esami diagnostici solo per essere certi di non essere malati per davvero.
All’inizio dell’anno, l’inchiesta di Comparis secondo cui i premi dell’assicurazione malattia sarebbero sostenibili per una netta maggioranza delle famiglie svizzere (58,8%) ha sollevato un polverone. Come si spiega il divario rispetto ai barometri di Ubs o di Pro Familia, che collocano i premi tra le principali preoccupazioni della popolazione?
Il nostro sondaggio non chiedeva se gli assicurati fossero insofferenti agli aumenti dei premi, ma se avessero problemi a pagarli. La tempesta di critiche rivela semplicemente l’atteggiamento contraddittorio di una maggioranza che vuole più prestazioni, ma non pagarle di tasca propria. La stessa logica vale d’altronde per la previdenza vecchiaia e cambierà probabilmente solo quando la nostra prosperità diminuirà.
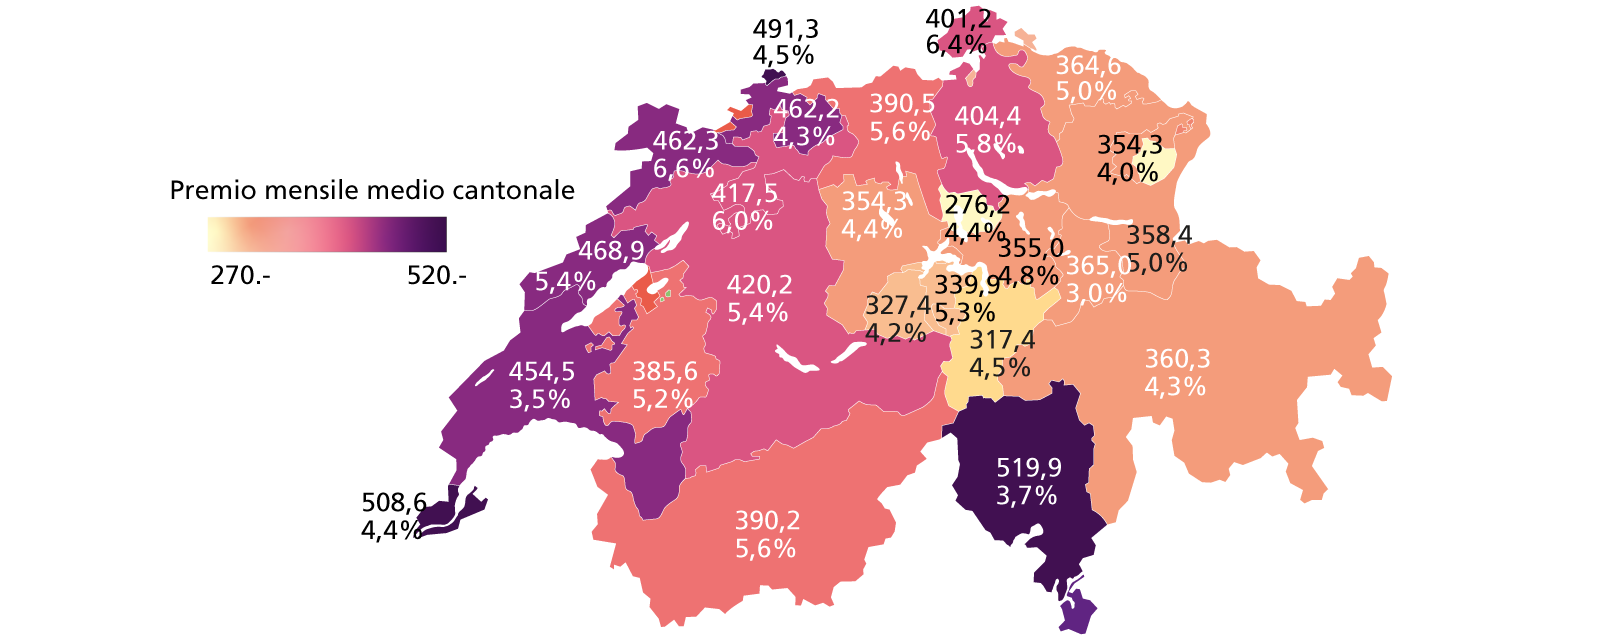
Ogni anno, dopo l’annuncio dei nuovi premi, riparte la caccia alla cassa più conveniente. Cambiando spesso non si rischia però di sovraccaricare il sistema di costi per un minimo beneficio?
Più i premi aumentano, più assicurati cambiano cassa – complessivamente tra il 6 e il 12% – franchigia o modello assicurativo. Sebbene si possa fare indipendentemente da età, sesso e stato di salute, gli anziani sono meno propensi. Proprio l’elevata età media in Ticino è probabilmente una delle ragioni per cui la quota di cambi è bassa nonostante i premi elevati. Constatiamo da anni che chi non cambia mai, si trova nelle casse più costose e potrebbe risparmiare di più. Per l’assicurazione di base, decisivo non è però cambiare continuamente, ma prendere la decisione giusta una volta per tutte. Chi dieci anni fa è passato dalla cassa più costosa a quella più economica ha risparmiato complessivamente circa 30mila franchi senza più spostarsi.
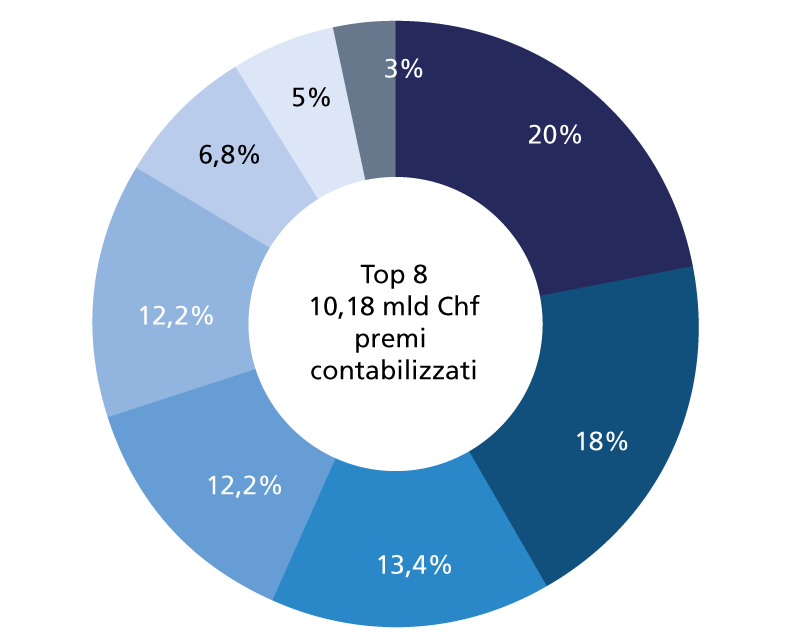
Quote di mercato casse malati
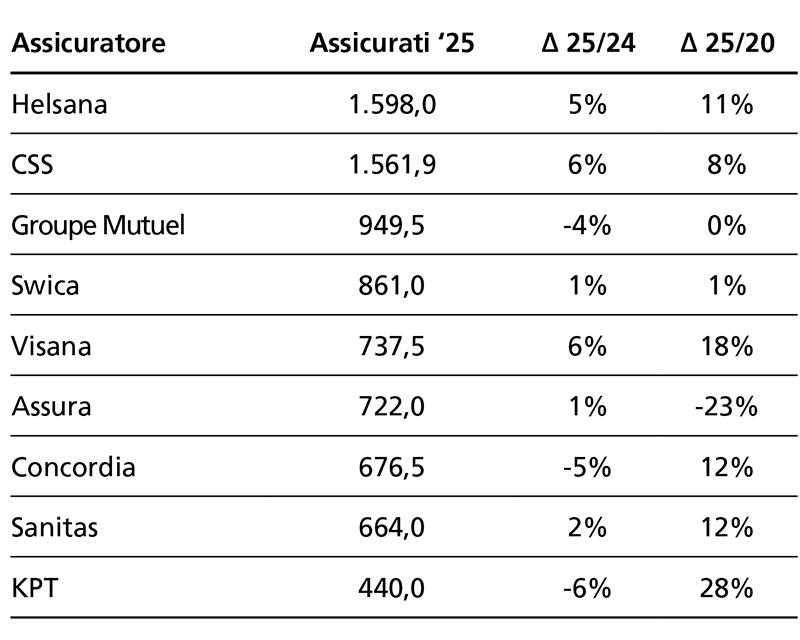
Andamento delle casse malati
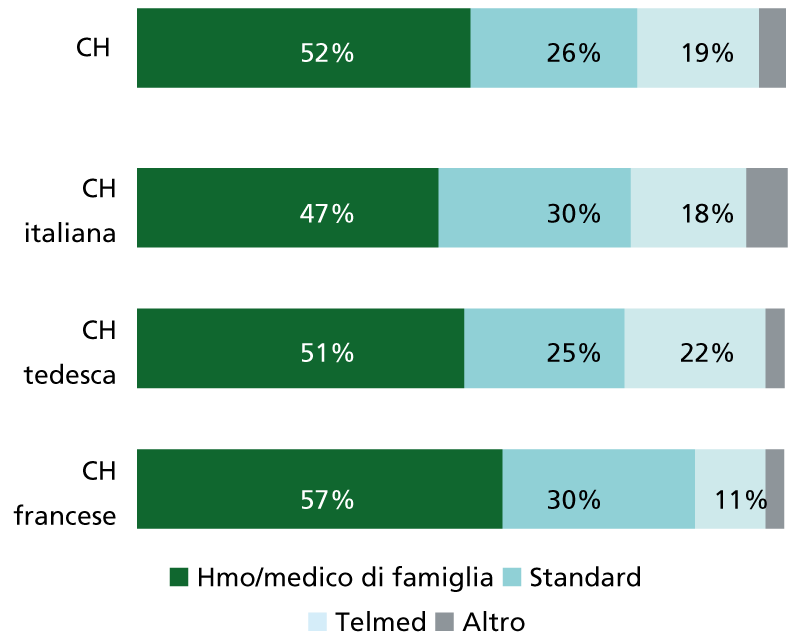
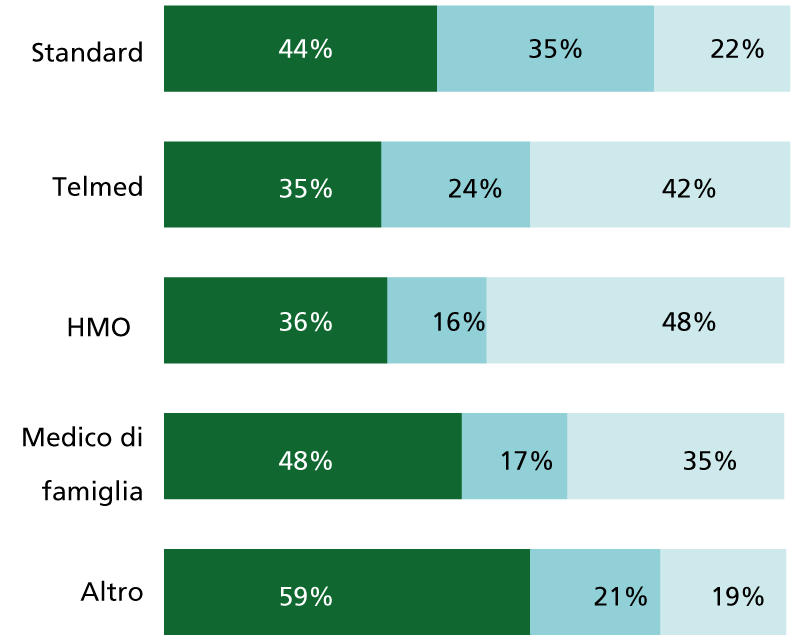
Ormai quasi tre quarti degli adulti sceglie un modello assicurativo alternativo – medico di famiglia, studi medici di gruppo (HMO), Telmed o digitale. Lo standard è destinato a scomparire?
Non scomparirà mai del tutto, e va bene così. Chi vuole consumare à la carte nell’assicurazione di base dovrebbe però in futuro pagare premi sostanzialmente più alti rispetto agli assicurati che scelgono il menu fisso dei modelli assicurativi alternativi, che comunque garantiscono qualità. Vale anche per il Ticino, dove invece, data la struttura per età, non sarebbe una buona idea compensare i costi in aumento con maggiori riduzioni dei premi finanziate fiscalmente. E anche una maggiore pianificazione statale dell’offerta ridurrebbe i costi in aumento solo se si attuasse un razionamento.
Quali sono i modelli più efficaci?
Il maggiore effetto lo hanno i MAA che stabiliscono contrattualmente una buona assistenza agli assicurati malati cronici. Se, per esempio, i diabetici vengono assistiti bene in ambito ambulatoriale e sulla base di evidenze scientifiche, hanno meno complicazioni e devono essere ospedalizzati meno frequentemente. Analogamente per altre malattie croniche. Trovo però un controsenso continuare a calcolare gli sconti dei modelli assicurativi alternativi sulla base del prezzo del modello standard, scelto ormai da una minoranza di assicurati. Mi spingo oltre: è inutile che l’Ufsp continui ad approvare ufficialmente i premi, visto che l’autorità di vigilanza non si assume alcuna responsabilità imprenditoriale, anche quando poi risultano troppo bassi o troppo alti.
Dominano i modelli alternativi
Franchigia scelta dagli assicurati
Quali strategie permettono alle casse malati di consolidare il loro vantaggio? La concorrenza sui premi ricompensa davvero le compagnie più efficaci?
Se i costi amministrativi delle casse ammontano in media al 4,3% dei premi, costi amministrativi ancora più bassi hanno effettivamente solo un piccolo impatto sui premi. Per questo la cassa unica non ha avuto chance nelle passate votazioni popolari. Quando le casse malati risparmiano sui costi grazie a modelli MAA validi e convenienti – dove l’efficienza e la qualità delle prestazioni mediche obbligatorie contano più dei volumi – si stimola la concorrenza sia tra gli assicuratori sia tra i fornitori di prestazioni, a vantaggio di tutti. Per questo motivo, il Parlamento dovrebbe concedere maggior libertà d’azione ai partner contrattuali dei modelli assicurativi alternativi: contratti pluriennali liberamente selezionabili dagli assicurati come integrazione al contratto annuale, come per le ipoteche. Basta “feticismo dei diplomi” con indicazioni che stabiliscono al millimetro quale titolo consenta di fatturare una determinata prestazione. Più flessibilità invece nell’impiego di personale medico specializzato, nelle prestazioni obbligatorie e nella loro remunerazione: ad esempio, introducendo forfait annuali differenziati in base alla gravità per la presa a carico dei malati cronici, come alternativa snella al micromanagement del Tardoc.
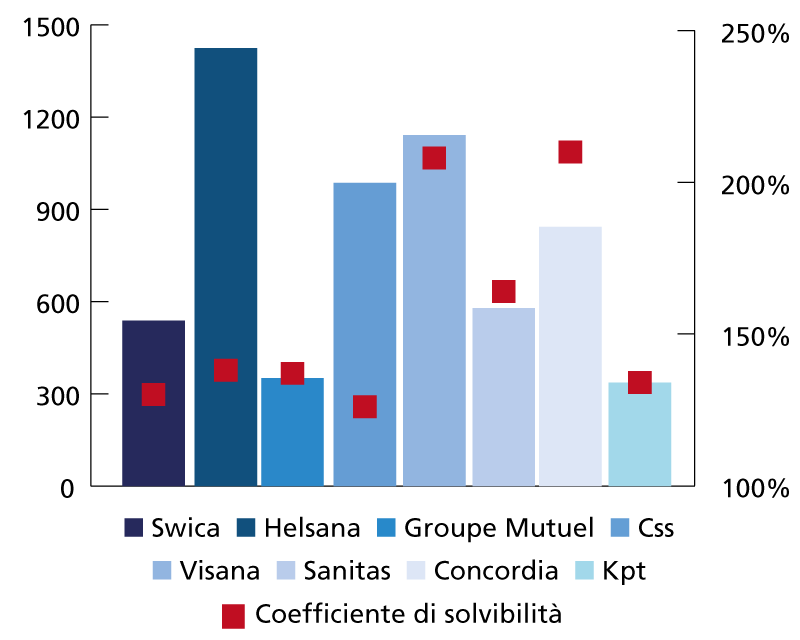
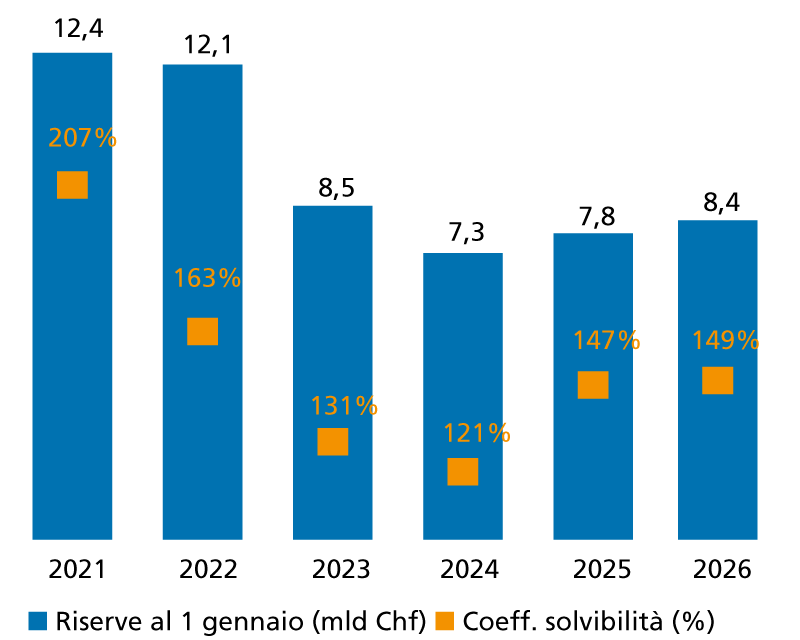
Negli ultimi anni la Confederazione ha allentato le regole per permettere alle casse malati di ridurre le loro riserve, con l’obiettivo di far beneficiare gli assicurati di premi più bassi. Dove situare il giusto equilibrio tra premi accessibili oggi e un cuscinetto finanziario sufficiente per evitare aumenti troppo bruschi domani?
Grazie alle riserve, non ogni fluttuazione dei costi porta a una fluttuazione dei premi. E con le riserve, nonché con la gestione della liquidità, le casse generano ricavi sui mercati dei capitali, nell’interesse degli assicurati. In passato, ogni riduzione delle riserve imposta politicamente ha però portato in seguito a diversi shock dei premi e ad alte quote di cambio di cassa, perché i premi mantenuti artificialmente bassi dalle riduzioni delle riserve hanno dovuto essere adattati al livello dei costi in continuo aumento. È stato così sotto Ruth Dreifuss, Pascal Couchepin nonché Alain Berset, e ha solo destabilizzato il sistema. Si possono fare errori, ma non si dovrebbero ripetere più volte gli stessi.
Test di solvibilità LAMal
Test di solvibilità LAMal
Di fronte al crescente malcontento, torna regolarmente l’idea di una cassa malattia unica o di premi proporzionali al reddito. Quale la fattibilità?
Il cambio di sistema verso una cassa unica costerebbe molto, senza cambiare nulla riguardo ai costi in aumento delle prestazioni assicurate. Comparis ha chiesto agli assicurati di quanto dovrebbero scendere i premi con una cassa unica. I sostenitori – ben il 70% degli intervistati – si aspettano almeno il 10%. Questo con costi amministrativi del 4,3% è semplicemente impossibile. Circa il 70% degli intervistati vorrebbe inoltre testare la cassa unica in un Cantone e introdurla a livello svizzero solo quando i premi saranno significativamente più bassi e la soddisfazione dei clienti migliore rispetto alle condizioni di concorrenza. Su un punto la sinistra ha ragione, ossia i premi legati al reddito: con questi si potrebbero infatti abolire i sussidi per i premi cassa malati. Dubito però che premi dipendenti dal reddito come alternativa al finanziamento uniforme da introdurre nel 2028, rispettivamente 2032, e alle riduzioni dei premi, otterrebbero la maggioranza alle urne.
Trent’anni di LAMal, ma anche trent’anni di Comparis. Prima piattaforma di confronto online in Svizzera, è stata lanciata in un’epoca in cui solo circa il 5% della popolazione elvetica aveva accesso a Internet. Pionieristica anche a livello internazionale: basti pensare che Google sarebbe nato due anni più tardi. Anche Bankrate, il primo aggregatore finanziario al mondo (fondato nel 1976), è sbarcato in rete solo nel 1996. Lo stesso anno in cui, nei Paesi Bassi, vedeva la luce Booking.com (con il nome originario di bookings.nl).
Da strumento per mettere a confronto i premi delle casse malati, nel tempo Comparis si è evoluto in un ecosistema completo. Oggi il portale offre confronti in svariati altri settori, dalle telecomunicazioni ai servizi finanziari (come ipoteche e crediti), fino a ospitare i più grandi mercati online svizzeri per la ricerca di auto e immobili. Grazie a questa diversificazione, è attualmente il portale di confronto più utilizzato in Svizzera (scelto dal 60,4% degli adulti), davanti a Booking.com (56,2%), ImmoScout24, Homegate e AutoScout24. Interamente di proprietà del fondatore Richard Eisler, l’azienda mantiene la totale indipendenza da partecipazioni esterne e investitori.
© Riproduzione riservata