


La reazione dei mercati finanziari al recente aumento dei prezzi del petrolio è stata la stessa degli ultimi 50 anni, almeno nella fase iniziale. Le azioni sono scese, i rendimenti obbligazionari saliti, le valute degli importatori di energia si sono indebolite e gli asset emergenti sono stati venduti.
Lo scenario standard da shock petrolifero si è dimostrato di breve durata. Il debito in valuta locale degli Emergenti era sceso di quasi il 6% (più del doppio rispetto a quello dei mercati sviluppati), ma è rimbalzato del 4,2%, terminando ampiamente in linea con le economie avanzate. Il debito emergente in valuta forte si è dimostrato più resiliente, con un calo iniziale inferiore e un rimbalzo più consistente, sovraperformando alla fine i mercati sviluppati di circa il 2%. Tale performance è particolarmente degna di nota in quanto solitamente i mercati emergenti sono molto sensibili a un aumento dell’avversione al rischio.
Storicamente, l’aumento dei prezzi del petrolio peggiora le condizioni commerciali per i Paesi importatori, spinge al rialzo l’inflazione, erode il reddito reale delle famiglie e, infine, grava sulla crescita economica. Le Banche Centrali, a loro volta, diventano più aggressive, gli asset rischiosi ne risentono e, normalmente, gli emergenti sarebbero i primi a soffrirne.
Nonostante l’aumento dei prezzi del petrolio, lo scenario per gli asset dei mercati emergenti rimane uno dei più favorevoli dall’inizio degli anni Duemila. E sono molte le buone ragioni che ne spiegano il perché
Questa volta, tuttavia, la situazione è molto diversa. La caratteristica distintiva fondamentale è che le maggiori economie mondiali non si stanno ridimensionando, ma stanno investendo. E in grandi volumi. Negli Stati Uniti, gli investimenti legati all’Ai crescono di quasi il 25% su base annua, mentre le importazioni di beni strumentali sono in aumento di oltre il 20%, nonostante l’indebolimento dei consumi. La Cina, anch’essa profondamente impegnata nella corsa all’Ai, continua ad aumentare le sue importazioni. La Germania sta investendo in infrastrutture, Difesa e transizione energetica.
Tutte queste spese generano una forte domanda per le esportazioni dalle economie dei mercati emergenti.
Forte domanda di export dagli Emergenti. L’esempio della Corea è probabilmente il più esplicativo. Tradizionalmente, l’aumento del petrolio porta a un peggioramento significativo dei termini di scambio e della bilancia commerciale. Nel 2022, l’aumento dei prezzi causato dall’invasione dell’Ucraina portò a un deterioramento della bilancia commerciale coreana di quasi il 2,5% del Pil. Quest’anno, invece, è migliorata di oltre il 5% in soli due mesi.
Il motivo è semplice: in questo momento, per la Corea il prezzo dei semiconduttori è più rilevante del prezzo del petrolio. La domanda di chip per alimentare i data center e le infrastrutture Ai ha più che compensato l’aumento dei costi energetici. Le condizioni commerciali della Corea sono migliorate di oltre il 17% a paragone del calo di quasi il 10% durante lo shock energetico legato all’Ucraina. Taiwan sta seguendo una traiettoria simile: il suo surplus commerciale è aumentato di oltre il 2% del Pil, a differenza del deterioramento osservato durante il di poco precedente shock petrolifero.
Il caso Corea
Evoluzioni delle ragioni di scambio negli ultimi anni (2015: 100)
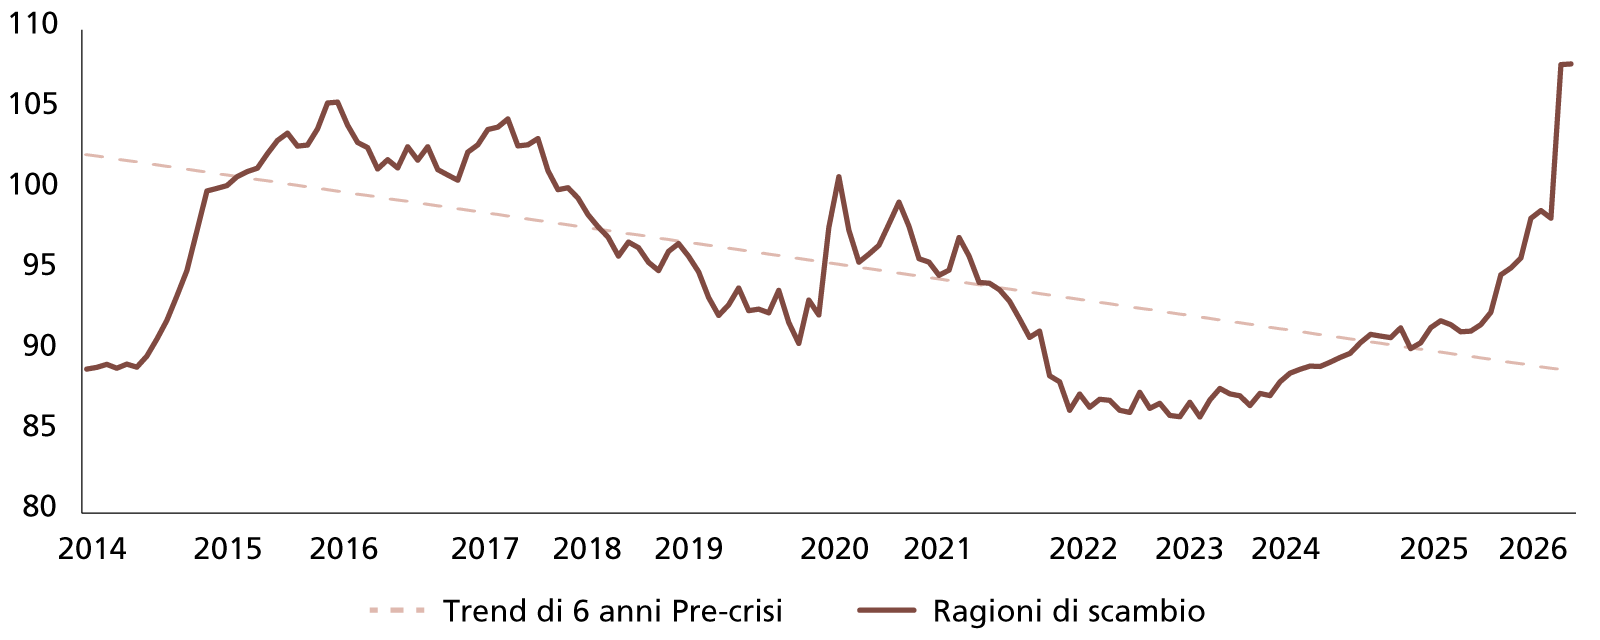
Questione inflativa
Impatto di due guerre (Iran - Ukr) sui saggi d’inflazione degli Emergenti (var. % y/y)
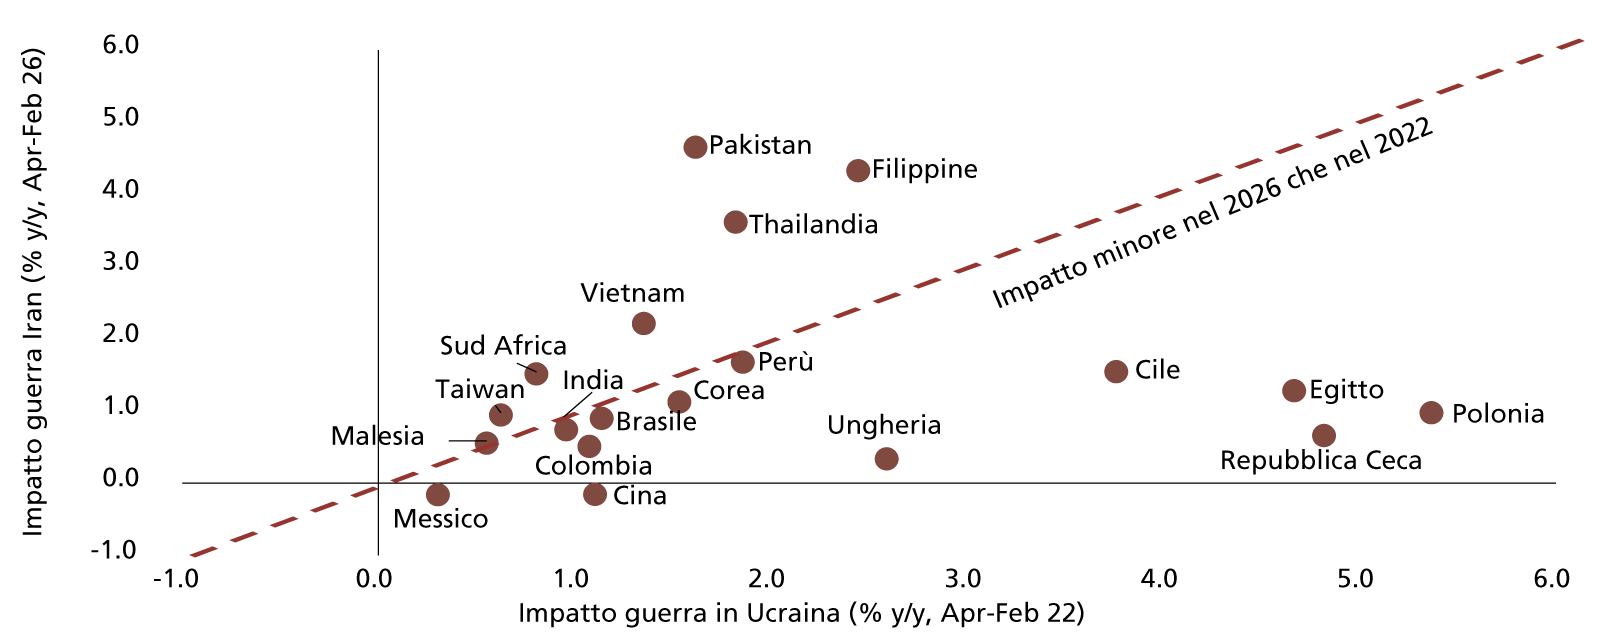
Più in generale, 18 delle 22 economie emergenti che hanno già pubblicato i dati commerciali di aprile fanno registrare performance migliori rispetto al 2022. E non è solo grazie ai semiconduttori.
Lo sviluppo di infrastrutture digitali e l’elettrificazione dell’economia globale fanno aumentare la domanda di materiali estratti e raffinati dai Paesi emergenti. I prezzi dei metalli industriali sono aumentati di oltre il 40% nell’ultimo anno, un aumento assimilabile a quello del petrolio stesso. Questa è stata una manna per i mercati emergenti: Cile, Perù, Mongolia e Zambia beneficiano dell’aumento dei prezzi del rame; il Kazakistan dell’uranio; l’Indonesia del nichel. Senza scordare Brasile, Malaysia e India che approfittano a loro volta del vento a favore.
Il declino del potere del dollaro. Non sono solo queste le dinamiche che si stanno spostando a favore dei mercati emergenti. Gli shock petroliferi del passato erano stati amplificati da un forte apprezzamento del dollaro americano, che ne aveva amplificato sensibilmente l’impatto negativo sulle economie con debito denominato in dollari.
Ma pur restando la valuta di pagamento e intermediazione dominante, il dollaro sta gradualmente perdendo la sua centralità a livello globale. Tra febbraio e maggio l’apprezzamento del dollaro è stato solo dell’1,2% (quasi il 6 durante lo shock petrolifero del 2022). In particolare, le valute dei Paesi debitori dei mercati emergenti sono scese solo del 2,3: un deprezzamento pari a meno di un quarto di quello registrato nel 2022, durante l’ultimo picco dei prezzi del petrolio.
Sembra che questa attitudine del dollaro ad amplificare gli shock vada gradualmente diminuendo di pari passo con la diversificazione delle riserve e lo sviluppo dei mercati finanziari locali.
Anche la crescente importanza dell’Europa ha avuto un ruolo importante. Di solito, nel corso dei precedenti shock petroliferi, l’aumento dei prezzi dell’energia aveva rallentato la crescita europea, colpendo in particolare l’Europa centrale e orientale. Oggi, l’espansione fiscale tedesca, l’aumento della spesa per la Difesa e gli investimenti su larga scala nelle infrastrutture stanno creando un motore di crescita regionale che non si vedeva da anni. Lo zloty polacco, la corona ceca e il fiorino ungherese hanno quindi tenuto botta molto meglio rispetto al passato.
La minore pressione sulle valute dei mercati emergenti ha contribuito a limitare l’impatto inflazionistico dello shock. Tra le 23 economie emergenti che hanno già pubblicato i dati di maggio, l’aumento medio dell’inflazione è stato dell’1,2% nel 2026 (3,2 durante l’episodio del 2022), e anche per 16 di queste (circa il 70% del campione) l’aumento questa volta è stato ben più moderato.
Fondamentali emergenti più solidi. Ad aver fatto la differenza, questa volta, sono i mercati emergenti stessi che sono progressivamente nel tempo cambiati. Negli anni Novanta e primi Duemila, molti mostravano deficit correnti notevoli, un debito denominato in dollari considerevole e riserve di valuta estera limitate. Uno shock petrolifero era spesso sufficiente a scatenare gravi crisi finanziarie.
Oggi, le riserve sono maggiori, il debito estero inferiore, le posizioni in conto corrente sono più forti e le Banche Centrali più credibili. Le vulnerabilità non sono scomparse, ma si sono notevolmente mitigate rispetto al passato. Naturalmente, uno shock dei prezzi del petrolio resta negativo per l’andamento dell’inflazione e la crescita globale. Ora, però, i suoi effetti sono filtrati da forze strutturali molto più potenti.
L’Ai supporta gli esportatori di tecnologia. La transizione energetica sostiene i produttori di materie prime. La dedollarizzazione riduce in parte il meccanismo di amplificazione finanziaria. I programmi di investimento europei rafforzano regioni chiave. E le economie emergenti arrivano in questa fase di shock con fondamentali molto più solidi rispetto ai decenni precedenti.
Insieme, queste forze spiegano perché, nonostante l’aumento dei prezzi del petrolio, lo scenario per gli asset dei mercati emergenti rimane uno dei più favorevoli dall’inizio degli anni Duemila.
© Riproduzione riservata