


La Cina è negli anni divenuta un ‘argomento’ con cui confrontarsi. Se gli Stati Uniti restano la prima economia mondiale in termini di Pil nominale, con Cina ed Europa a contendersi il secondo posto con uno scarto minimo, in termini di potere d’acquisto Pechino ha già raccolto lo scettro. Una popolazione di un miliardo abbondante di persone in più, anche nell’era dell’Ai, fa la differenza. Risulta dunque anacronistico escludere completamente il mercato cinese da un’asset allocation, o ha ancora senso? Interviene Lan Wang Simond, Head of Total Return Mandarin di Pictet Asset Management.
«È dalla metà degli anni Novanta che seguo il mercato cinese, ed è innegabile siano cambiate molte cose. Allora, e in parte ancora nell’immaginario collettivo, la Cina era la fucina del mondo per manufatti a basso costo, le scarpe e i giocattoli, spinta da un’industria petrolchimica in forte crescita. Oggi è sempre più concentrata sui settori ad alto valore aggiunto, come la tecnologia, ed è uno dei mercati di consumo più grande al mondo, anche per potere d’acquisto», rileva l’analista.
Le differenze non finiscono qui. «Shanghai e Shenzhen sono nella Top10 delle borse mondiali, e quotano stabilmente migliaia di titoli, settorialmente ben diversificati. Guardando all’indice Golden Dragon di Msci, in 15 anni il peso della tecnologia è raddoppiato, e vale oggi il 42% del totale, il che rende ancora più necessaria un’analisi fondamentale approfondita, una buona conoscenza del mercato, e un approccio attivo bottom-up. Il mercato si è aperto, almeno quello delle azioni di classe A, per il tramite della borsa di Hong Kong, e offre importanti opportunità. È vero, le cose in Cina possono cambiare in fretta, ad esempio a livello normativo, ma sono innegabili i miglioramenti in termini di trasparenza, e Governance», prosegue Wang Simond.
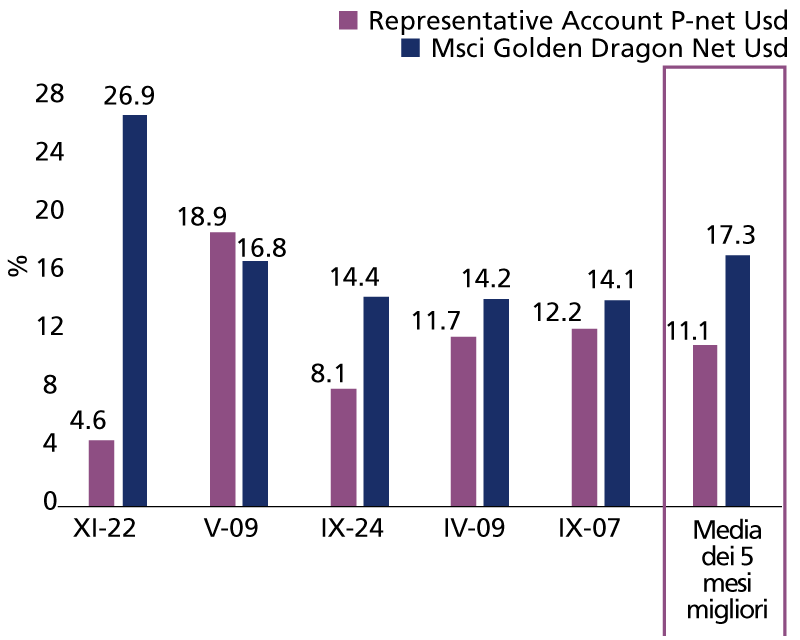
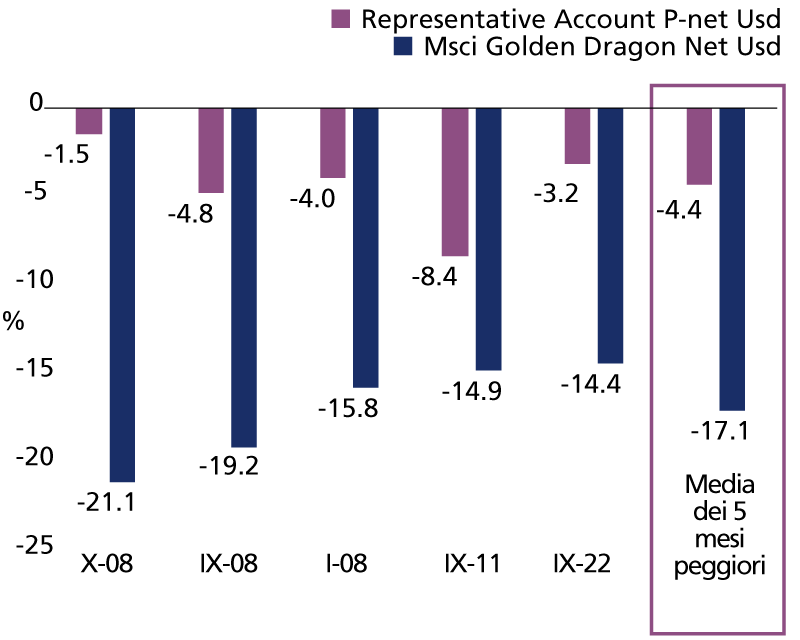
Cambiamenti repentini, e altri strutturali, spalleggiano dunque una politica d’investimento accorta, e dunque un canonico approccio long/short. «Dopo 30 anni di crescita annua media del 30%, il Pil cinese ha rallentato, il che espone alcuni settori a prevedibili difficoltà, almeno in termini di espansione e redditività, che Pechino accetta di sopportare per gestire la delicata transizione verso un’economia diversificata, e trainata dai consumi domestici. Le imprese statali restano dominanti in alcuni settori, ma in altri stanno fiorendo aziende molto dinamiche, e soprattutto private, con il placet del Governo. Una strategia long/short è dunque la migliore soluzione per intercettare le molte opportunità, limitando i rischi di ribasso e la volatilità, tipica dei mercati emergenti», evidenzia l’esperta.
E come dimenticare il panico seminato dal DeepSeek moment nel 2025? «L’Ai è un altro importante filone. DeepSeek ha sconvolto l’industria l’anno scorso, mostrando il ruolo che velocità e costo possono avere nel settore Llm, ma il ragionamento si potrebbe facilmente estendere alle aziende che producono apparecchiature per semiconduttori. Le aziende cinesi sono in grado di ridurre il market timing e il relativo costo a una frazione di quelle occidentali, aspetti cruciali nel mondo di oggi. Si dovrebbe essere quindi long su questi settori e rispetto a titoli con valutazioni ragionevoli, e short su settori in difficoltà per eccesso produttivo e di concorrenza, che non mancano, o quelli confrontati a un elevato costo della componentistica, dunque Automotive ed elettronica di consumo. Capitolo a parte, in cui i principi e i parametri possono essere diversi, è il settore immobiliare, che sta conoscendo una profonda crisi, più strutturale», chiarisce l’esperta.
Dopo 30 anni di crescita annua media del 30%, il Pil cinese ha rallentato, il che espone alcuni settori a prevedibili difficoltà, almeno in termini di espansione e redditività, che Pechino accetta di sopportare per gestire la delicata transizione verso un’economia diversificata, e trainata dai consumi domestici» Lan Wang Simond, Head of Total Return Mandarin di Pictet Asset Management
Del resto, nel suo insieme, l’economia cinese sta vivendo un periodo alquanto problematico. Se Pechino accetta di pagarne il costo, non mancano certo le sfide immediate per milioni d’imprese. Non un dettaglio, di cui tener conto. «La crescita dovrebbe essersi assestata su un ‘consevativo’ +4/5% annuo di Pil, le pressioni sui prezzi stanno però progressivamente erodendo i ricavi delle aziende, il che ha stimolato l’attenzione delle autorità. Appare alquanto improbabile che questa possa tradursi in una generosa politica fiscale, quanto invece vogliano ‘semplicemente’ prevenire una qualsiasi crisi economica eccessivamente grave. Stimiamo una crescita media annua degli utili del 7% nel prossimo per il mercato cinese nel suo complesso», sottolinea l’analista.
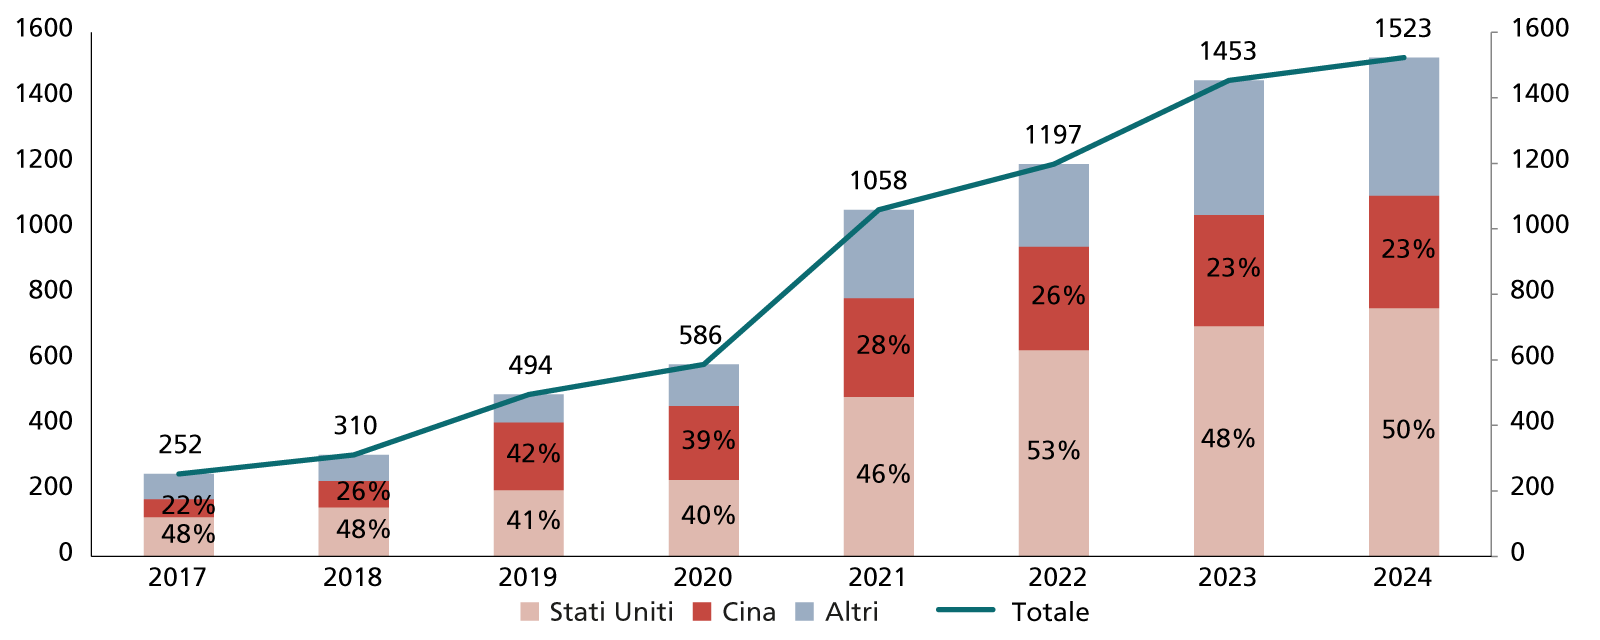
Crescono gli Unicorni
N. di Start up fondate post 2000 dal valore superiore al miliardo di usd per regione
Msci Golden Dragon Index
Variazione della composizione delle aziende per settore (2011-2026; in %)

E anche questo non è un dettaglio in termini di approccio all’investimento. «Gli investitori che volessero catturare opportunità di rendimento maggiori, comprensibilmente, dovranno guardare oltre alla semplice esposizione al mercato, dunque il beta, e concentrarsi invece su una selezione attiva di titoli bottom-up, dunque l’alpha. Presupponendo un’analisi accurata, e una buona conoscenza del mercato, è possibile farlo, individuando ad esempio società ben protette dalla pressione generale sui prezzi dei fattori di produzione, e dunque sui margini, la garanzia per una performance più brillante rispetto al benchmark di mercato», conclude Lan Wang Simond.
Il mercato azionario cinese si conferma dunque interessante, ma al contempo molto delicato da approcciare. Un invito a selezionare con attenzione il giusto approccio di investimento.
© Riproduzione riservata