


Dopo un periodo rialzista durato 14 anni per il dollaro statunitense, la tendenza si è definitivamente invertita. Dall’inizio del 2025, la valuta si è indebolita e il calo potrebbe continuare. La forza del dollaro derivava dall’‘eccezionalità’ degli Stati Uniti in termini di crescita economica, dalla solida performance del suo mercato azionario e dal vantaggio in termini di rendimento reale. Questi punti di forza si basavano su una forte fiducia nel quadro istituzionale che protegge i detentori di attività in dollari.
Alcuni di questi fondamenti sono però cambiati. Di conseguenza, il dollaro dovrebbe continuare a indebolirsi gradualmente, anche se alcuni scenari potrebbero portare a movimenti più caotici.
L’eccezionalismo. Dato che il dollaro è ciclico, non esiste un punto di partenza evidente, ma la maggior parte degli analisti guarda alla sovraperformance della crescita statunitense. Dopo il 2008, l’economia americana ha generalmente sovraperformato le altre grandi regioni, come l’Eurozona e il Giappone. La rivoluzione dello shale ha avvicinato di molto gli Stati Uniti all’indipendenza energetica, rendendo la loro economia meno vulnerabile agli shock energetici. Non solo l’economia americana nel suo complesso ha registrato risultati migliori, ma anche le aziende tecnologiche americane hanno prosperato grazie a nuove innovazioni come l’intelligenza artificiale. Molte di queste aziende hanno contribuito alla significativa sovraperformance degli indici azionari americani.
Non solo l’economia americana ha registrato risultati migliori ad altri Paesi, ma anche le aziende tecnologiche americane hanno prosperato grazie a nuove innovazioni come l’intelligenza artificiale. Molte di queste aziende hanno contribuito alla significativa sovraperformance degli indici azionari americani
La Fed è stata anche in grado di mantenere tassi di interesse più elevati rispetto alle sue controparti del G7. L’Europa, dopo la crisi del debito sovrano, e il Giappone, intrappolato in un regime deflazionistico, hanno dovuto ricorrere addirittura a tassi negativi. La sovraperformance in termini di crescita, i tassi di interesse più elevati e la solidità delle istituzioni hanno attirato capitali globali negli Stati Uniti, consentendo di finanziare prestiti alle famiglie, alle imprese e al Governo federale americano. Questo capitale ha consentito un aumento della spesa, stimolando ulteriormente la crescita interna e sostenendo la domanda di beni e servizi provenienti da altre regioni del mondo.
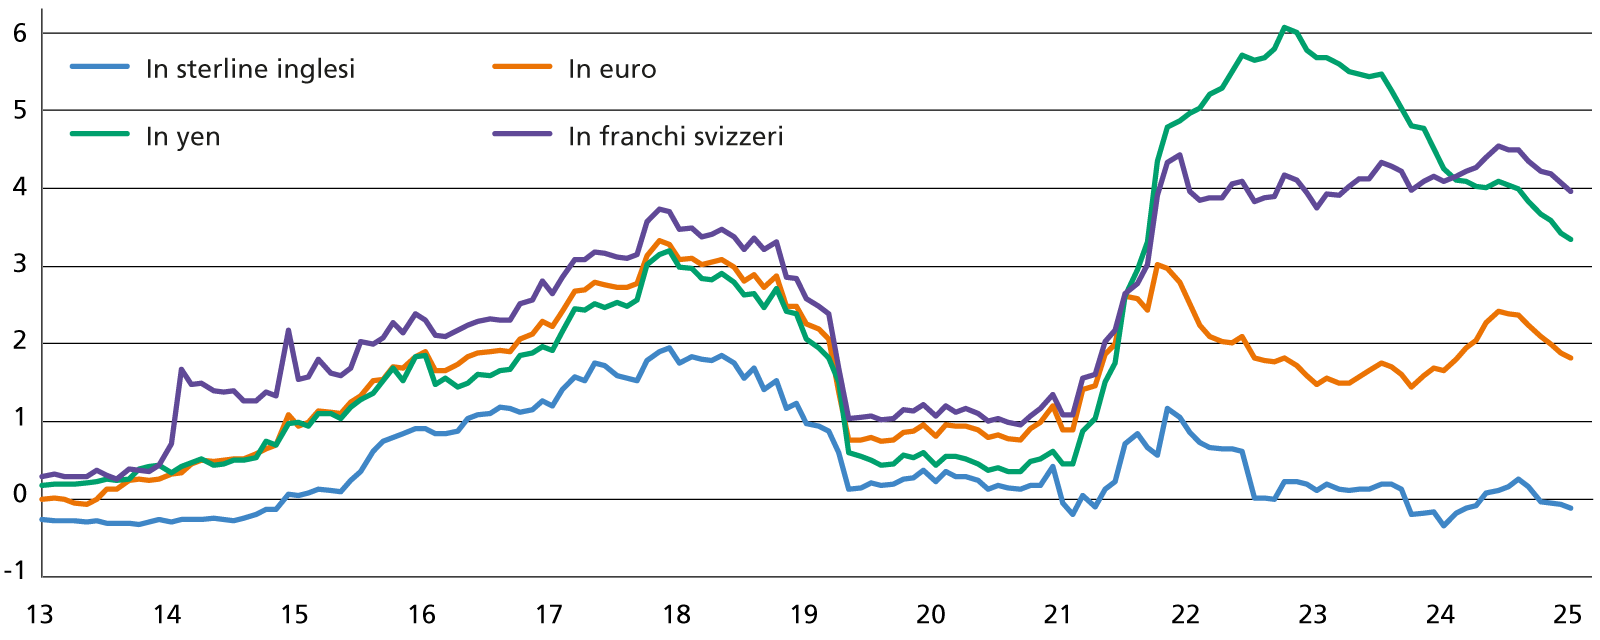
Qual è il prossimo passo per il dollaro? Con valutazioni già elevate, il ciclo virtuoso del biglietto verde è ora in fase di stallo sotto diversi aspetti. L’obiettivo dichiarato del presidente Trump di riportare la produzione manifatturiera negli Stati Uniti ha giocato un ruolo centrale nel recente calo del dollaro. Almeno nel breve termine, la riduzione delle importazioni deve, per definizione, coincidere con un calo del consumo di beni e servizi, sia esso da parte delle famiglie, delle imprese o del Governo. I sostenitori dei dazi diranno che questo riequilibrio ridurrà semplicemente la spesa statunitense in beni e servizi stranieri, ma ciò non è realistico dato il ruolo chiave delle importazioni nella produzione americana.
Il costo di coprirsi le spalle
Costo di hedging per un investimento in dollari (annualizzato, in pp)
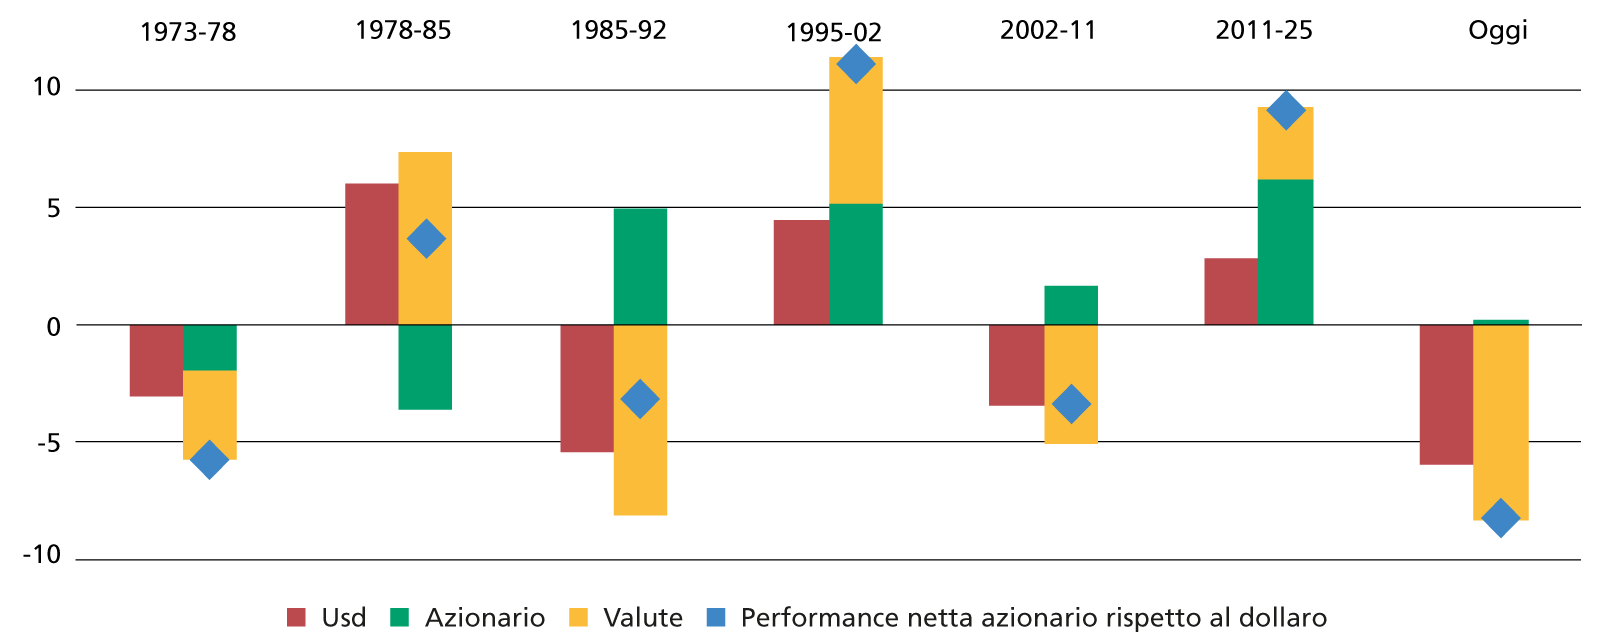
Azionario e dollaro
I cicli del dollaro e la performance dell’azionario (var annua %)
Il calo della domanda statunitense di beni e servizi stranieri costringerà i Paesi che ne dipendevano ad accettare una crescita più debole o a stimolare la propria economia. La Cina e la Germania stanno reagendo con misure di stimolo interno, con un cambiamento particolarmente significativo nella politica fiscale tedesca. Queste misure di stimolo significano che questi Paesi investiranno maggiormente il loro capitale internamente piuttosto che inviarlo negli Stati Uniti.
Esposizione valutaria. A causa della sovraperformance degli asset statunitensi, l’esposizione al dollaro è aumentata notevolmente in molti portafogli. La ponderazione del dollaro in un portafoglio classico 60:40 composto dall’Msci Acwi e dall’indice Bloomberg Global Aggregate Bond è passata dal 44% all’inizio del 2011 al 57 a fine ottobre 2025, secondo Bloomberg e Msci.
Gli investitori devono prestare maggiore attenzione all’esposizione valutaria in tutte le classi di attivi. Nonostante il deprezzamento del dollaro quest’anno, rimane fondamentalmente una valuta cara. A lungo termine, il dollaro è ancora del 7% al di sopra del suo valore equo rispetto all’euro e dell’8% rispetto alla sterlina britannica.
Un potenziale freno ai rendimenti azionari. Dalla fine degli accordi di Bretton Woods, un dollaro forte è stato generalmente accompagnato da una sovraperformance delle azioni statunitensi rispetto al resto del mondo. Nei periodi di debolezza del dollaro, si è verificato il contrario. Ciò è intuitivo, l’attrattiva dei rendimenti azionari attira i capitali globali e influenza i movimenti del dollaro.
Gli investitori devono quindi prestare attenzione alle esposizioni non hedgiate e al modo in cui i movimenti valutari possono amplificare qualsiasi sottoperformance relativa se il mercato azionario statunitense dovesse indebolirsi nel corso dei prossimi mesi. Il 2025 ricorda che, nel breve termine, queste fluttuazioni possono essere anche molto significative. In valuta locale, lo S&P 500 è cresciuto del 18% nell’anno fino alla fine di novembre, mentre per gli investitori non hedgiati in euro e sterline, l’indice è cresciuto solo del 5% e dell’11% rispettivamente.
Dalla fine degli accordi di Bretton Woods, un dollaro forte è stato generalmente accompagnato da una sovraperformance delle azioni statunitensi rispetto al resto del mondo. Nei periodi di debolezza del dollaro, si è verificato il contrario, il che è abbastanza intuitivo
Il valore rifugio del dollaro potrebbe non essere più quello di una volta. Nell’ultimo decennio, gli investitori hanno accettato una maggiore esposizione al dollaro per la protezione aggiuntiva che offriva loro in periodi di volatilità dei mercati. Dal picco della crisi finanziaria globale, la correlazione biennale del biglietto verde con la performance dell’S&P 500 è stata quasi continuamente negativa. Ciò significava che l’esposizione al dollaro poteva compensare parte del rischio azionario. Ciò era particolarmente evidente durante le crisi al di fuori degli Stati Uniti, come la crisi del debito sovrano nell’Eurozona e lo scoppio della guerra in Ucraina.
Tuttavia, questo status di bene rifugio non sembra più così solido. La correlazione del dollaro con il mercato azionario è aumentata notevolmente nel 2025. Se le politiche statunitensi si rivelassero inflazionistiche e destabilizzanti, il dollaro rischierebbe di perdere i suoi effetti positivi di diversificazione. Trovare il giusto equilibrio del rischio di cambio nel portafoglio è essenziale per il successo degli investimenti futuri. L’aggiunta di strategie di copertura valutaria e una gestione attiva del rischio di cambio, insieme a un’ampia diversificazione internazionale, possono attenuare i rischi legati a un ulteriore calo del dollaro, sia esso ordinato o disordinato.
© Riproduzione riservata