


Dopo un rally spettacolare, il 29 gennaio l’oro ha raggiunto un nuovo record storico, superando i 5.500 dollari l’oncia. In tre anni, il suo valore è quasi triplicato, superando l’azionario globale in forte espansione (+70%). Il mini-crollo dell’oro a fine gennaio ha tuttavia seminato dubbi e alimentato il timore di una precoce fine del ciclo. È ancora interessante entrare ai livelli attuali?
Dalla fine del gold standard, l’oro ha vissuto tre fasi di boom. La protezione dall’inflazione era in primo piano negli anni Settanta, boom interrotto dall’arrivo del falco Paul Volcker alla Fed. La lotta vittoriosa contro l’inflazione negli anni successivi ha avuto conseguenze catastrofiche per il prezzo dell’oro, entrato in un ventennale mercato ribassista.
Il secondo boom, tra il 2002 e il 2012, era solo parzialmente legato all’inflazione. L’aumento del debito pubblico, sostenuto da un orientamento sempre più espansivo della politica monetaria, con forti riduzioni dei tassi e Qe, ha portato sui mercati a un calo dei tassi di interesse reali, talvolta fino a valori negativi. Poiché l’oro non paga né interessi né dividendi, il ‘costo/opportunità’ aumenta quando i tassi reali salgono. Al contrario, il calo dei tassi reali segnala o che le Banche Centrali allentano la lotta contro l’inflazione, o che acquistano obbligazioni, il che accresce la necessità di protezione contro l’inflazione e il deprezzamento monetario, solitamente per il tramite del metallo giallo.
Lo stretto legame tra tassi reali e oro ha tuttavia trovato una fine temporanea con l’attacco della Russia all’Ucraina nel 2022. Le sanzioni che ne sono seguite, combinate con un aumento dei rischi geopolitici, hanno suscitato una forte domanda di oro da parte delle Banche Centrali. Tre anni e mezzo fa, sono iniziate le ristrutturazioni delle riserve valutarie in Europa e Asia.
La quota di oro nelle riserve è quasi il 27% a livello mondiale, superando l’euro. Nell’attuale rally, la domanda delle Banche Centrali ha un ruolo decisivo, notevolmente superiore negli ultimi quattro anni alla media degli ultimi 15.
Ma perché corre?
Contributi alla domanda di oro per settore (in T annue)
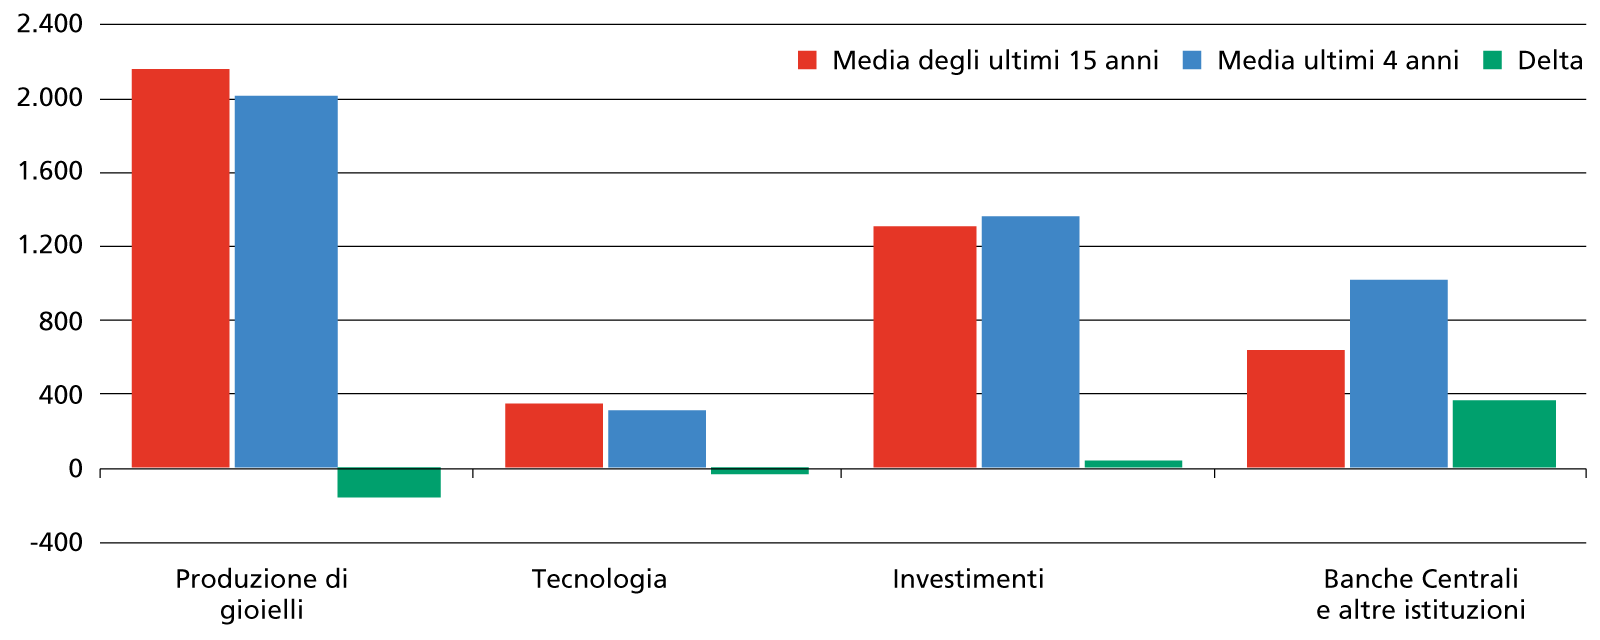
Nel 2025 la domanda degli investitori privati ha ricevuto un nuovo forte impulso. I ‘regali fiscali’ del nuovo Governo americano, combinati con le notevoli pressioni esercitate sulla Fed affinché abbassi i tassi, hanno riportato all’ordine del giorno la questione dell’indipendenza conquistata, e dunque della stabilità monetaria. Gli acquisti di oro fisico e di Etf/Etc hanno raggiunto un nuovo record.
La stabilità monetaria e la geopolitica sono, di conseguenza, i motori del rally attuale. Finché non ci sarà un ritorno a una politica fiscale e monetaria orientata alla stabilità, il vento favorevole per l’oro persisterà. Ma agli attuali prezzi, i rischi aumentano. La propensione all’acquisto da parte delle Banche Centrali è già diminuita notevolmente; anche nel settore della gioielleria, l’oro viene sempre più sostituito da altri metalli. L’alto prezzo potrebbe anche essere un segnale per gli istituti occidentali di ridurre parte delle ingenti riserve auree e di realizzare profitti: la quota di oro nelle riserve di Stati Uniti, Germania, Italia e Francia è aumentata di dieci punti percentuali dal terzo trimestre del 2022, ora è circa l’80%.
Nell’ottica di rendere il proprio portafoglio di investimento più resiliente agli shock geopolitici e al deprezzamento monetario, il metallo prezioso può continuare a fornire un contributo di valore. Ma gli investitori devono essere consapevoli che le forze di gravità si applicano anche all’oro: l’altezza della caduta è aumentata a causa del vertiginoso rialzo. Attualmente è possibile ottenere una protezione dall’inflazione a un costo inferiore attraverso attività reali quali infrastrutture, trasporti oppure immobili.
© Riproduzione riservata