


Tutti i gestori obbligazionari globali attivi, che offrono un’esposizione più sofisticata al cosiddetto ‘beta’ o che puntano a una sovraperformance attraverso strategie ‘alpha’, possono offrire maggiori possibilità di resilienza e un potenziale di rendimento mirato grazie alla loro capacità di selezione, flessibilità e abilità nel cogliere opportunità in diversi contesti.
Nel reddito fisso, seguire passivamente l’indice significa investire nei maggiori mutuatari, ossia nei soggetti più indebitati, piuttosto che nei più solidi. A differenza dei benchmark azionari, gli indici obbligazionari attribuiscono un peso maggiore agli emittenti più indebitati, esponendo gli investitori a un rischio più elevato verso titoli più deboli e meno affidabili.
Inoltre, il potenziale rialzo derivante dalla selezione dei ‘vincitori’ tra le obbligazioni è generalmente inferiore rispetto al ribasso derivante dal possesso di titoli che subiscono declassamenti o insolvenze. Un approccio passivo includerà inevitabilmente anche questi titoli, con possibili perdite più significative.
Gli indici obbligazionari presentano poi un turnover più elevato rispetto a quelli azionari. Man mano che le obbligazioni si avvicinano alla scadenza o scendono sotto determinate soglie di rating, vengono escluse dall’indice. Gli investitori devono quindi adeguare continuamente le posizioni, sostenendo costi di transazione ricorrenti.
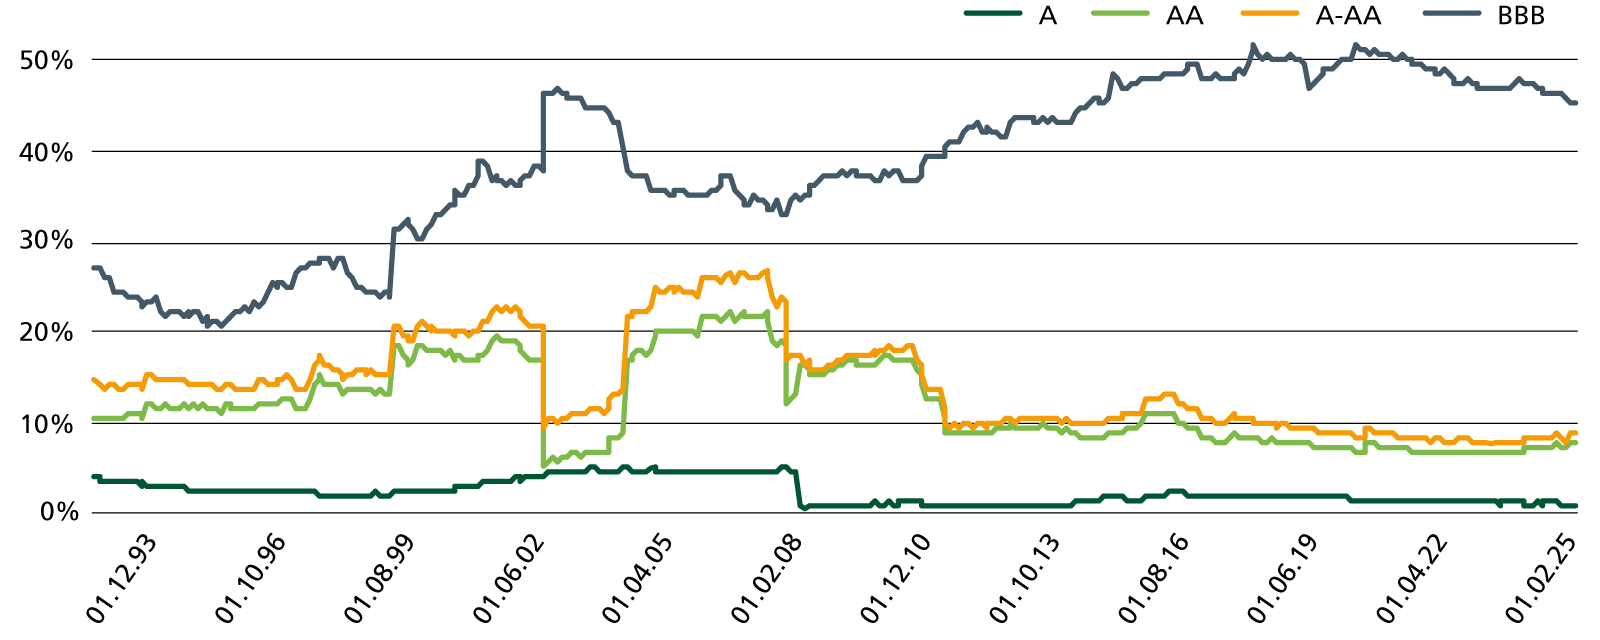
Il crescente predominio delle società con rating BBB negli indici Investment Grade rappresenta un’ulteriore criticità. Quasi la metà del Bloomberg Us Investment Grade Corporate Index è composta da obbligazioni BBB e meno del 10% da titoli AAA o AA. Ciò aumenta il rischio di esclusione dall’indice in caso di declassamenti, spesso in momenti sfavorevoli.
In un contesto caratterizzato da volatilità, pressione sui rating e opportunità regionali mutevoli, questi fattori assumono un’importanza crescente e richiedono maggiore attenzione.
Come affrontare il problema? I gestori attivi possono adottare un approccio selettivo, flessibile e opportunistico, ricercando valore relativo nei diversi mercati, evitando rischi non remunerati e cogliendo singole opportunità. Diverse le possibili strategie, a rischio contenuto ‘buy and hold’ o ‘beta sistematico’, o tramite strategie attive di ‘alpha’, dunque con più rischio e più rendimento.
Fondamentale è la valutazione della capacità di un’azienda di onorare i propri debiti. Questo richiede un’analisi approfondita di bilancio, prospettive e modello di business, oltre a stress test su rischi quali contenziosi, regolamentazione, fattori ambientali od operazioni straordinarie.
Una volta identificati i titoli investibili, si analizza la valutazione di mercato. Individuando obbligazioni sottovalutate ed evitando quelle con rischio di deterioramento, i gestori attivi cercano di migliorare i rendimenti e ridurre il rischio.
I premi di nuova emissione rappresentano un’ulteriore fonte di valore. Poiché le obbligazioni hanno scadenze definite, gli emittenti tornano periodicamente sul mercato offrendo rendimenti leggermente superiori per attrarre investitori. I gestori attivi possono sfruttare queste opportunità in modo efficiente.
Anche la volatilità crea occasioni. In fasi di instabilità aumentano le inefficienze di prezzo, offrendo opportunità a gestori esperti e disciplinati.
Il Corporate
Confronto tra i due indici Corporate (Us ed Euro, dati settimanali da I-21 a I-26)
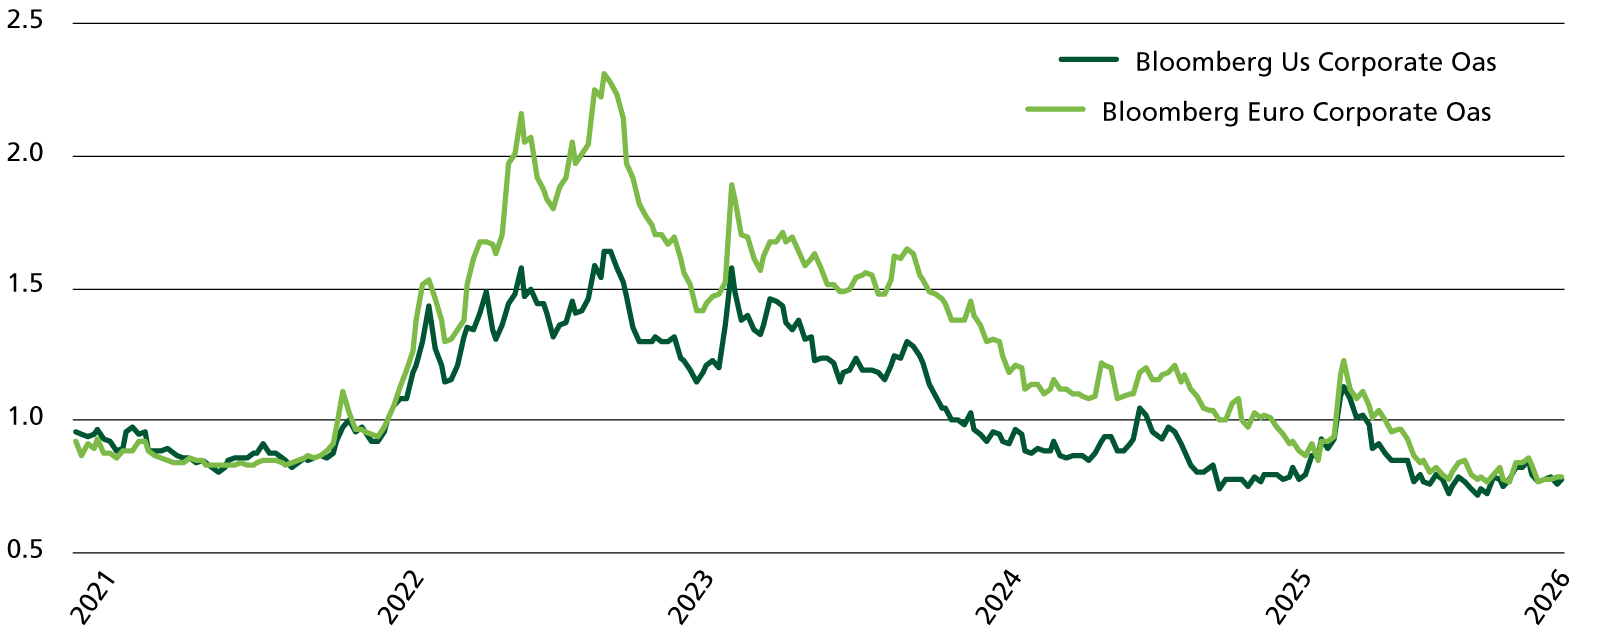
I vantaggi della portata globale. I gestori globali attivi dispongono di opportunità più ampie rispetto a quelli nazionali. Possono allocare capitale tra diverse economie, mercati e contesti normativi, adattando i portafogli alle condizioni macro. Questa flessibilità consente di evitare rischi non remunerati, orientarsi verso settori difensivi e sfruttare il valore relativo tra valute e regioni. Analizzando rendimenti e volatilità su scala globale, possono migliorare diversificazione ed efficienza del posizionamento dei portafogli.
Le differenze tra mercati creano inoltre opportunità di generazione di alpha. Anche per lo stesso emittente, obbligazioni in valute diverse possono essere valutate diversamente, offrendo margini. Se implementati con disciplina, questi approcci possono migliorare significativamente la performance nel credito globale, sia in termini di rendimento sia di stabilità dei flussi di cassa nel tempo.
Questi elementi aiutano a comprendere perché, nell’obbligazionario, la semplice replica dell’indice non equivalga necessariamente a una scelta neutrale o prudente. Al contrario, può comportare un’esposizione automatica a emittenti più indebitati, a un ricambio più frequente dei titoli in portafoglio e a un profilo di rischio che cambia nel tempo senza una valutazione discrezionale della qualità sottostante. La gestione attiva nasce proprio come risposta a queste caratteristiche strutturali del reddito fisso e alla necessità di affrontarle con maggiore discernimento.
Questione di qualità
Evoluzione delle società americane per rating (indice Bloomberg Corp Us)
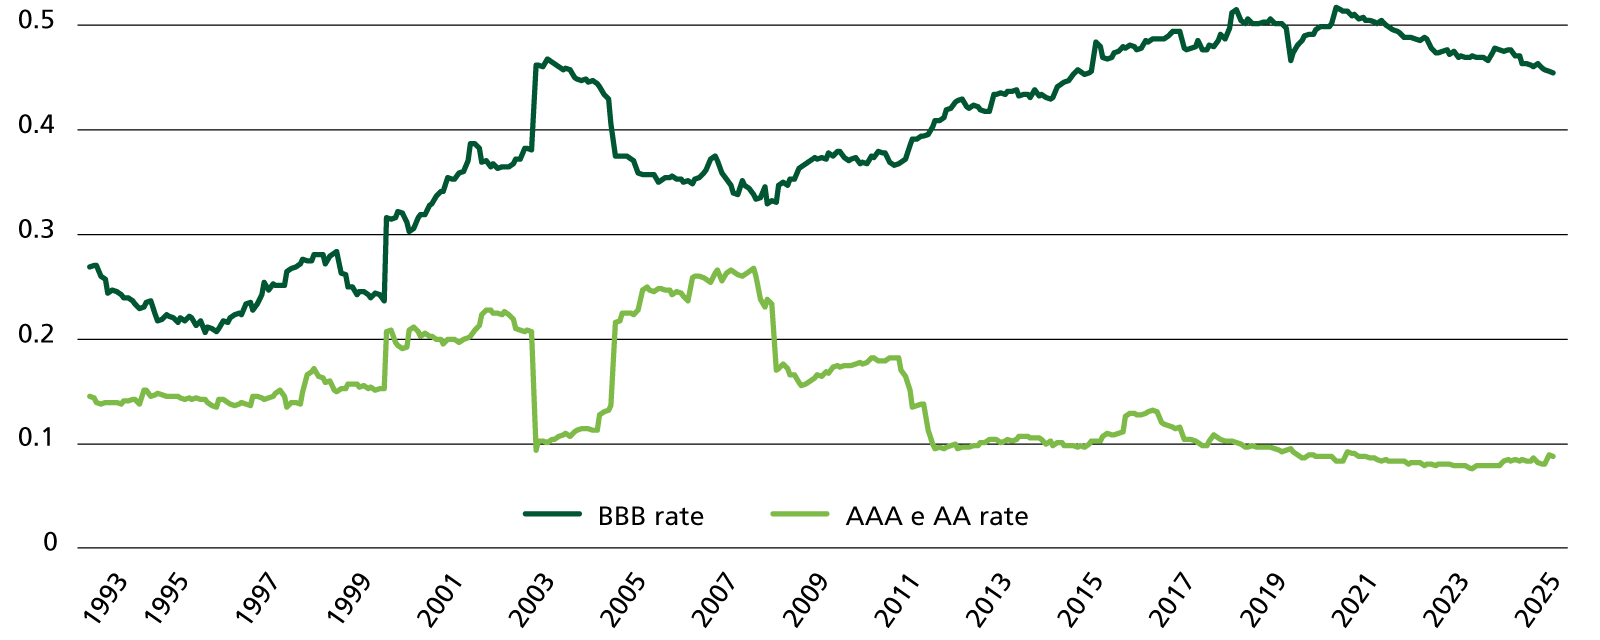
Corporate America
Ripartizione dell’universo per rating delle aziende (% tot; dati 1993-2025)
La selettività, in questo contesto, non è soltanto una preferenza di stile, ma uno strumento concreto per distinguere tra emittenti solidi e più vulnerabili, tra valutazioni interessanti e meno convincenti, tra rischi che possono essere remunerati o che invece è preferibile evitare. La flessibilità permette invece di non restare vincolati a una composizione statica, ma di adattare il portafoglio all’evoluzione del ciclo economico, delle condizioni finanziarie e delle opportunità di mercato.
Anche la dimensione opportunistica della gestione attiva riveste un ruolo centrale. Significa poter intervenire quando si presentano dislocazioni di prezzo, quando il mercato primario offre rendimenti interessanti, quando differenze regionali o valutarie consentono di ottenere un miglior equilibrio tra rendimento atteso e rischio assunto. In questo senso, la gestione attiva non si limita a evitare le debolezze dell’approccio passivo, ma mira anche a valorizzare tutte quelle fonti di rendimento incrementale che possono emergere in modo discontinuo.
Su scala globale, questi vantaggi si amplificano ulteriormente. L’accesso a un ventaglio più ampio di economie, mercati del credito, Banche Centrali, valute e contesti normativi consente di osservare il mercato da una prospettiva più estesa e di costruire portafogli meno dipendenti da una singola area geografica. La possibilità di spostare il capitale tra regioni, settori e strumenti con maggiore libertà rafforza il potenziale di diversificazione e permette una risposta più articolata ai cambiamenti dello scenario macroeconomico.
Per questo motivo, la gestione attiva nel reddito fisso può rappresentare un approccio particolarmente rilevante in fasi di mercato complesse, segnate da volatilità, dispersione dei rendimenti e pressioni sul credito. In tali contesti, la capacità di analizzare, selezionare, confrontare e riallocare diventa essenziale non solo per perseguire rendimenti superiori, ma anche per cercare una maggiore tenuta del portafoglio e una più efficace stabilità dei flussi di cassa nel corso del tempo.
In definitiva, il punto non è moltiplicare i temi d’investimento, ma leggere con maggiore precisione gli stessi fattori già presenti: qualità creditizia, valutazione, struttura dell’indice, costi di turnover, premi di nuova emissione, volatilità e differenze tra mercati. Tutto ruota intorno agli stessi principi richiamati: evitare esposizioni automatiche ai debitori più fragili, valutare con attenzione la capacità di rimborso, selezionare i titoli più interessanti, ridurre i rischi e utilizzare la portata globale per migliorare allocazione e diversificazione. È proprio questa combinazione di selezione, disciplina e flessibilità che sostiene la tesi secondo cui un approccio attivo globale possa contribuire a rafforzare la resilienza del portafoglio e a rendere più efficace la ricerca di rendimento nel credito globale. In questo quadro, la gestione attiva non aggiunge un nuovo obiettivo, ma persegue con più strumenti lo stesso.
© Riproduzione riservata