


Per molti, il mito dell’ascesa del settore dell’information technology ha inizio in un modesto garage nei dintorni di Menlo Park o Santa Clara, in California. Tuttavia, non è esattamente così…
Prima che la Silicon Valley diventasse l’attuale hub o, per così dire, l’unità centrale di elaborazione, della tecnologia, vi furono numerose scoperte fondamentali distribuite lungo il territorio degli Stati Uniti. Negli anni ’40 e ’50, gli scienziati dei Bell Labs, una sussidiaria del gigante delle telecomunicazioni AT&T con sede nel New Jersey, guidarono gran parte della ricerca sui primi transistor.
Anni più tardi a Dallas, i ricercatori di un’azienda in origine attiva nell’esplorazione petrolifera svilupparono il primo transistor in silicio commercialmente valido, aprendo la strada alla nascita di Texas Instruments. Successivamente, a Palo Alto, il primo circuito integrato commercialmente sostenibile venne realizzato da Fairchild Semiconductor. Da lì, Robert Noyce e Gordon Moore fondarono Intel nel ‘68, gettando le basi dell’industria moderna dei semiconduttori. Guardando a questa evoluzione con il senno di poi, l’accelerazione tecnologica appare ancora più straordinaria. Alla fine dei miei studi in microtecnica, poco meno di vent’anni fa, era possibile progettare circuiti integrati su nodi tecnologici dell’ordine dei 180 nanometri. Oggi, i nodi più avanzati si attestano attorno ai 2 nanometri, con roadmap industriali orientate verso la soglia del nanometro entro la fine del decennio. Questa riduzione di quasi due ordini di grandezza non rappresenta solo un progresso ingegneristico: è il principale abilitatore della nuova ondata tecnologica guidata dall’intelligenza artificiale.
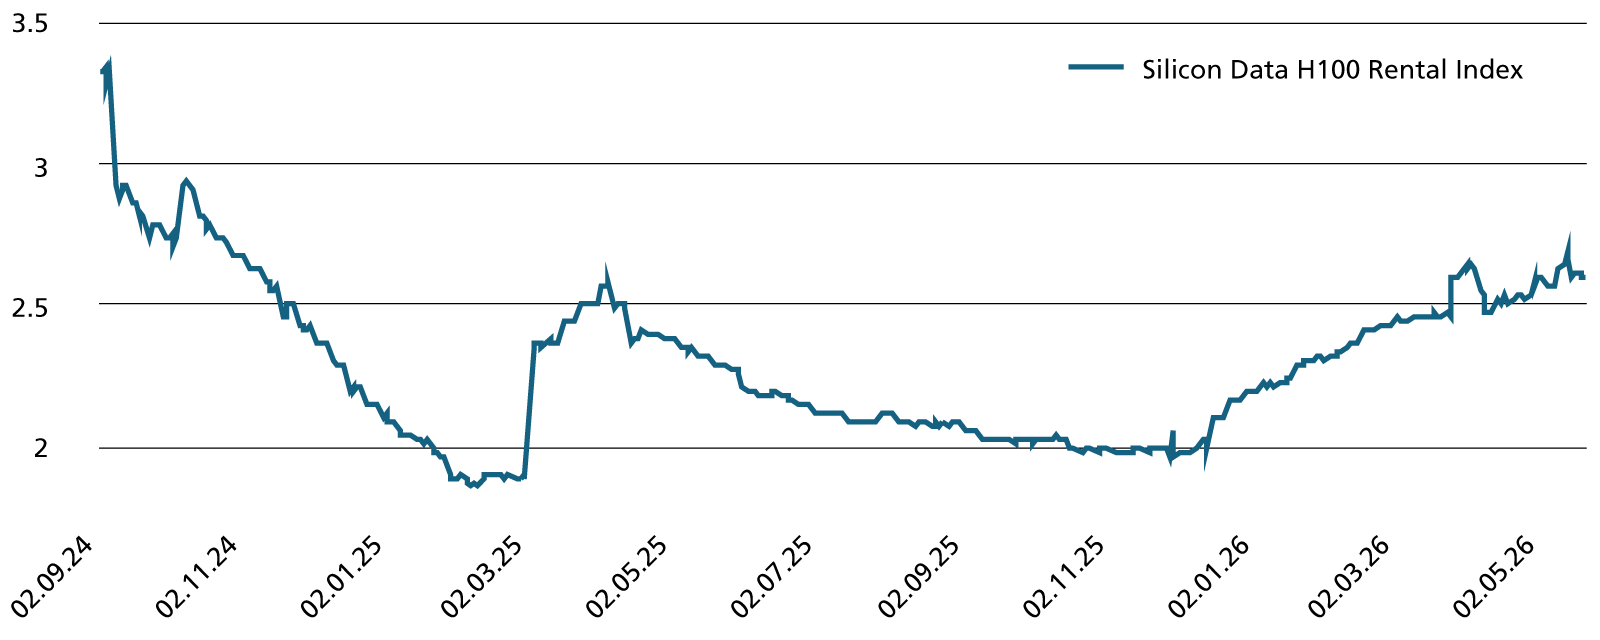
Costosi noleggi
Prezzo orario del noleggio delle Gpu (in usd)
Dopo aver perso quota di mercato nei confronti dei produttori giapponesi negli anni Ottanta, gli Stati Uniti ottennero nel 1986 concessioni di accesso al mercato nipponico. Oggi, il Governo è nuovamente attivo nel rafforzare l’industria nazionale attraverso iniziative come il Chips and Science Act. La competizione globale nell’Ai, le fragilità evidenziate durante la pandemia e la dipendenza da materie prime critiche stanno ridefinendo le politiche industriali. La corsa all’Ai è ormai pienamente avviata e sta alimentando una nuova ondata di investimenti in ricerca, progettazione e produzione di semiconduttori. Gli Stati Uniti restano leader nel design dei chip, ma presentano un ritardo relativo nella produzione. Nonostante le prospettive favorevoli, quasi 70 anni dopo la nascita del settore, non c’è spazio per compiacersi.
Uno sguardo moderno. Oggi, chip specializzati vengono progettati per soddisfare requisiti sempre più ampi. Le unità di elaborazione grafica (Gpu), originariamente pensate per il rendering grafico, sono diventate fondamentali per l’Intelligenza Artificiale grazie alla loro capacità di eseguire milioni di operazioni in parallelo. Le unità di elaborazione neurale (Npu), invece, permettono l’esecuzione di modelli direttamente sui dispositivi, abilitando applicazioni in smartphone, assistenti vocali e veicoli autonomi.
L’innovazione nei microchip ha alimentato una trasformazione digitale su larga scala, integrando la capacità di calcolo nella vita quotidiana e connettendo miliardi di persone. L’accesso diffuso a informazione, istruzione e servizi ha ridefinito comunicazione e commercio, sostenendo la crescita economica globale.
Allo stesso tempo, emergono nuove complessità: protezione dei dati e cybersicurezza diventano sfide centrali in un sistema sempre più basato sul silicio.
Le Gpu rappresentano oggi la spina dorsale del compute Ai. Progettate per gestire migliaia di operazioni simultaneamente, sono ideali per le operazioni matriciali su larga scala richieste dal machine learning. Le architetture moderne integrano migliaia di Core, memoria ad alta larghezza di banda (Hbm) e interconnessioni avanzate, consentendo l’addestramento e l’inferenza rapidi di modelli complessi. Dal punto di vista economico, il noleggio di Gpu di fascia alta genera margini significativi per gli operatori di data center, grazie a un differenziale marcato tra costi operativi e ricavi.
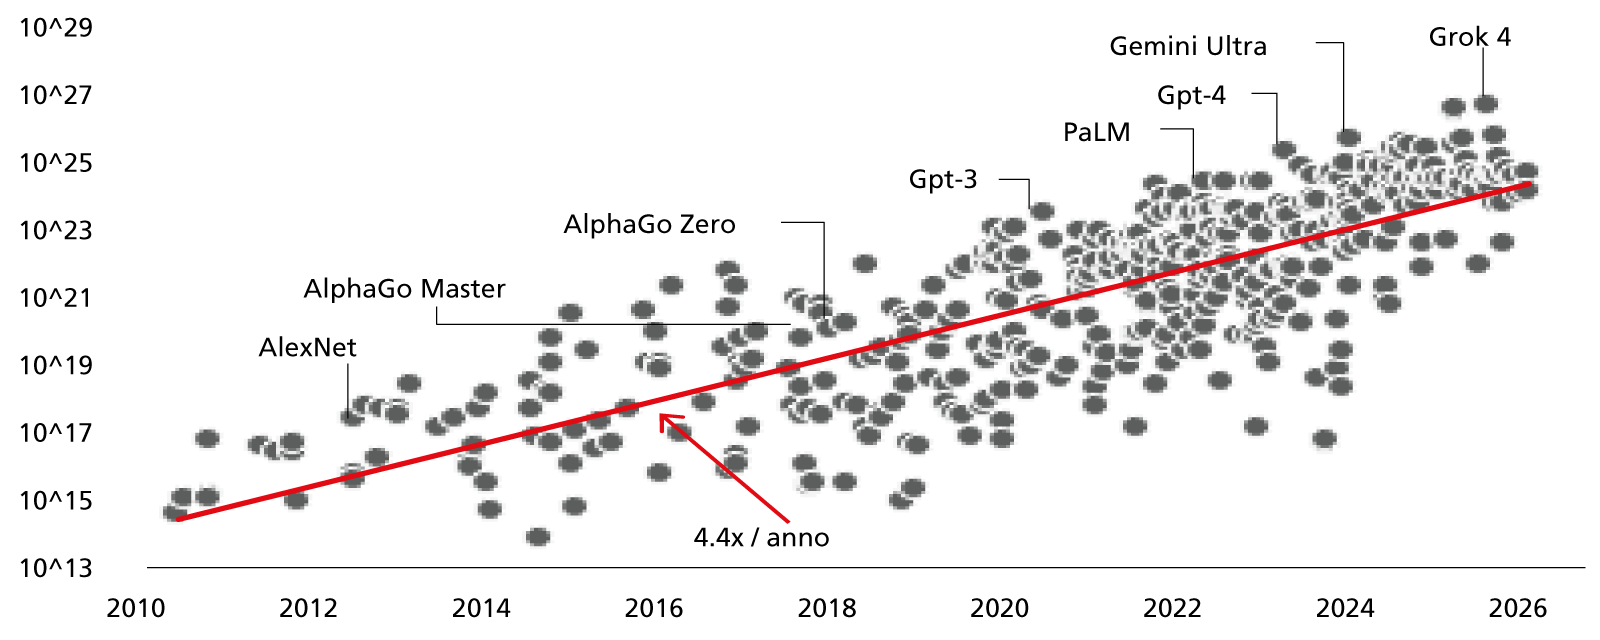
Scala, energia e concentrazione. Dal 2022, la capacità computazionale globale destinata all’Ai è cresciuta a un ritmo stimato di circa 3,4 volte all’anno, sostenendo lo sviluppo di modelli sempre più sofisticati. Nvidia rappresenta oltre il 60% della capacità complessiva, mentre hyperscaler come Google e Amazon coprono gran parte della quota restante.
Tuttavia, l’efficienza energetica resta la sfida. Nei data center più avanzati, le Gpu rappresentano solo una parte del consumo energetico totale: una quota significativa è assorbita da perdite di efficienza, sistemi di raffreddamento e interconnessioni.
Gli Stati Uniti mantengono la leadership globale, con circa il 75% della capacità dei cluster Gpu nel 2025, seguiti dalla Cina con circa il 15%. Questo divario riflette il vantaggio combinato in termini di capitale, innovazione e accesso alle tecnologie avanzate.
Corrono gli investimenti
Capex dedicata all’Ai attesa (in mld usd)
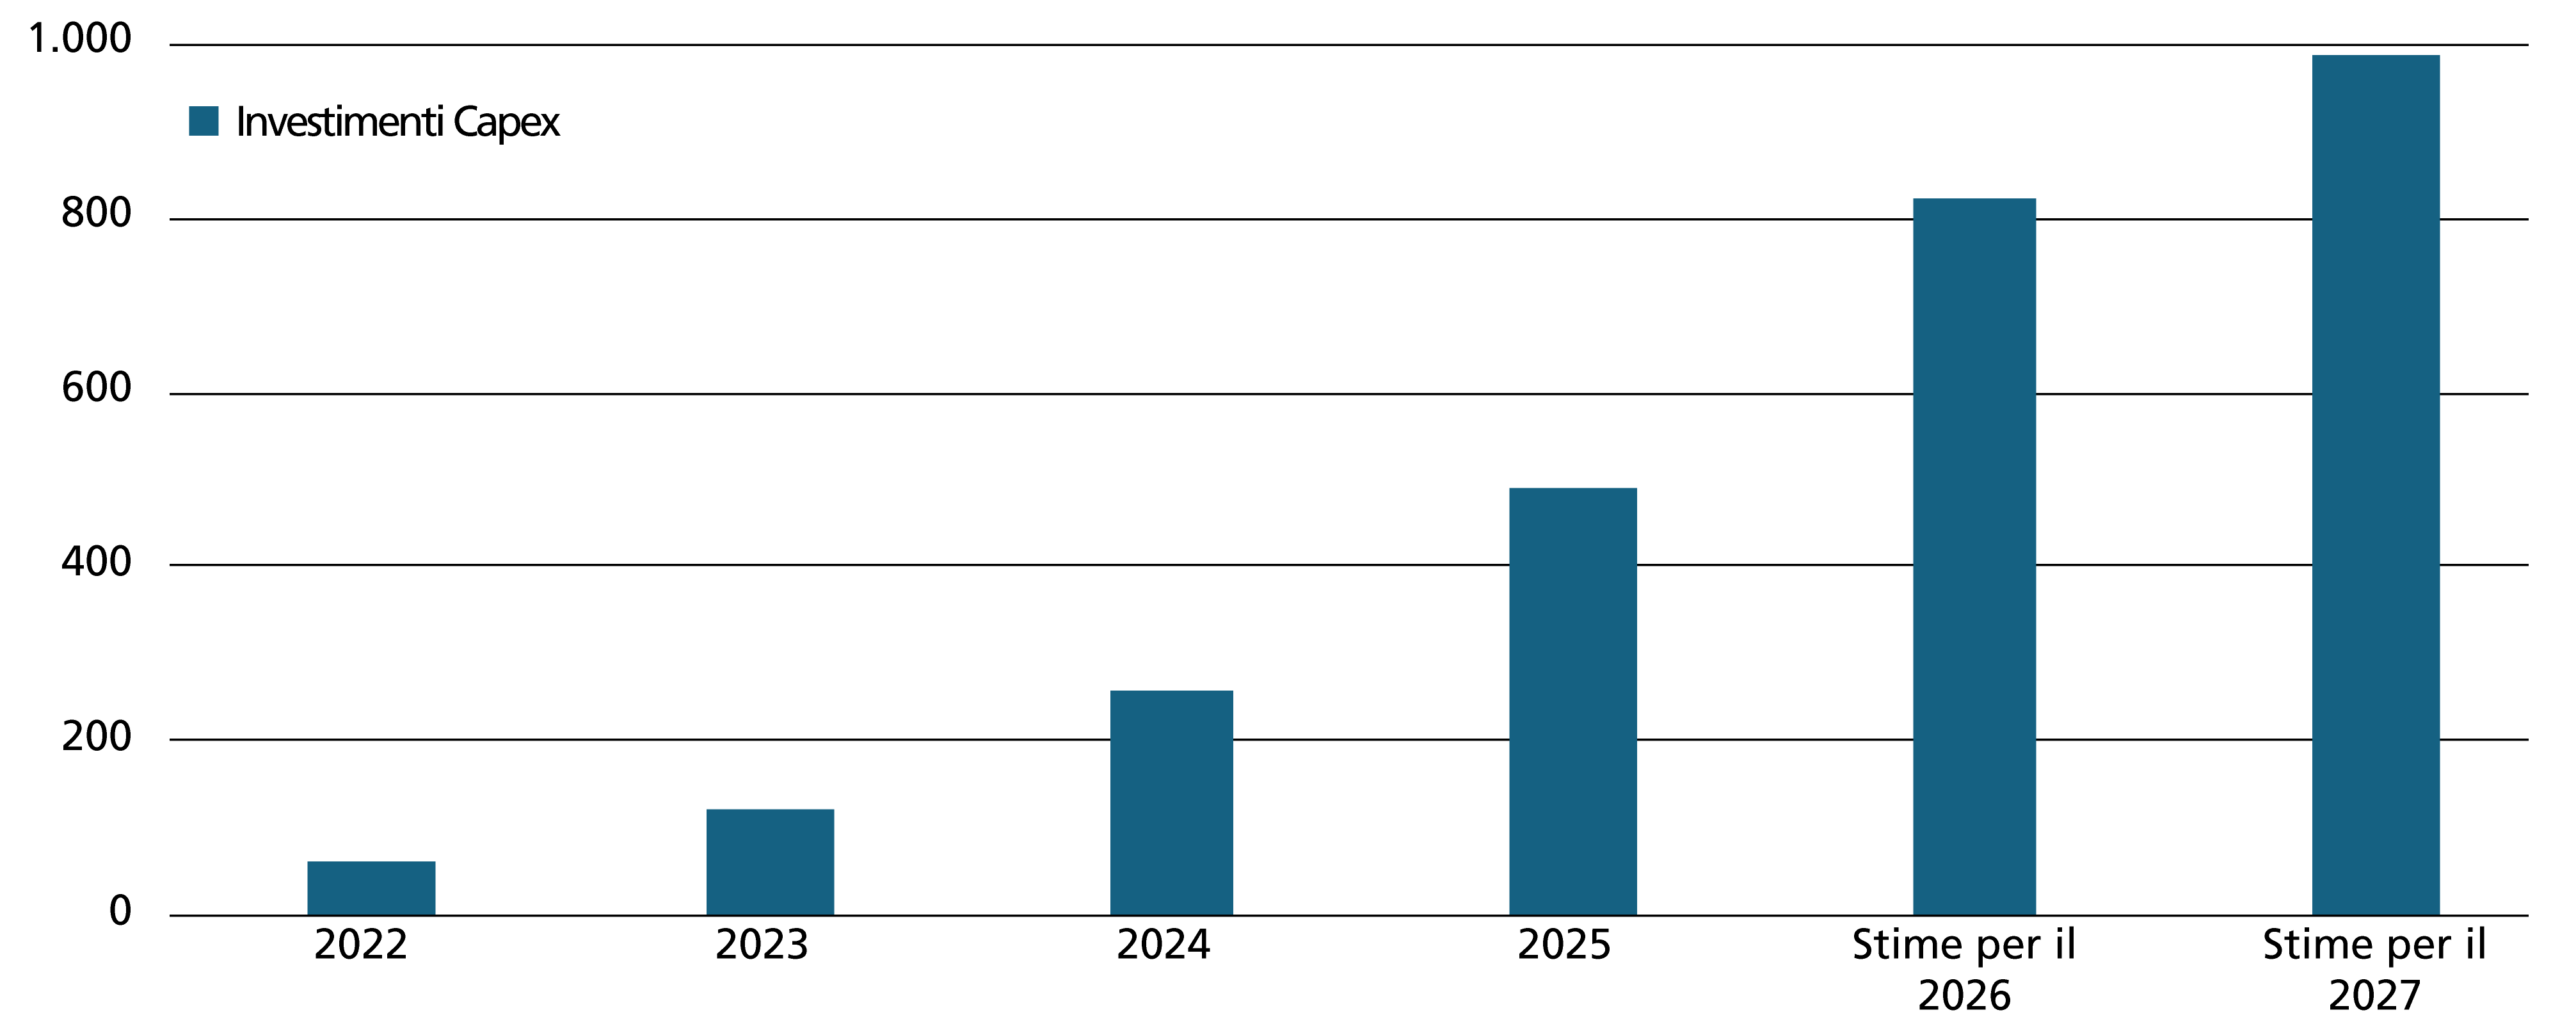
La sostenibilità del Capex. L’accelerazione dell’Ai si riflette in una crescita inedita degli investimenti. I principali hyperscaler stanno aumentando significativamente il Capex: la spesa aggregata è attesa oltre gli 800 miliardi di dollari nel 2026, con ulteriori incrementi nel 2027. C’è però un problema: l’aumento del Capex sta comprimendo il free cash flow, riducendo la capacità di finanziare ulteriori espansioni nel breve periodo. Ciò suggerisce la possibilità di un rallentamento ciclico nell’accelerazione degli investimenti nei prossimi 12–24 mesi.
Nel medio termine, tuttavia, le prospettive rimangono solide. Si stima che il Capex possa raggiungere circa 1.300 miliardi di dollari entro il 2030, sostenuto da un Cagr vicino al 25%. Per giustificare questi livelli di investimento, saranno necessari significativi guadagni di produttività, stimati nell’ordine di circa 6 trilioni entro la fine del decennio, un obiettivo raggiungibile alla luce dell’adozione dell’Ai.
Geopolitica e sovranità tecnologica. I semiconduttori si collocano oggi al centro dell’intersezione tra sicurezza nazionale, leadership economica e sovranità tecnologica. Gli Stati Uniti puntano a rafforzare la produzione domestica e l’autonomia strategica, mentre i controlli sulle esportazioni limitano l’accesso della Cina alle tecnologie più avanzate. Parallelamente, la Cina sta accelerando gli investimenti per sviluppare un ecosistema domestico completo, dai chip al software. La localizzazione della produzione Gpu potrebbe raggiungere livelli significativi entro il decennio, riducendo gradualmente la dipendenza esterna.
Lezioni dal passato. L’attuale fase di forte integrazione tra aziende Ai ricorda, per certi aspetti, le dinamiche di vendor financing dell’era DotCom, sebbene con strutture oggi più trasparenti. Anche se il fenomeno ha dimensioni più contenute, rimane un fattore di rischio da monitorare: la storia dimostra che eccessi di finanziamento legati alla domanda possono amplificare i movimenti di mercato.
La scala dell’attuale costruzione di infrastrutture Ai è senza precedenti, destinata a diventare uno dei più grandi programmi d’investimento nella storia economica. Ciò che è iniziato con il transistor si è evoluto in una corsa globale verso sistemi sempre più avanzati, fino all’Intelligenza Artificiale generale. Parallelamente, emerge una nuova logica economica basata sul calcolo: il valore viene progressivamente misurato in termini di dati, capacità computazionale e modelli di intelligenza. In questo contesto, i semiconduttori non sono solo un settore industriale, ma il fondamento stesso della nuova economia digitale.
Con l’espansione dell’Ai, i chip non solo alimenteranno questa trasformazione, ma cattureranno una quota crescente del valore generato, diventando uno dei principali driver di produttività e crescita.
© Riproduzione riservata