


La presenza ancora relativamente limitata dell’intermediazione ipotecaria indipendente in Svizzera ha cause in gran parte storiche. Tradizionalmente, le banche di riferimento hanno dominato il mercato grazie a relazioni stabili con la clientela e a una trasparenza dei prezzi limitata. Si spiega così che, mentre in Paesi come Germania o Regno Unito i broker ipotecari mediano rispettivamente circa il 50% e il 70% delle transazioni, in Svizzera la quota si aggira ancora attorno al 4%. «Tuttavia, con l’aumentare della complessità del mercato, della pressione normativa e delle differenze nei tassi di interesse tra i fornitori, la domanda di consulenza specialistica indipendente è in forte aumento. I mediatori svolgono infatti un ruolo cruciale creando trasparenza, confrontando sistematicamente le offerte e guidando efficacemente i clienti verso il partner di finanziamento più adatto», esordisce Romain Dequesne, Ceo di Resolve.
Fondata nel 2018 a Ginevra, oggi è il principale broker ipotecario indipendente in Svizzera (15% del mercato). La crescita degli ultimi anni, che l’ha portata a una rete di 13 uffici in 11 Cantoni e a una cinquantina di collaboratori (+40% negli ultimi 18 mesi), è culminata nel 2025 con un miliardo di franchi di volume intermediato e una crescita del fatturato del 38%.
Con l’aumentare della complessità del mercato, della pressione normativa e delle differenze nei tassi tra i fornitori, la domanda di consulenza specialistica indipendente è in forte crescita. I mediatori svolgono un ruolo cruciale creando trasparenza, confrontando le offerte e guidando i clienti verso il partner di finanziamento più adatto.

Regolamentati dalla Finma come intermediari assicurativi non vincolati, i mediatori ipotecari beneficiano del contesto sfidante quando dispongono delle necessarie competenze specialistiche e di un’ampia rete di partner finanziari – una settantina nel caso di Resolve, tra banche cantonali, istituti privati, assicurazioni, casse pensioni e prestatori specializzati – fra i quali selezionare la miglior offerta. Ogni singolo istituto applica infatti criteri propri: la sostenibilità viene calcolata con parametri teorici (come il tasso al 5%), mentre l’integrazione con secondo e terzo pilastro, le strategie di ammortamento e l’ottimizzazione fiscale richiedono competenze trasversali. Oltre ai risparmi economici, i benefici della consulenza indipendente si traducono anche in un significativo guadagno di tempo e nella semplificazione amministrativa.
Il contesto attuale resta comunque segnato da una minore propensione al rischio dei prestatari, determinata da requisiti normativi e pratiche di concessione del credito più selettive. «L’introduzione di Basilea III e di criteri di prestito più rigorosi ha disciplinato in modo tangibile il mercato ipotecario svizzero. Le banche hanno dovuto ottimizzare l’allocazione del capitale e valutare i rischi in modo più selettivo, portando a un esame più scrupoloso, in particolare per i rapporti prestito-valore più elevati e per le situazioni reddituali più complesse. Per i clienti, ciò si traduce in processi decisionali più lunghi e requisiti più stringenti in termini di sostenibilità finanziaria e capitale proprio», osserva il Ceo di Resolve.
Gli effetti di Basilea III sulle strategie dei prestatori
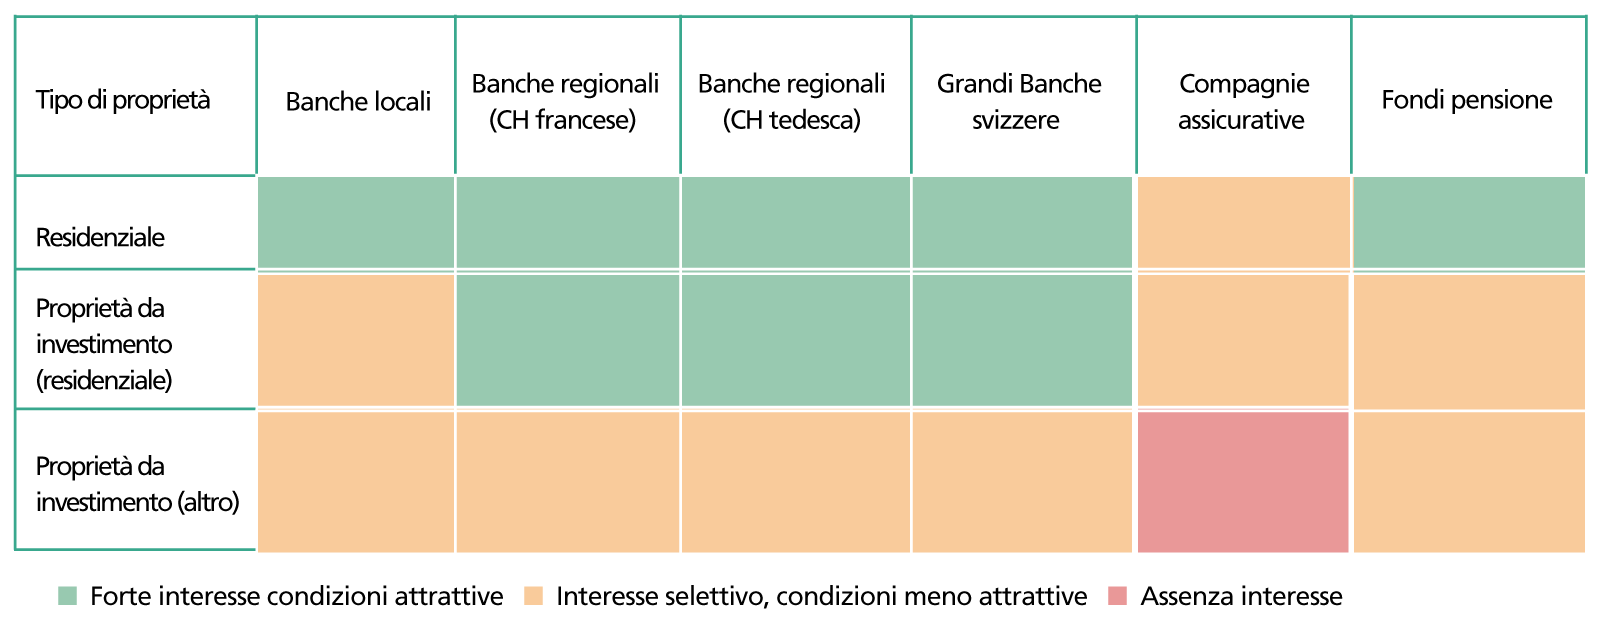
Gli equilibri del mercato risentono ancora dell’uscita di scena di un protagonista del finanziamento ipotecario come Credit Suisse. «Sebbene banche, istituti cantonali e fornitori di capitale alternativi siano stati in grado di assorbire una larga parte dei volumi, ciò non è avvenuto senza aggiustamenti alle politiche di rischio. Oggi osserviamo un mercato in cui la domanda è strutturalmente superiore all’offerta effettivamente disponibile, con una selezione più rigorosa e condizioni meno favorevoli per i profili di mutuatari meno attraenti», precisa Romain Dequesne.
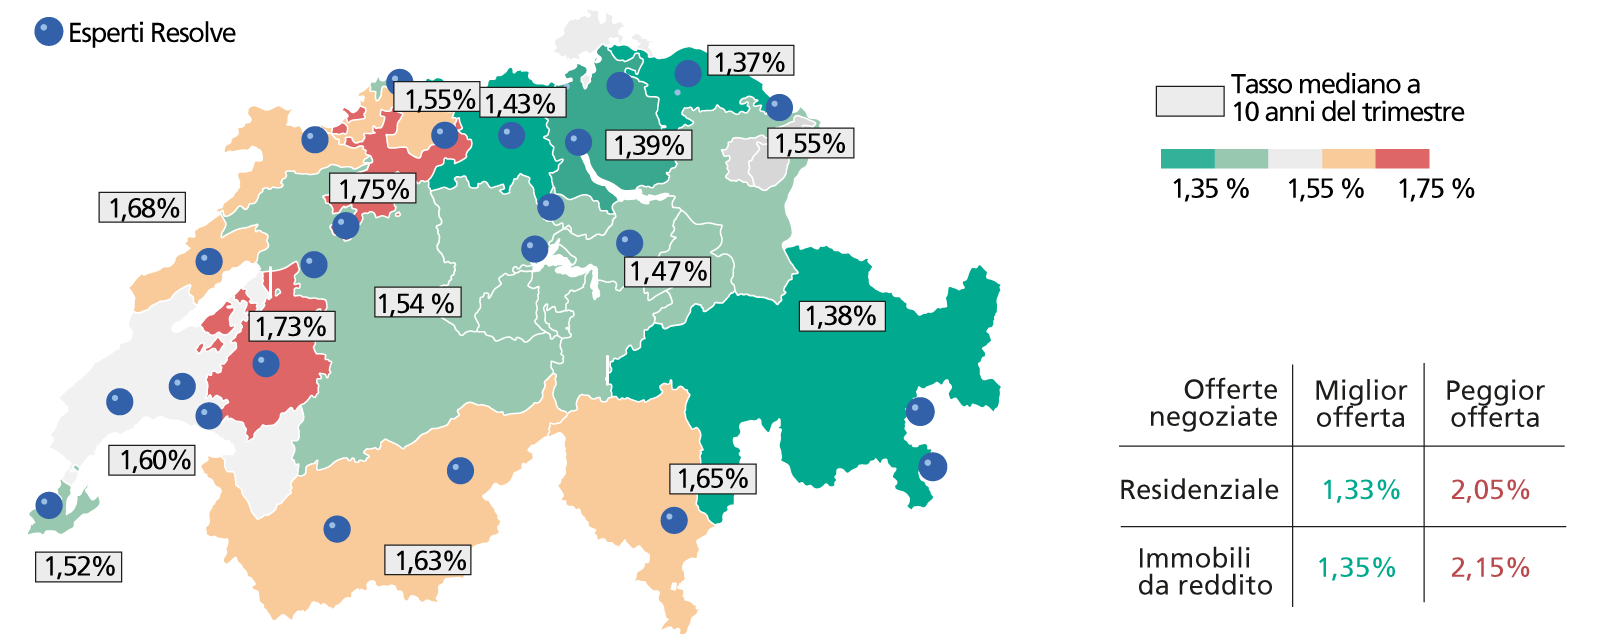
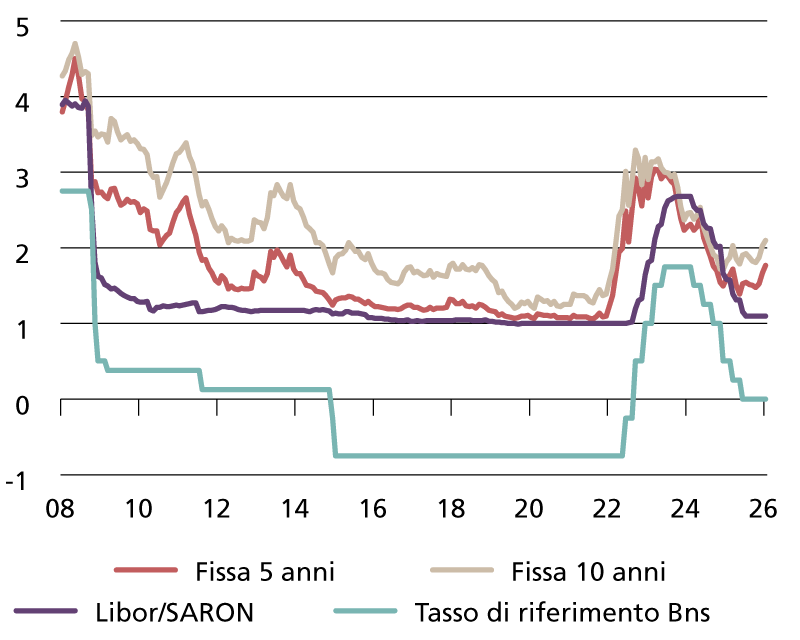
Nonostante ciò, la concorrenza fra prestatari resta marcata e si traduce in una forte frammentazione tariffaria, che nel quarto trimestre del 2025 presentava un divario dello 0,72% nel segmento residenziale tra la migliore offerta all’1,33% e quella meno competitiva al 2,05%, che sale allo 0,80% per gli stabili a reddito (1,35-2,15%). «Queste disparità riflettono fonti di rifinanziamento, propensioni al rischio e obiettivi strategici diversi. Le banche più solide possono offrire condizioni più competitive, mentre altre gestiscono i margini in modo più selettivo. Anche la segmentazione gioca un ruolo chiave, premiando clienti a basso rischio e immobili di alta qualità, mentre i casi più complessi comportano premi di rischio tangibili. Molti finanziatori perseguono anche strategie di pricing selettive, competendo deliberatamente in modo aggressivo solo in specifiche scadenze, regioni o segmenti di clientela», prosegue il Ceo di Resolve.
Tassi regionali mediani e revisione della concorrenza
Dopo aver privilegiato le residenze primarie, nel quarto trimestre 2025 le banche hanno iniziato a rientrare anche nel segmento degli immobili a reddito. Parallelamente, si segnala il ritorno delle casse pensione, spesso più aggressive delle assicurazioni essendo sottoposte a minori vincoli sulla quota di portafoglio allocabile nel mattone. «Tuttavia alcune compagnie di assicurazione stanno rientrando selettivamente nel mercato. I confini sono fluidi, poiché molte gestiscono anche schemi pensionistici collettivi. Questo movimento è guidato dalla persistenza di tassi di interesse bassi, che porta gli istituzionali a cercare rendimenti stabili e a lungo termine. Per il 2026 ci aspettiamo quindi un’espansione graduale delle attività sia di casse pensioni che delle assicurazioni», prevede Romain Dequesne.
Margini bancari sulle ipoteche
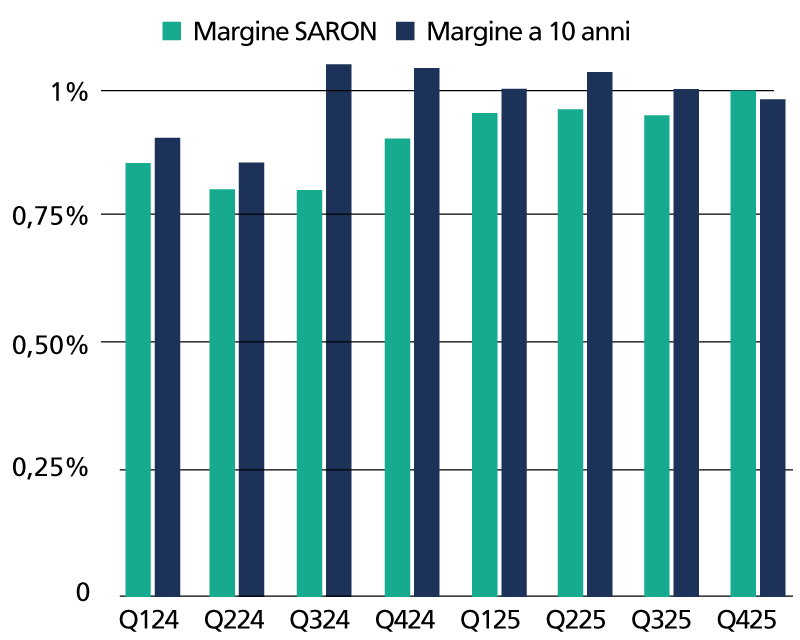
Mercato ipotecario svizzero
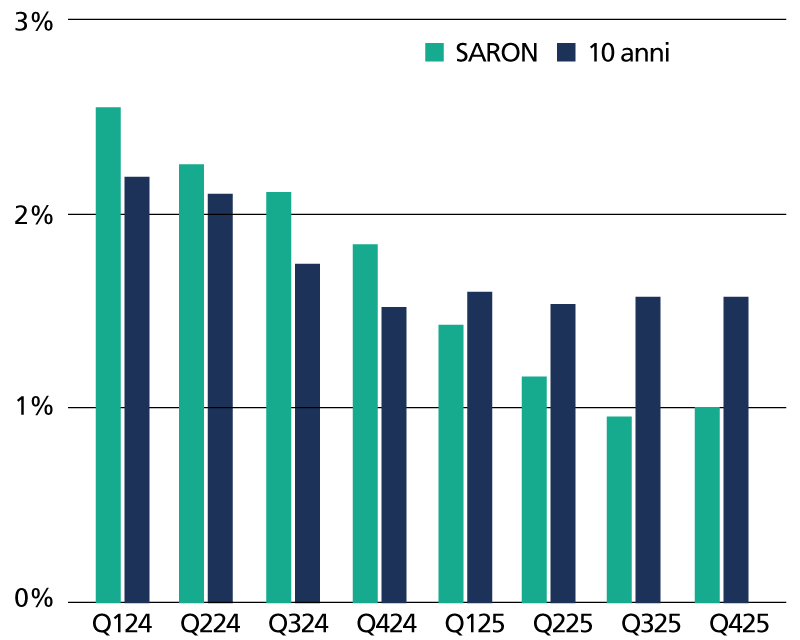
Evoluzione dei tassi ipotecari
L’inasprimento dei criteri di concessione delle ipoteche riguarda anche la qualità degli immobili e l’efficienza energetica, con in prospettiva il rischio di una polarizzazione fra asset prime e il resto del mercato. «Attualmente la domanda resta differenziata e fortemente influenzata dalla localizzazione. Le micro-posizioni prime rimangono molto richieste, mentre gli immobili meno attrattivi sono valutati in modo più selettivo. L’efficienza energetica gioca ancora un ruolo secondario, ma la sua importanza è destinata a crescere, mettendo sotto pressione soprattutto gli edifici più datati. A oggi comunque i fattori chiave rimangono la location, la sostenibilità finanziaria e la qualità dell’immobile», afferma Dequesne.
Intermediare soluzioni
Resolve interpreta da leader queste tendenze grazie al suo modello, un unicum che combina tecnologia, competenze specialistiche e relazioni i personali. Se la piattaforma ipotecaria altamente avanzata che ha sviluppato le consente di confrontare efficientemente le offerte, strutturare i processi e creare trasparenza nel mercato, permettendo un posizionamento rapido e preciso delle soluzioni di finanziamento, limitarsi a definirla una fintech sarebbe improprio.
«La tecnologia svolge un ruolo di supporto, ma al centro del nostro modello c’è la relazione personale: sia nella consulenza ai nostri clienti sia nelle interazioni con i partner di finanziamento», evidenzia il Ceo. Lo dimostrano anche gli investimenti nella sua Academy, che forma consulenti ipotecari indipendenti in un settore privo di percorsi standardizzati. Benché la domanda sia in aumento, sul mercato ci sono relativamente pochi profili “già pronti”. La fase di cambiamento strutturale attraversata dal settore svizzero dei servizi finanziari a fronte di integrazioni e ristrutturazioni di ampia portata – tra le quali Ubs-Credit Suisse e Helvetia-Baloise – potrebbe rappresentare un’opportunità per attrarre sia professionisti esperti alla ricerca di maggiore autonomia sia giovani talenti. Il potenziale è notevole, con una domanda stimata di 5000 esperti contro i 1000 attuali.
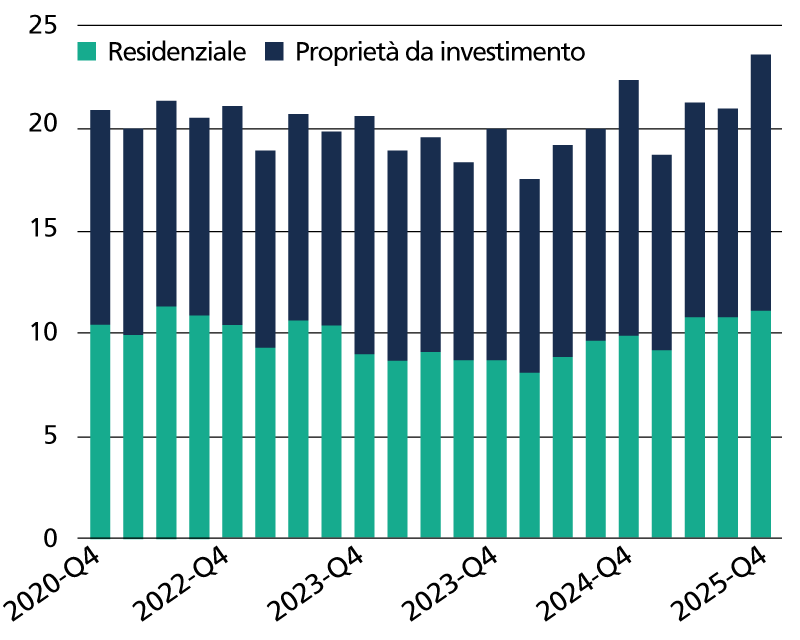
Nuove ipoteche erogate
Volume trimestrale, in mio Chf
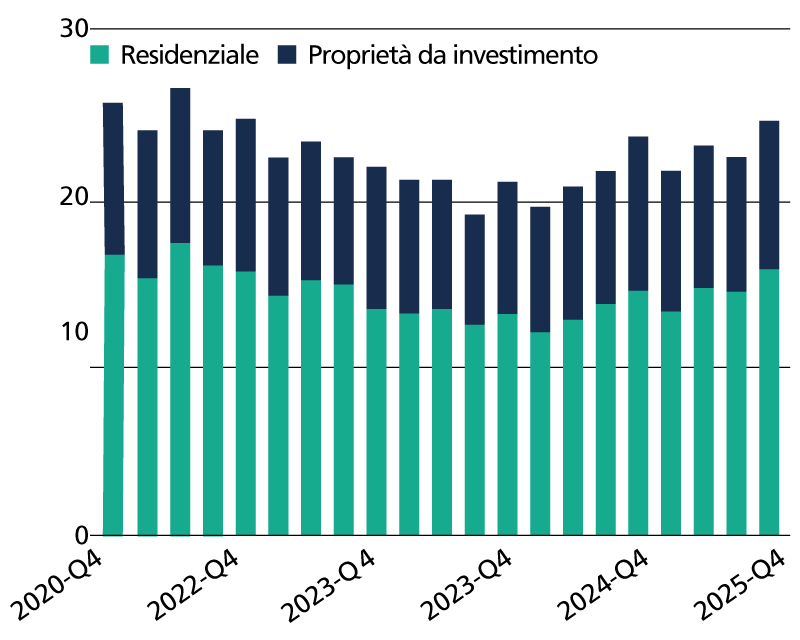
Nuove ipoteche erogate
Numero per trimestre, in migliaia
Resolve conferma la sua indipendenza anche nella scelta di una struttura azionaria aperta ai dipendenti. «Chi partecipa al successo dell’azienda tende a identificarsi nel suo sviluppo e pensare a lungo termine. Il che si riflette nella qualità della consulenza e rappresenta un chiaro vantaggio competitivo, sia nell’attrarre talenti sia nello sviluppo sostenibile dell’azienda», sottolinea Romain Dequesne.
Sul fronte strategico, Resolve prevede circa 25 nuove assunzioni e fino a 10 ulteriori franchise nei prossimi anni, secondo un modello che consente a consulenti locali di operare con spirito imprenditoriale a livello locale beneficiando al contempo dell’infrastruttura centralizzata di Resolve. L’espansione internazionale non è per ora nel mirino: «La priorità strategica va all’ulteriore rafforzamento della nostra posizione sul mercato interno. Allo stesso tempo, stiamo lavorando per espandere l’offerta in modo mirato, con servizi aggiuntivi, analisi più approfondite e nuovi prodotti nel finanziamento immobiliare», illustra il Ceo di Resolve. Non è un caso che nel 2022 l’azienda abbia abbandonato il nome ePotek con cui era nata – troppo focalizzato su digitale e credito – per chiarire il suo posizionamento: l’obiettivo è infatti supportare i clienti in modo più completo lungo l’intera catena del valore del finanziamento ipotecario, con soluzioni su misura, tenendo conto di tutti gli aspetti influenzati dalla decisione di acquistare o rifinanziare un immobile, comprese previdenza e fiscalità.
Attualmente la domanda resta differenziata e fortemente influenzata dalla localizzazione. Le micro-posizioni prime rimangono molto richieste, mentre gli immobili meno attrattivi sono valutati in modo più selettivo. L’efficienza energetica gioca ancora un ruolo secondario, ma la sua importanza è destinata a crescere, mettendo sotto pressione soprattutto gli edifici più datati. A oggi comunque i fattori chiave rimangono la location, la sostenibilità finanziaria e la qualità dell’immobile.
Dalla fondazione nel 2018, la società ha intermediato 5 miliardi di Chf di ipoteche, di cui uno solo lo scorso anno. «Il nostro modello consente una crescita sia verticale che orizzontale. Da un lato, abbiamo rafforzato la presenza nelle sedi già attive e aumentato la produttività per area di mercato; dall’altro ci siamo espansi in nuove regioni. Lo slancio più forte si è registrato nei centri urbani e nelle aree circostanti, dove la domanda rimane strutturalmente elevata. Significativo che la crescita sia stata raggiunta mantenendo la redditività», sottolinea Romain Dequesne. Fra le prime sedi create al di fuori della Svizzera romanda, in questi anni il Ticino si è sviluppato fino a diventare un mercato consolidato e performante.
Il modello di Resolve combina servizi B2C per privati e B2B per intermediari, promotori immobiliari, banche e gestori patrimoniali. «I nostri modelli di compenso non sono definiti dal canale di distribuzione, ma dalla complessità del caso. Lavoriamo sia con commissioni tradizionali sia con consulenza a parcella, offrendo ogni volta la struttura più appropriata. Questa flessibilità garantisce la nostra indipendenza e ci consente di agire nel migliore interesse del cliente», conclude il Ceo di Resolve.
La consulenza ipotecaria indipendente si sta così affermando in risposta al cambiamento nelle aspettative dei mutuatari che non cercano più semplicemente un tasso ipotecario competitivo, ma un partner che li accompagni con un approccio olistico, perché un progetto immobiliare si inserisce in una riflessione di insieme sulla situazione finanziaria che tocca liquidità, requisiti di capitale proprio, previdenza e strategia a lungo termine. In quest’ottica, broker e istituti di credito non sono alternative in concorrenza, ma attori complementari di un ecosistema sempre più complesso.
© Riproduzione riservata