


Con il tasso neutrale a livelli più alti, l’obbligazionario offre un buon mix di rendimenti interessanti e diversificazione.
Sia nel segmento governativo sia in quello societario si è registrata una solida performance 2025 per l’obbligazionario americano, inglese e dell’Eurozona, grazie ai consistenti rendimenti di partenza e con spread creditizi contenuti. In prospettiva l’asset class continuerà a offrire performance interessanti in termini reali, a prescindere dalle azioni delle Banche Centrali nel corso dei prossimi mesi.
Focus qualità. Stando entro il perimetro dell’asset class, la qualità arriverà a ricoprire un ruolo decisivo, del resto gli spread creditizi si sono ridotti a livelli storicamente compressi e che si stanno avvicinando ai minimi storici più recenti registrati durante il boom tecnologico degli anni Novanta. Disallineamenti tra domanda e offerta potrebbero mantenere gli spread compressi ma le prospettive di ulteriore riduzione sono ormai ridotte. Il profilo di rischio è unidirezionale, al ribasso, in quanto le attuali valutazioni lasciano poco margine di errore e con limitata remunerazione per i rischi associati al ciclo di investimenti in Ai.
Gli spread creditizi ai minimi lasciano spazio limitato per ulteriori riduzioni. Un contesto economico solido verosimilmente manterrà gli spread creditizi ridotti sia negli Stati Uniti, dove ci si aspetta che la crescita acceleri oltre il 2%, sia in Europa, dove la crescita è invece attesa più prossima al tendenziale di lungo periodo. La corsa allo sviluppo di infrastrutture per l’Ai potrebbe mettere sotto pressione i mercati del credito. Con il proseguire del ciclo degli investimenti in Ai, i mercati obbligazionari dovranno assorbire un crescente quantitativo di emissioni di debito, il che potrebbe esercitare pressioni al rialzo sugli spread.
Obbligazioni interessanti
Rendimenti annualizzati per rischio dei diversi segmenti (in %)
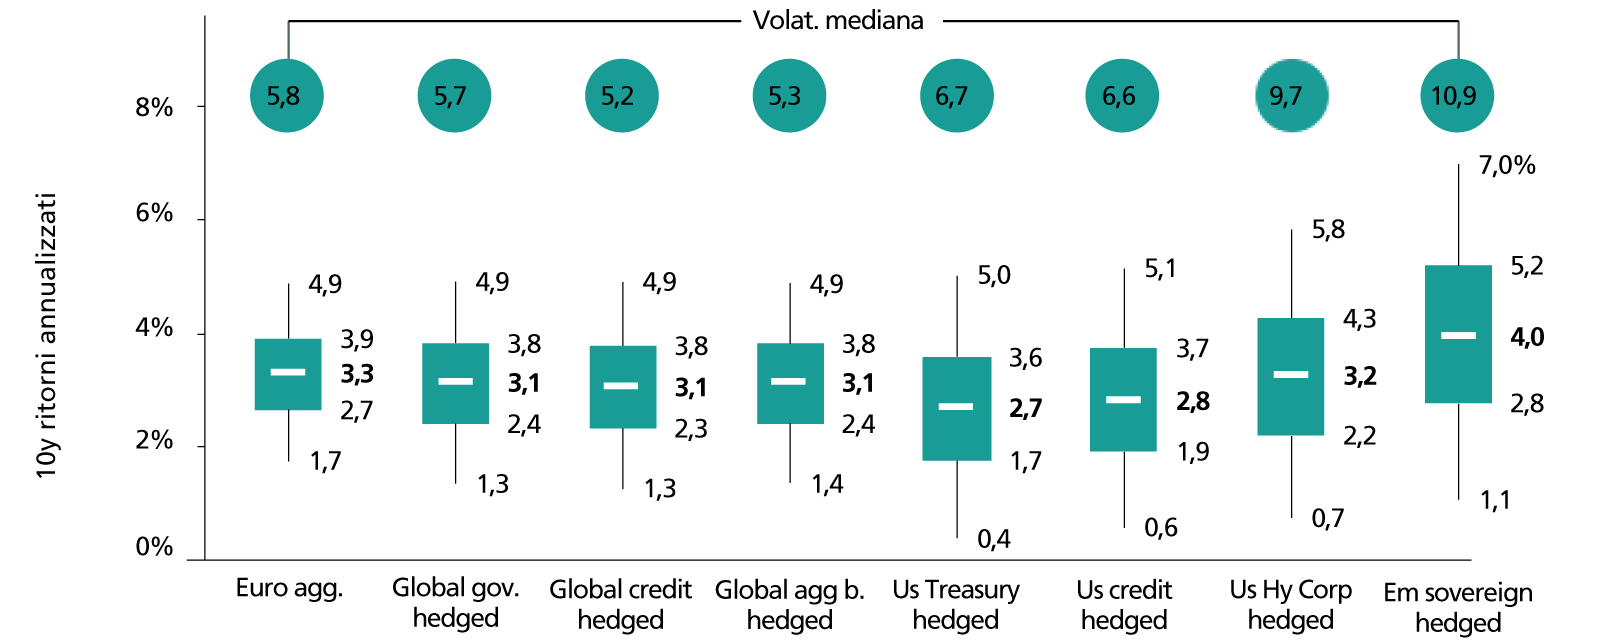
Al contempo le attuali valutazioni del credito offrono limitata remunerazione aggiuntiva rispetto all’obbligazionario governativo per i rischi associati allo sviluppo dell’infrastruttura per l’Ai. Con il proliferare di progetti a essa legati ad alta intensità di capitale, aumenta il potenziale di tensioni nel credito, soprattutto per gli emittenti con rating inferiori. Considerando queste dinamiche, ci si aspetta una solida performance per l’obbligazionario globale, in un range tra il 2,4 e il 3,8% sull’orizzonte dei prossimi 10 anni.
L’obbligazionario di alta qualità continua a offrire rendimenti interessanti per il rischio. Con spread creditizi così contenuti, è probabile che l’obbligazionario societario Investment Grade in generale offra limitato rendimento aggiuntivo rispetto a quello governativo con analogo profilo di duration. Sull’orizzonte dei prossimi 10 anni, si stimano rendimenti annualizzati del 2,8% per l’obbligazionario societario americano (con hedging in euro) rispetto al 2,7% per i Treasury (con hedging in euro), per duration intorno a sei/sette anni in entrambi i casi.
Si respira un certo ottimismo sull’obbligazionario, meno sull’azionario americano. Con rendimenti in questo range, permangono valide ragioni per investire nel reddito fisso. Pur rimanendo costruttivi sull’azionario value americano e in generale sull‘azionario di altri mercati sviluppati, resta valida la convinzione che l’obbligazionario di alta qualità possa migliorare il profilo di rischio del portafoglio e conferire diversificazione rispetto al rischio sostanziale che non si realizzi l’incremento di produttività atteso dagli sviluppi dell’Intelligenza Artificiale o che questi conducano addirittura a una correzione dei mercati azionari nel 2026 o ancora più avanti.
(redatto pre 28-II-2026) © Riproduzione riservata