


All’interno del reddito fisso, il segmento del credito crossover è una delle strategie più promettenti. Si tratta di obbligazioni che si collocano a cavallo tra Investment-grade (Ig) più basso (BBB) e l’High-Yield (Hy) più alto (BB). La storia dice che una combinazione di tali obbligazioni può fornire i migliori risultati aggiustati per il rischio, rendendo questo segmento lo sweet spot del credito globale.
Si riaccende l’interesse. Dopo diversi anni, i tassi d’interesse e i rendimenti sono tornati a livelli normali, aumentando l’attrattiva del segmento. Gli spread sono elevati, ed è qui che l’aumento dei rendimenti può fornire un valido cuscinetto contro i potenziali rischi di ribasso. Inoltre, le obbligazioni corporate offrono un buon valore rispetto ad azioni e liquidità.
Ad esempio, l’attuale rendimento dell’indice Ig globale del 4,5% è ben superiore al rendimento degli utili dell’S&P 500 del 3,4 e al 4,3 per il contante.
Lo sweet spot del credito. È al momento molto interessante concentrarsi sulle obbligazioni corporate con rating BBB e BB, segmento che sta fornendo i migliori rendimenti aggiustati per il rischio.
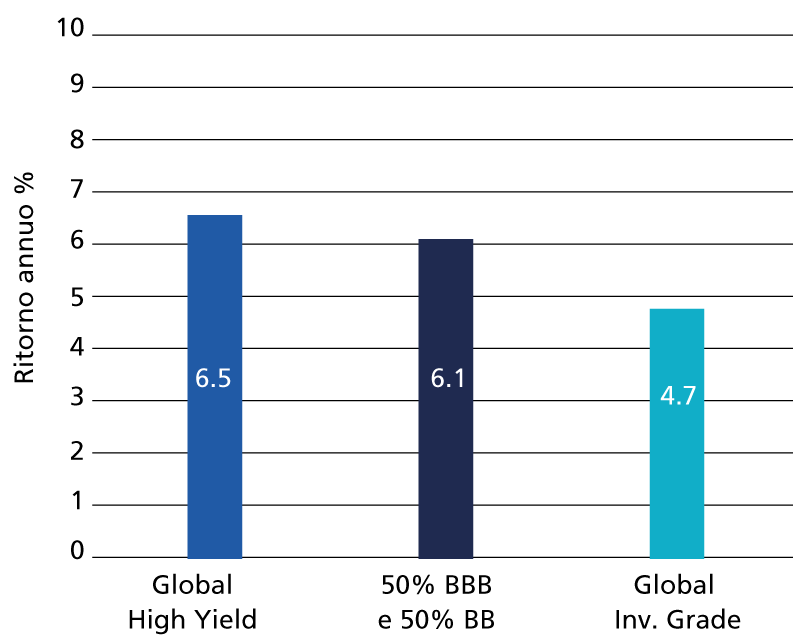
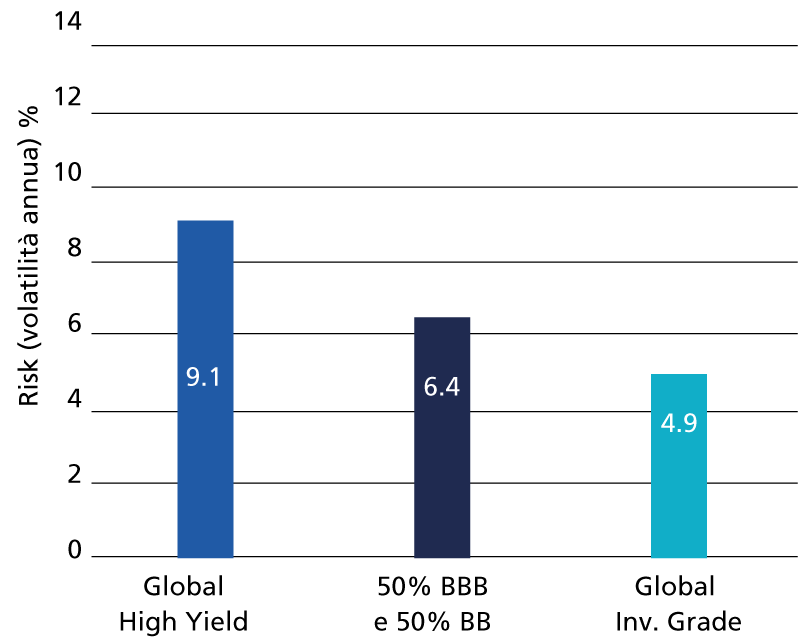
Negli ultimi 25 anni, un’allocazione 50/50 all’Ig globale con rating BBB e all’High-Yield BB ha garantito rendimenti simili all’Hy con livelli di rischio più vicini all’Ig globale. Attualmente, un’allocazione 50/50 fornirebbe un rendimento hedgiato al dollaro americano di circa il 5,8%, che si confronta positivamente con un rendimento della liquidità del 4,3%.
Cosa spiega la presenza di questo sweet spot? In sintesi: le inefficienze strutturali. La demarcazione tra i mercati dei titoli corporate Ig e Hy è arbitraria. Intorno a questo confine si verificano spesso inefficienze e casi in cui i titoli sono classificati in modo errato rispetto ai fondamentali.
Scomporre i rendimenti
Portafogli a confronto (rendim. % y/y)
Il terreno di caccia. Questo sweet spot del credito dovrebbe attirare gli investitori attivi proprio per il potenziale di mispricing a livello di singolo titolo. L’ampiezza e la diversità del set, con oltre 2.300 emittenti nei mercati statunitensi, paneuropei, asiatici ed emergenti, favoriscono grandi opportunità. Tra queste anche subordinati, finanziari e non (ossia il debito ibrido corporate), che possono fornire un valore tattico significativo in diversi momenti del ciclo economico.
Gli investitori obbligazionari attivi che riescano a individuare errori di pricing e/o a prevedere i passaggi di rating possono potenzialmente accedere a un significativo e ulteriore premio.
Astri nascenti e angeli caduti. Gli astri nascenti sono obbligazioni di aziende classificate come Hy, ma i cui fondamentali stanno evolvendo verso l’Ig. Gli angeli caduti sono l’opposto. Entrambi contribuiscono alla forte sovraperformance aggiustata per il rischio della categoria BB.
Nel caso dei secondi, la reazione iniziale del mercato potrebbe essere eccessiva, creando un’opportunità. Inoltre, le aziende emittenti sono incentivate a ridurre i costi di finanziamento rientrando nell’Ig. Questo può portare a ristrutturazioni del debito o a miglioramenti operativi che rafforzino la performance dell’azienda. Nel frattempo, gli astri nascenti mantengono un rendimento elevato man mano che la loro salute migliora, offrendo maggiori rendimenti aggiustati per il rischio. Inoltre, il mercato reagisce spesso positivamente ai successivi upgrade.
I rendimenti più elevati hanno rafforzato l’attrattiva dell’obbligazionario. Nell’ambito del credito corporate globale, da privilegiarsi è il segmento crossover tra BBB e BB. Un approccio attento e attivo può offrire interessanti opportunità, con rendimenti analoghi all’Hy, ma rischi propri dell’Ig.
© Riproduzione riservata