


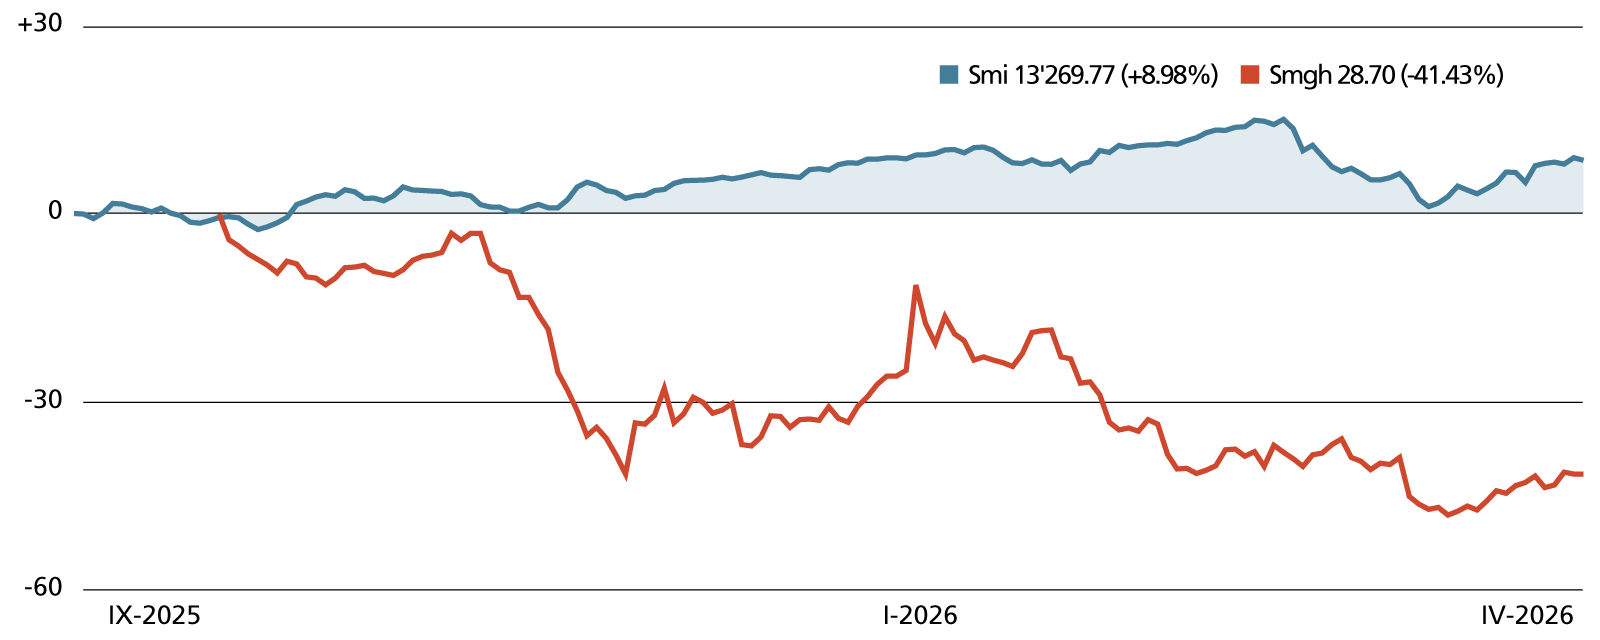
Quando Swiss Marketplace Group (Smg) ha debuttato in borsa nel settembre 2025, le aspettative erano molte elevate. Proprio per questo, il rapido arretramento del titolo dopo l’Ipo ha sorpreso ancora di più gli investitori. I timori legati all’intelligenza artificiale, all’aumento degli investimenti tecnologici e ai rischi normativi hanno finito per appesantire la performance.
Eppure, uno sguardo più attento racconta un’altra storia: più che una tradizionale società media o internet, Smg si configura come un operatore di infrastrutture digitali altamente redditizio.
Un quasi monopolio sostenuto da potenti effetti di rete. È il leader indiscusso del mercato svizzero degli annunci online. Che si tratti di immobili, automobili o beni di seconda mano, qualsiasi ricerca in Svizzera finisce quasi inevitabilmente su una delle piattaforme del gruppo. Il motivo è tanto semplice quanto decisivo sul piano economico: gli effetti di rete.
Le piattaforme con l’offerta più ampia attraggono il maggior numero di utenti, alimentando a loro volta l’interesse degli inserzionisti. Questo meccanismo auto-rinforzante tende, nei mercati maturi, a consolidare una dinamica in cui un numero molto contenuto di attori si aggiudica la maggior parte del valore. In Svizzera, l’azienda detiene quote di mercato di almeno l’80% nei suoi segmenti chiave, rendendo di fatto improbabile l’emergere di nuovi concorrenti.
Gli asset di punta: auto e mattone. Circa il 50% del fatturato proviene da un unico grande mercato, il settore immobiliare. Con Homegate e ImmoScout24, il colosso svizzero gestisce di gran lunga i due principali portali del Paese, generando insieme un volume di traffico di gran lunga superiore a quello del concorrente più vicino. La creazione di valore va ben oltre il semplice modello di annunci: abbraccia l’intero ciclo di vita dell’immobile, dalle valutazioni basate sui dati alle soluzioni di gestione digitale, fino ai sistemi Crm per gli agenti immobiliari.
Il segmento Automotive (un altro 25% dei ricavi complessivi) è dominato invece da AutoScout24, anch’esso leader incontrastato di mercato. In questo ambito, Smg sta progressivamente evolvendo il tradizionale modello di annunci, integrando servizi più vicini alla transazione: dalle soluzioni d’asta che permettono ai privati di vendere direttamente ai concessionari, fino a offerte personalizzate generate dall’intelligenza artificiale sulla base delle ricerche precedenti.
In entrambi i segmenti, i ricavi si fondano prevalentemente su modelli in abbonamento, caratterizzati da un’elevata fidelizzazione degli utenti e da rinnovi annuali; un pilastro fondamentale per la stabilità dei flussi di cassa.
Un’Ipo non molto compresa
Evoluzione del titolo rispetto all’andamento dell’indice (in %)
Una monetizzazione migliorabile. Nonostante la sua posizione dominante, l’azienda ha finora adottato un approccio relativamente prudente nella monetizzazione del proprio ecosistema. Il take rate, ossia la quota del valore complessivo delle transazioni trattenuta dalla piattaforma, si attesta intorno a un molto modesto 2%. Operatori internazionali comparabili, come Rightmove nel Regno Unito o AutoTrader, registrano livelli tre o quattro volte superiori.
Questo divario non segnala una debolezza strutturale, bensì riflette l’eredità di passate guerre di prezzo. L’azienda è infatti nata nel 2021 dalla fusione delle attività di annunci di due importanti gruppi mediatici svizzeri. Per gli investitori, la chiave è evidente: il potenziale di crescita risiede meno nell’acquisizione di nuovi utenti e più nella capacità di rafforzare il potere di determinazione dei prezzi.
Minaccia o leva di produttività? Uno degli argomenti centrali degli scettici è se i modelli di Intelligenza Artificiale possano rendere obsolete le marketplace tradizionali. Nel caso del colosso svizzero, la risposta è pragmatica.
In primo luogo, i modelli di Ai si basano oggi su dati pubblici, spesso incompleti o non aggiornati. I mercati immobiliare e automobilistico richiedono invece informazioni attuali, esaustive e verificate. In secondo luogo, piattaforme come Smg dispongono di dati transazionali proprietari difficilmente replicabili. Infine, soprattutto nell’immobiliare, il processo d’acquisto resta fortemente emotivo: gli utenti vogliono una visione completa delle opzioni disponibili, non semplici raccomandazioni filtrate.
Va inoltre sottolineato un ulteriore non trascurabile dettaglio: circa il 90% del traffico dell’azienda proviene direttamente dai suoi siti o dalle sue applicazioni, rendendola in larga misura indipendente dai motori di ricerca, diversamente da molti altri casi, ampiamente dibattuti. In questo specifico contesto, l’Ai potrebbe dunque dimostrarsi non tanto come un fattore di disruption, quanto un acceleratore di efficienza e innovazione, ad esempio nella generazione di lead e nel matching mirato tra domanda e offerta.
Margini elevati e qualità dei ricavi. Smg opera con un modello asset-light che garantisce una conversione di cassa particolarmente elevata. Storicamente, l’azienda ha registrato margini operativi (Ebitda) intorno al 50%. Con i principali investimenti tecnologici ormai alle spalle, gli analisti prevedono nel medio termine un’espansione ulteriore fino al 60%.
La struttura finanziaria è solida, l’indebitamento contenuto e i ricavi altamente prevedibili, elementi che aprono a un interessante potenziale in termini di dividendi futuri,un aspetto in gran parte trascurato dagli investitori al momento della quotazione.
In qualità di operatore dominante, Smg è naturalmente soggetta a una maggiore attenzione regolatoria. Tuttavia, l’accordo raggiunto con il Sorvegliante dei prezzi all’inizio del 2026 ha già evidenziato la disponibilità al dialogo da parte del gruppo. Le possibili interferenze normative restano, ad oggi, gestibili e prevedibili.
Una crescita difensiva. Il colosso digitale svizzero non è così facilmente etichettabile: non è infatti né una classica società tecnologica ad alta crescita né un titolo value maturo. L’azienda combina invece caratteristiche quasi monopolistiche, una forte generazione di cassa e un potenziale di rendimento strutturale, il tutto in un contesto economico e politico proverbialmente stabile, sicuramente più di molti altri Paesi.
Per gli investitori di lungo periodo, rappresenta quindi non tanto una scommessa sulla moda del momento o sulla prossima tendenza, quanto invece un investimento concreto nell’infrastruttura digitale fondamentale della Svizzera. Ed è qui che dovrebbe scattare l’interesse.
© Riproduzione riservata