


Nonostante i guadagni, gli investitori sono preoccupati dalla dinamica creata dagli hyperscaler, le grandi società che offrono servizi scalabili di cloud compunting. Seppure Amazon, Microsoft, Google, Meta e gli altri giganti dell’Ai contribuiscano ampiamente alle brillanti performance dei mercati azionari, emergono interrogativi legittimi sulla redditività e l’efficienza economica delle loro iperboliche spese in conto capitale nel breve e medio termine.
In tale prospettiva, il rischio percepito sugli hyperscaler può diventare un’opportunità sia a monte che a valle. L’idea è infatti di puntare su imprese di medie dimensioni che attirino investimenti lungo la catena del valore dell’Ai.
Vantaggi multipli. Un simile approccio comporta un duplice vantaggio per l’investitore. In primo luogo, concentrandosi sui beneficiari delle spese dell’Ai, si passa da una logica d’investimento a una di crescita delle vendite e di forte aumento dei margini (power pricing), trasformando la scarsità dell’offerta in un vantaggio economico duraturo nel tempo. I beneficiari si collocano infatti in tutti gli altri segmenti della filiera. Attori come Sk Hynix, Western Digital, Lumentum o Seagate registrano un incremento della domanda in termini di memoria, data storage e connettività. Nelle infrastrutture di calcolo e nei servizi correlati, piattaforme come Oracle o alcuni fornitori di capacità cloud specializzate registrano flussi crescenti. Inoltre, gli strumenti e le tecnologie che occorrono a produrre chip beneficiano direttamente dell’accelerazione degli investimenti in Capex, come nel caso di Be Semiconductor, Aixtron o Mks Instruments. Sullo sfondo, si osserva anche una domanda sostenuta nelle infrastrutture software e nell’approvvigionamento energetico, due elementi critici per un aumento duraturo delle capacità.
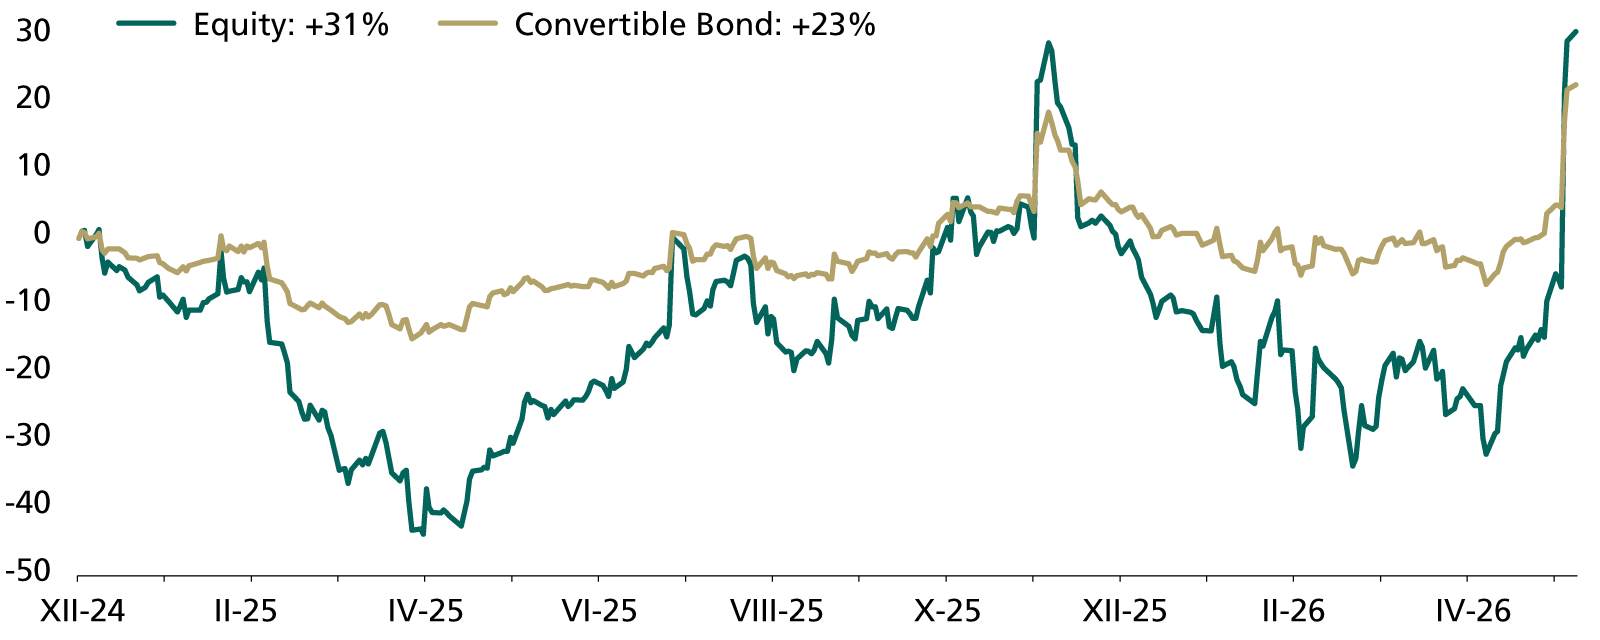
Il caso Datadog
Evoluzione dell’azione e dell’obbligazione convertibile associata (in %)
In secondo luogo, questo approccio realizza una diversificazione intelligente che va oltre le Mega Cap. L’entità degli investimenti può mettere infatti sotto pressione i margini degli hyperscaler, mentre gli altri attori della filiera consentono una diversificazione strategica di fronte a un rischio di concentrazione eccessiva che ormai gli indici azionari hanno raggiunto.
Il meglio dei due mondi. Nell’attuale contesto le obbligazioni convertibili rappresentano lo strumento ideale grazie all’opzione call incorporata. In sintesi, offrono il ‘meglio dei due mondi’:
– Partecipazione al rialzo delle azioni. Quando il prezzo dell’azione sottostante sale, il prezzo dell’obbligazione convertibile aumenta di pari passo con l’apprezzamento del valore dell’opzione call incorporata. Le convertibili catturano dunque il potenziale di rialzo delle azioni;
– Protezione al ribasso della componente obbligazionaria. In caso di volatilità e di correzione dei mercati azionari, la componente obbligazionaria e la cedola costituiscono una rete di sicurezza.
Questa dinamica è illustrata perfettamente dalle recenti performance dell’azione e dell’obbligazione Datadog. L’obbligazione convertibile presenta infatti una minore volatilità e flessioni molto più contenute rispetto a una performance analoga.
In sintesi, le obbligazioni convertibili consentono di beneficiare degli investimenti legati all’Ai senza esporsi direttamente al rischio degli hyperscaler. A livello tecnico, offrono un chiaro vantaggio grazie al loro profilo di rendimento asimmetrico, combinando la protezione al ribasso con la partecipazione potenziale ai rialzi del titolo. Si tratta dunque di strumenti interessanti, da non disdegnare.
© Riproduzione riservata