


Le Casse pensioni svizzere continuano a mantenere un’allocazione strategica eccessivamente conservativa, in netto ritardo rispetto alle migliori pratiche internazionali, in particolare quelle adottate in Paesi come l’Australia e il Canada. Nella fattispecie, rimangono infatti sovraesposte a obbligazioni e immobili, in un contesto macroeconomico, soprattutto rispetto a un mercato svizzero sensibilmente complesso, ma soprattutto sempre meno favorevole a queste classi di attivo.
Al contrario, gli investimenti in azioni e in alternativi risulterebbero ancora significativamente sottopesati, nonostante i passi in avanti compiuti negli ultimi anni, che hanno comunque migliorato la situazione complessiva.
Il quadro normativo sta evolvendo, l’adeguamento dell’Ordinanza sulla previdenza professionale (Opp 2) favorisce una maggiore integrazione degli investimenti alternativi nei portafogli delle Casse pensioni, prevedendo anche una quota specifica, pari al 5%, destinata al Private Equity svizzero»
Eppure, queste istituzioni dispongono di un vantaggio strutturale unico: un orizzonte d’investimento che si estende su più decenni, con rari eguali tra investitori di altro genere. Questo permette, o comunque permetterebbe a patto di strutturarsi di conseguenza, di attraversare i cicli economici e di beneficiare pienamente dei premi per il rischio offerti dai mercati azionari. Su orizzonti di dieci, venti o trent’anni, l’evidenza storica è chiara: le azioni, a prescindere siano esse quotate o non quotate, hanno sistematicamente offerto il miglior profilo rischio/rendimento rispetto alle altre classi di investimento.
Con l’invecchiamento della popolazione e l’allungamento della speranza di vita, le Casse pensioni hanno sempre più bisogno di un ‘terzo contribuente’ capace di generare rendimento nel lungo periodo, e disponibile a farlo. In questo contesto, il Private Equity, ovvero l’investimento in imprese non quotate, rappresenta un’opportunità ancora troppo poco sfruttata. Per sua natura illiquido, ma fortemente orientato alla creazione di valore nel tempo, si adatta perfettamente agli orizzonti di lungo periodo propri della previdenza, delle istituzioni attive in questo ambito, oltre che degli assicurati, che si ‘interesseranno’ del capitale solo a distanza di decenni.
Lo S&P 500
Probabilità che l’investimento sia positivo per orizzonte (performance ultimi 15y)
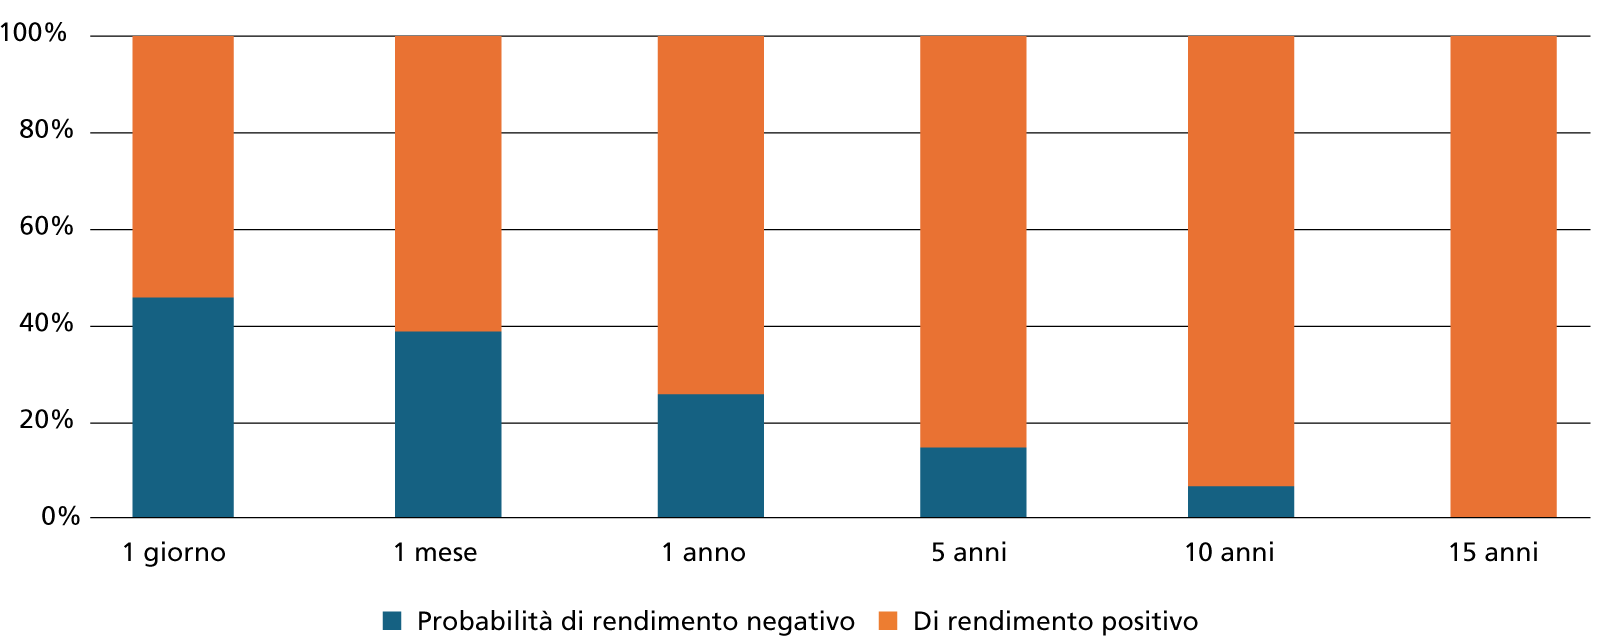
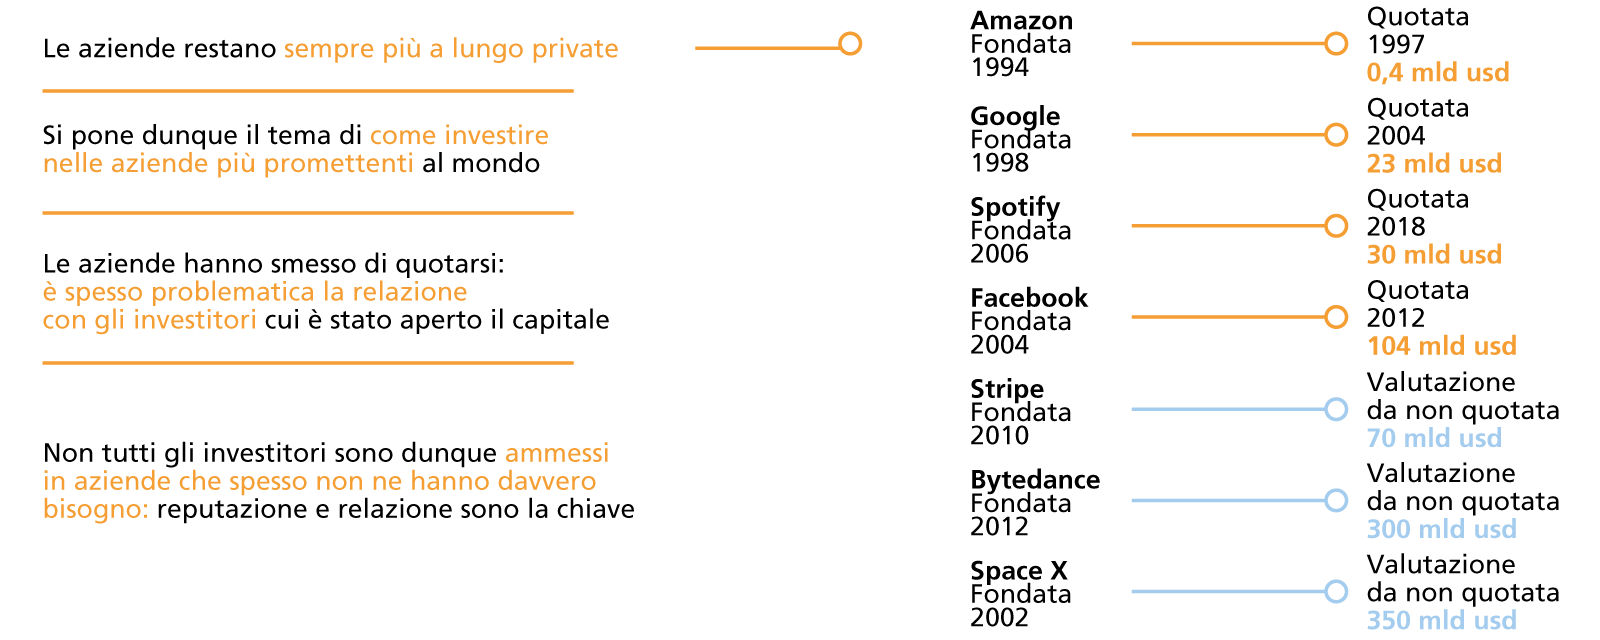
Quotazioni no grazie
Evoluzione delle valutazioni di alcune aziende
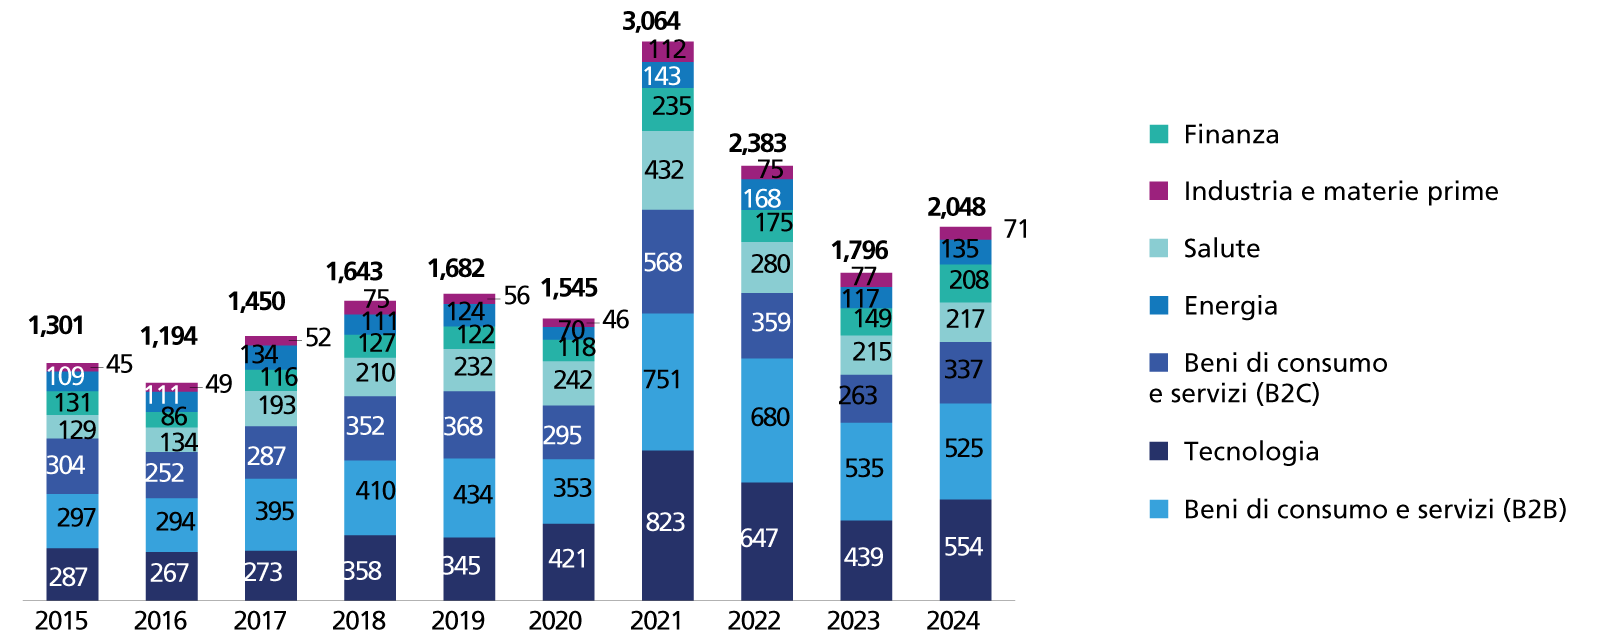
Il Private Equity
Accordi stretti a livello globale per anno e settore (per valore in usd mld)
Investire in Private Equity significa accedere a segmenti del mercato difficilmente raggiungibili tramite le borse: Pmi in forte crescita, innovazioni tecnologiche, progetti legati alla transizione energetica. Queste esposizioni consentono di ridurre la dipendenza dalle fluttuazioni dei mercati pubblici e di rafforzare la resilienza complessiva dei portafogli, contribuendo al contempo ad affrontare le grandi sfide generazionali, garantendo preziose risorse, che in prospettiva rivestiranno un ruolo sempre più importante, specie se in un contesto di finanza pubblica su base tendenziale fortemente sotto pressione. Al di là dei rendimenti, altro capitolo, il Private Equity ha il vantaggio di introdurre una diversificazione strutturale fondamentale per garantire gli impegni di lungo periodo.
Un esempio recente illustra bene questo ruolo. La società Ecorobotix, spin-off dell’Epfl, ha potuto compiere un salto decisivo grazie al sostegno di capitali istituzionali. Secondo il suo Ceo, Dominique Mégret, senza l’investimento delle Casse pensioni in una fase critica dello sviluppo, l’azienda non sarebbe mai nata. In pochi anni, Ecorobotix si è affermata come protagonista dell’agricoltura di precisione, contribuendo alla creazione di oltre mille posti di lavoro diretti e indiretti altamente qualificati in Svizzera. Le sue tecnologie, basate prevalentemente sull’intelligenza artificiale e su sistemi di irrorazione ad altissima precisione, consentono di ridurre drasticamente l’uso di prodotti fitosanitari e di favorire la rigenerazione della biodiversità. Questo dimostra come il Private Equity possa sostenere innovazioni con un impatto economico, sociale e ambientale concreto e tangibile, direttamente sul territorio, e non solo nel mondo dell’alta finanza.
Anche il quadro normativo sta evolvendo in questa direzione. L’adeguamento dell’Ordinanza sulla previdenza professionale (Opp 2) favorisce una maggiore integrazione degli investimenti alternativi, prevedendo anche una quota specifica, almeno per il momento pari al 5%, destinata al Private Equity svizzero. Si tratta di un’opportunità strategica per le Casse: partecipare più attivamente al finanziamento dell’economia reale, sostenere l’ecosistema dell’innovazione nato dalle università svizzere e rafforzare la competitività della Piazza economica nazionale in generale.
Per lungo tempo centrata sulla protezione e sulla gestione prudente, la previdenza svizzera è oggi chiamata a reinventarsi. Il Private Equity offre una via concreta, e opportunità preziose ancora tutte da cogliere: le Casse pensioni non si limitino dunque a preservare il capitale, ma diventino anche attori della crescita elvetica, finanziando l’innovazione e contribuendo attivamente alla costruzione dell’economia del domani! Possibile? Sì, a patto di volerlo fare.
© Riproduzione riservata