


Il costo reale dell’Ia non risiede in quanto spendono le aziende, ma nel tempo necessario agli investitori per riceverne i relativi profitti. L’intelligenza artificiale domina sia i titoli dei giornali che la capitalizzazione di mercato. I ‘Magnifici 7’, i giganti tecnologici statunitensi, rappresentano ora oltre il 30% dello S&P 500. Gli investitori si trovano di fronte a un dilemma: acquistare alle valutazioni odierne o rischiare di perdere una trasformazione generazionale?
Un Cio dovrebbe però leggere la domanda in un altro modo. L’Ia non è un investimento a breve termine. È una forza strutturale che sta ridefinendo la produttività, la strategia aziendale e, alla fine, i prezzi degli asset. Quello che una volta era definito ‘settore tecnologico’ è diventato un motore di produttività trasversale a tutti i settori. Pur nel disappunto di molti investitori, l’Ia ora sfuma i confini tra i settori e, con essi, la logica tradizionale della costruzione del portafoglio. La sfida è dunque riuscire separare narrativa ed utili, trattando l’Ia come un’allocazione strategica, e non semplice ‘momentum’.
Dove siamo? Lo studio State of Ai 2025 di McKinsey rileva che meno dell’1% delle aziende ha effettivamente integrato completamente l’Ia nelle proprie operation. La maggior parte sta ancora sperimentando o conducendo piccoli progetti pilota. Se ne parla molto, non è ancora così scalata, ma quasi tutte le aziende prevedono di aumentare la spesa, tra infrastruttura, talenti e formazione. I risultati tardano, ma l’entusiasmo non manca.
Il divario tra investimenti e impatto è ampio. Leader come Nvidia monetizzano la domanda, mentre la maggior parte delle aziende rimane in fase pilota. Gli investitori dovrebbero aspettarsi una curva di adozione lunga e sorprese sugli utili.
Il collo di bottiglia non è più l’ambizione, ma l’esecuzione. Molte aziende non dispongono ancora delle risorse necessarie ad adottarla con profitto, il che spiega i modesti guadagni in produttività sino a ora registrati. L’innovazione è molto visibile, l’integrazione molto meno.
Una spesa massiccia in Ia non garantisce rendimenti. L’era delle dot-com ricorda a molti che la costruzione di infrastrutture spesso ha arricchito i fornitori più degli utenti. Due rischi principali spiccano: l’Ia washing, ovvero le aziende che rinominano software in realtà datati, e i beneficiari nascosti, quei settori non tecnologici che aumentano la produttività grazie all’Ia.
Pertanto, la diversificazione lungo la catena del valore dell’Ia è essenziale. Analogamente al settore energetico, l’Ia ha una propria catena del valore. A monte (estrazione) si trovano i fornitori di chip (Nvidia); a metà (elaborazione) si trovano le piattaforme cloud (Oracle); a valle (distribuzione) si trovano gli utilizzatori, dunque dell’automazione, della sicurezza informatica e dell’analisi dei dati.
Una questione importante è come l’Ia si trasformi in profitti sostenibili. Per giustificare le attuali valutazioni, le aziende devono trasformare gli investimenti in utili sostenibili. Ciò può essere ottenuto con efficienza operativa, l’espansione dei margini e il potere di determinazione dei prezzi, il vantaggio competitivo o la resilienza. Le aziende che riusciranno a farlo durevolmente sosterranno la creazione di valore al di là dell’hype momentanea.
Le principali sfide
Quali sono le sfide dei prossimi anni nell’introdurre l’Ia in azienda?
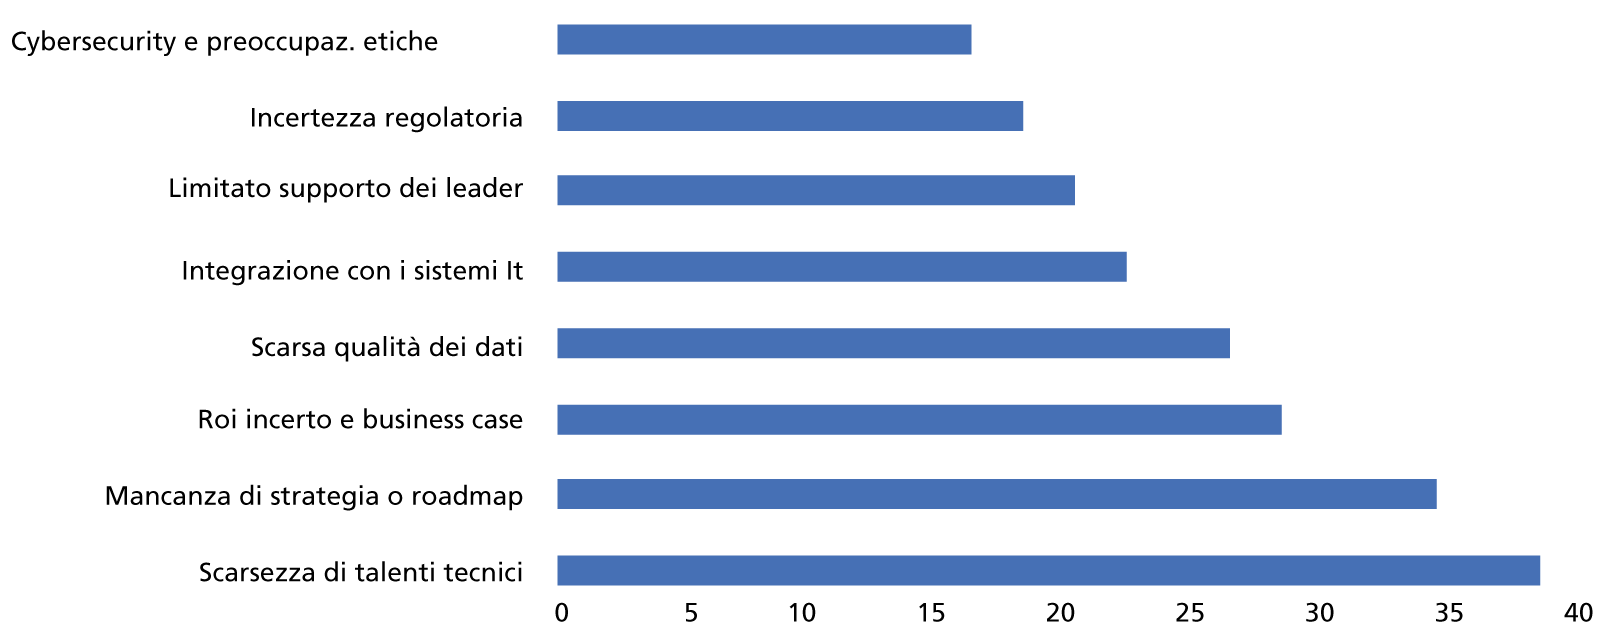
Oltre ai costi, una sfida aggiuntiva spesso sottovalutata è la sicurezza. Più l’Ia si integra nei processi aziendali, maggiore è l’esposizione a dati sensibili. I modelli addestrati su set di dati aperti o condivisi rischiano la fuga di informazioni e la perdita di proprietà intellettuale. Crittografia, sicurezza e compliance stanno dunque diventando fondamentali quanto la potenza di calcolo. Con l’ascesa di piattaforme aperte come OpenAi, la protezione dei dati aziendali e dei clienti non è facoltativa, ma strategica. Si tratta dunque di opportunità d’investimento essenziali, ma spesso trascurate.
La spesa in Ia incide oggi sul conto economico, ad esempio con contratti cloud o assunzioni di talenti a costi elevati, mentre il ritorno sull’investimento potrebbe richiedere anni. Anche Nvidia deve affrontare un aumento vertiginoso delle spese in conto capitale; Cambricon deve ancora crescere prima che i margini si stabilizzino. Le spese sono tutte ora, i ricavi restano una promessa, da qui la necessità degli investitori di cautelarsi.
L’industria finanziaria non è immune, l’Ia sta già ridefinendo molti equilibri: il machine learning la modellizzazione del rischio, mentre i modelli di linguaggio naturale analizzano gli annunci degli utili e il sentiment. Dal perfezionamento dei modelli di trading intraday, ho potuto constatare sia la precisione che la fragilità dell’Ia. I modelli rivelano micro-modelli, ma si adattano rapidamente quando i regimi cambiano. La supervisione umana rimane indispensabile, per il momento.
I mercati finanziari stessi assomigliano sempre più a sistemi adattivi complessi. Gli algoritmi apprendono dai dati e ottimizzano per obiettivi simili. Quando molti perseguono contemporaneamente la soppressione della volatilità o il momentum, le correlazioni aumentano e la diversificazione si erode. Come osserva Max Tegmark nel suo libro Life 3.0, il pericolo dell’Ia risiede spesso meno nell’ostilità che nel disallineamento degli obiettivi, nei sistemi che ottimizzano per fini sbagliati. Lo stesso vale per gli investimenti: i portafogli, i modelli di trading e le strategie in Ia delle aziende devono rimanere allineati con gli obiettivi di lungo termine determinati dalle persone. La tecnologia amplifica tutto ciò che le viene detto di ottimizzare; definire correttamente questi obiettivi è fondamentale almeno quanto l’innovazione stessa.
La Difesa in Europa
Evoluzione del budget destinato alle spese militari per Paese (% del Pil)
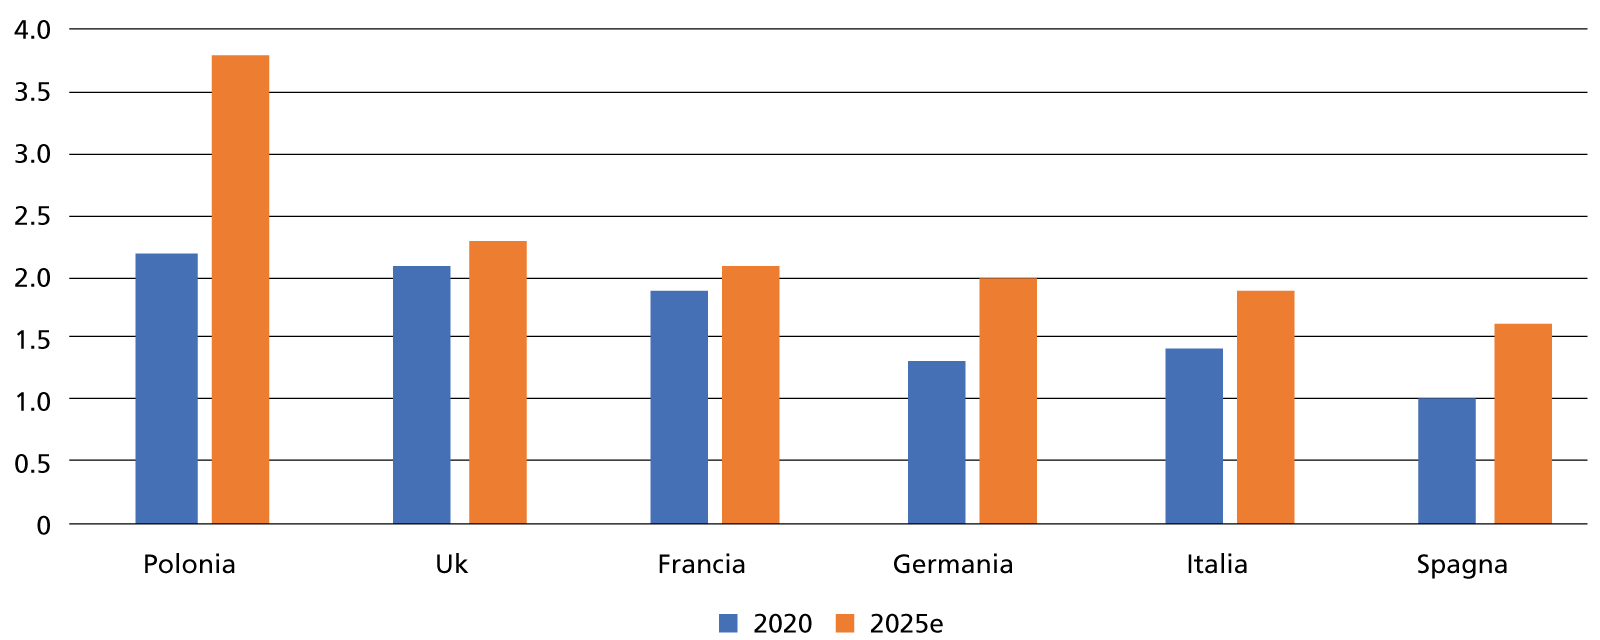
Il tema delle valutazioni
P/E forward di alcuni indici a confronto
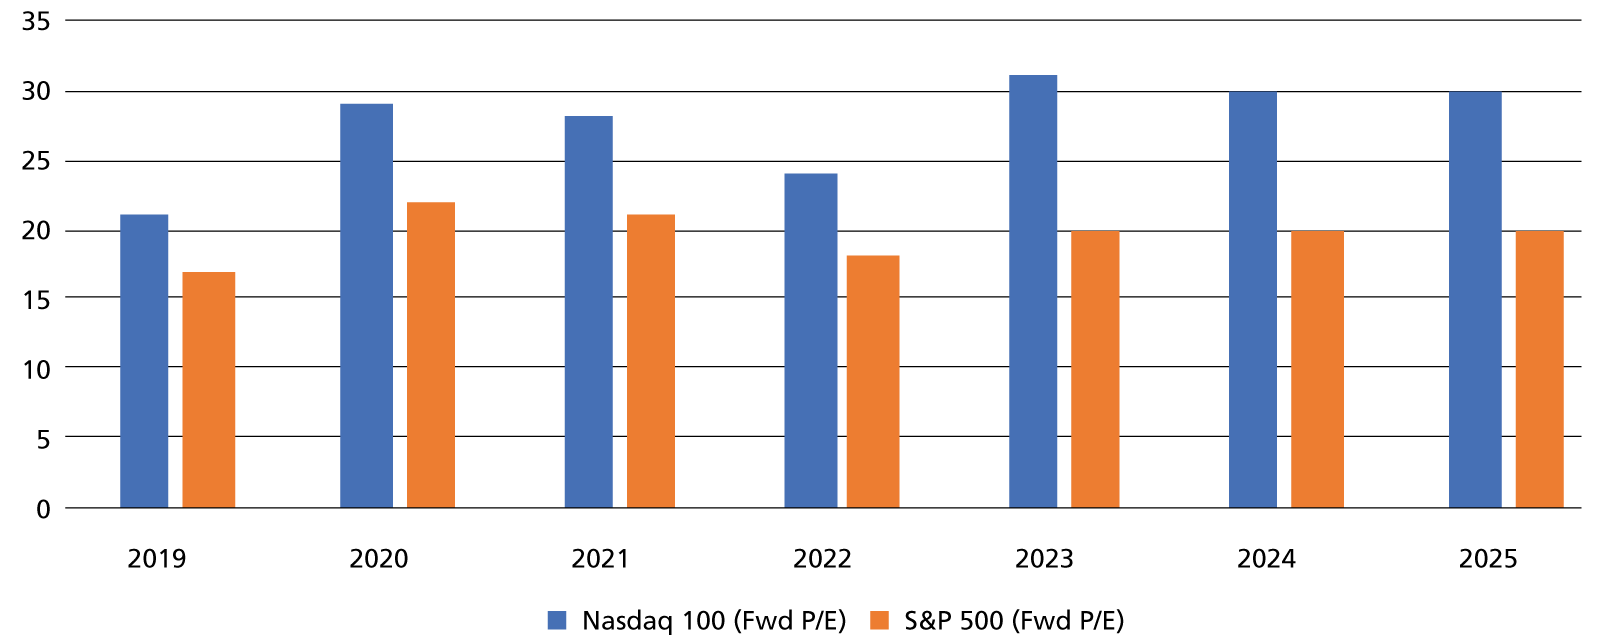
Negli ultimi anni, gli investitori hanno collegato sempre più l’industria della Difesa all’Ia. Con le crisi geopolitiche in corso, le applicazioni militari dell’Ia stanno diventando centrali, dai sistemi autonomi alla cyber-defense all’intelligence, e anche l’aggiornamento degli obiettivi di spesa Nato fornirà supporto ai grandi del settore, specie in Europa. Questo dovrebbe garantire utili con cicli più lunghi e meno correlati, un utile complemento.
Nasdaq o diversificazione? Il Nasdaq 100 offre un’esposizione immediata all’Ia, con Nvidia, Microsoft e Oracle, ma con una forte concentrazione: sette nomi generano un terzo dei rendimenti. Un approccio migliore sarebbe quello di abbinare l’esposizione al Nasdaq con la tecnologia asiatica e la Difesa europea, declinando sia innovazione che geopolitica.
Il problema dell’Europa è che deve affrontare venti contrari strutturali: dimensioni, ostacoli normativi, finanziamenti Vc limitati e scalabilità transfrontaliera. Tuttavia, ci sono punti positivi, come Asml nella litografia, la robotica svizzera e i campioni della Difesa. L’Europa offre opportunità di nicchia, ma un’esposizione azionaria ampia difficilmente consentirà di ottenere una sovraperformance guidata dall’Ia. Pertanto, in Europa la selettività delle posizioni è determinante.
A quale prezzo? Il Nasdaq viene scambiato a un P/E forward di circa 27-30x rispetto al 20x dell’S&P 500, un premio record. Nvidia rimane sopra 35x, Oracle a 20x, mentre gli operatori asiatici come Cambricon sono ancora abbordabili. L’Ia è un trend secolare, ma non a qualsiasi prezzo. Aumentare l’esposizione sui ribassi, diversificare a livello globale e ribilanciare spesso è una ricetta sostenibile.
La storia dimostra che l’elettricità e l’informatica hanno impiegato decenni per aumentare la produttività. Il crollo delle dot-com ha distrutto molte aziende, ma ha costruito le infrastrutture per l’economia digitale. L’Ia potrebbe fare lo stesso. Come ha scherzato Charlie Munger: “Mi piaceva l’Ia perché siamo così a corto di quella vera”.
Per gli investitori, la lezione più grande è l’umiltà. L’adozione, la regolamentazione e l’adattabilità umana decideranno chi ne beneficerà e quando. Trasformare i costi di oggi in profitti di domani richiederà pazienza, disciplina e una visione realistica di ciò che l’Ia può, e non può, offrire.
© Riproduzione riservata