


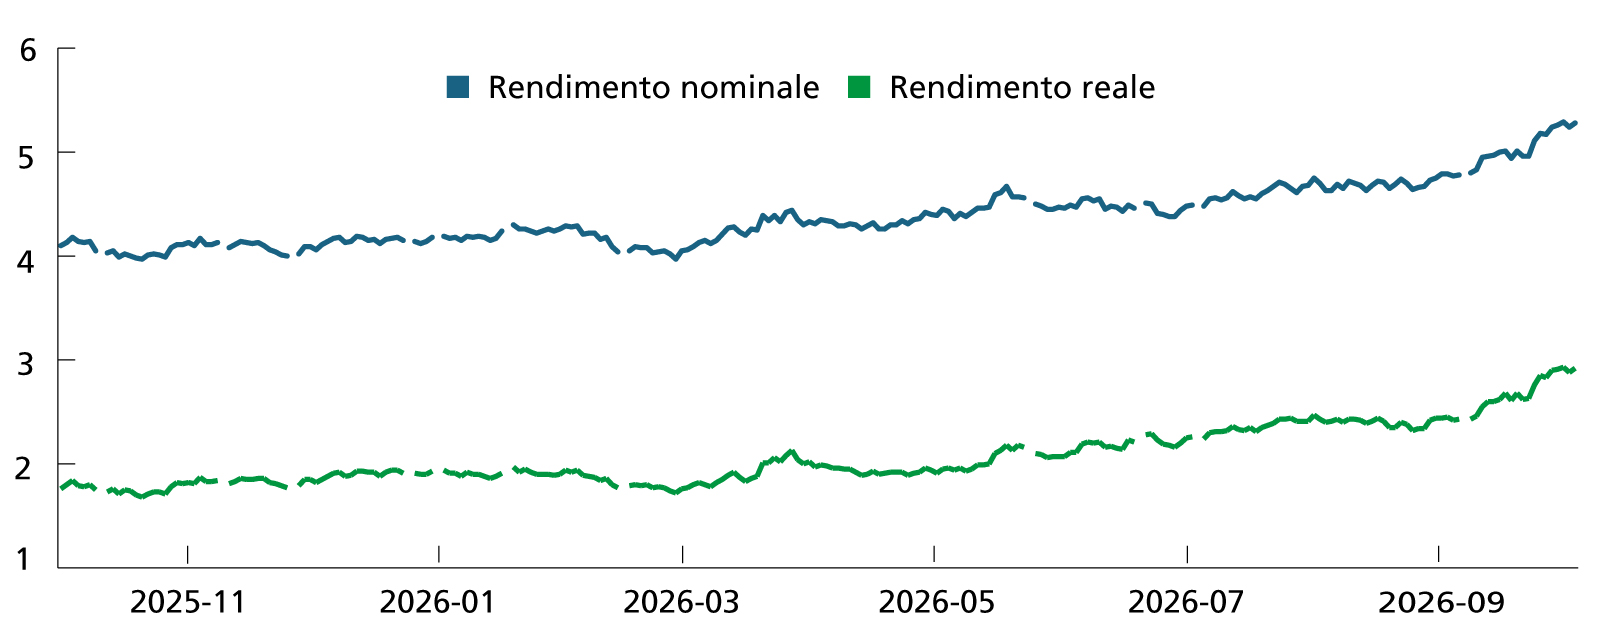
A fine settembre 2026, il rendimento del Treasury statunitense a dieci anni ha superato il 5%. Anche in Europa e in Giappone i rendimenti a lungo termine si sono portati su livelli che non si osservavano da anni. La reazione più immediata è leggere questo movimento come l’ennesimo segnale di instabilità: inflazione, tensioni geopolitiche, deficit pubblici e crescente offerta di debito. Sono tutti fattori rilevanti, ma non raccontano l’intera storia.
Non tutti i rialzi sono uguali
I tassi ufficiali influenzano soprattutto il costo del denaro nel breve periodo. I rendimenti dei titoli a più lunga scadenza riflettono invece le aspettative sull’andamento futuro dei tassi e la remunerazione richiesta dagli investitori per l’incertezza legata a inflazione, crescita e finanze pubbliche.
Se i rendimenti salgono perché l’inflazione si dimostra persistente o perché gli investitori dubitano della sostenibilità fiscale, il costo del capitale aumenta senza che migliorino le prospettive economiche. È lo scenario più problematico: valutazioni inferiori, condizioni di finanziamento più restrittive e maggiore pressione sui bilanci.
Il quadro cambia quando il rialzo riflette una crescita più resistente del previsto. Un’economia solida riduce la necessità di rapidi tagli dei tassi, mentre maggiori investimenti aumentano la domanda di finanziamenti. Il capitale diventa più costoso anche perché esistono più progetti che competono per ottenerlo.
Treasury USA a dieci anni
Rendimento reale e nominale
La componente reale del rendimento
I dati statunitensi aiutano a cogliere questa distinzione. A fine settembre, il Treasury decennale offriva un rendimento nominale superiore al 5%, mentre il rendimento reale del corrispondente titolo indicizzato all’inflazione era vicino al 3%. Il movimento non può quindi essere spiegato soltanto da maggiori aspettative d’inflazione: il mercato incorpora anche tassi reali più elevati e una maggiore remunerazione per impegnare capitale nel lungo periodo.
Nel frattempo, gli utili societari hanno continuato a sorprendere positivamente. Nell’ultima stagione trimestrale, oltre quattro società dello S&P 500 su cinque hanno superato le attese degli analisti. Questo aiuta a spiegare perché rendimenti elevati e mercati azionari resilienti possano coesistere. Un tasso di sconto più alto penalizza il valore attuale dei profitti futuri, ma l’effetto può essere compensato se quegli stessi profitti crescono più del previsto.
L’intelligenza artificiale come laboratorio
L’intelligenza artificiale rappresenta il caso più evidente di questa dinamica. Nel 2026 Amazon, Microsoft, Alphabet e Meta dovrebbero investire complessivamente tra 630 e 650 miliardi di dollari, contro circa 410 miliardi nel 2025. Data center, semiconduttori, reti elettriche, sistemi di raffreddamento e infrastrutture digitali richiedono quantità enormi di capitale.
Questa corsa agli investimenti produce un doppio effetto. Da un lato, alimenta le aspettative di maggiore produttività, crescita e utili, sostenendo le valutazioni azionarie. Dall’altro, richiede risorse finanziarie considerevoli, che le aziende coprono con i propri flussi di cassa ma anche ricorrendo al mercato dei capitali.
Quando questa domanda si aggiunge ai grandi volumi di debito collocati dai Governi, imprese e Stati competono per attrarre gli investitori e può diventare necessario offrire rendimenti più elevati. È questo il collegamento tra un ciclo di investimenti più intenso e l’aumento dei rendimenti reali: il capitale costa di più non soltanto perché è percepito come più rischioso, ma anche perché è maggiormente richiesto.
Il segnale da interpretare
Un aumento dei rendimenti non è dunque automaticamente una previsione di crisi, così come la tenuta dell’azionario non dimostra che il costo del capitale sia irrilevante. Lo stesso movimento può raccontare due storie molto diverse.
Se prevalgono inflazione, squilibri fiscali e premi per il rischio, il rialzo erode valore senza creare una crescita equivalente. Se invece riflette produttività, investimenti e utili più elevati, l’economia può assorbire almeno in parte tassi più alti.
La questione centrale non è semplicemente quanto saliranno i rendimenti, ma perché stanno salendo e se la crescita dei flussi di cassa sarà sufficiente a compensarli. Il ritorno di un prezzo reale del capitale non è necessariamente una cattiva notizia. È soprattutto un test: separerà gli investimenti capaci di creare valore da quelli sostenuti soltanto dall’abbondanza di denaro.