


È certamente vero che gli ultimi tre anni sono stati difficili per il Private Equity. Il principale imputato è l’aumento dei tassi d’interesse posto in essere dalle Banche Centrali in giro per il mondo, Fed e Bce in primis. Per capire la relazione di causa ed effetto, basta un veloce esame del tipico ciclo di investimento, caratterizzato da tre fasi: raccolta dei fondi (fundraising), investimento, disinvestimento (exit).
La prima osservazione è che il processo è ricorsivo, nel senso che una parte considerevole (mediamente il 75%) dei nuovi investimenti nei fondi di Pe deriva dai proventi che gli investitori (detti Limited Partners o Lp) ricevono dagli investimenti precedenti. Un calo nell’afflusso di proventi a seguito di disinvestimenti si traduce in minore disponibilità per nuovi veicoli. Il Pe si articola in diverse fasi della vita di un’azienda, che vanno dagli esordi (il Venture Capital) all’epilogo (si tratta del turnaround o ristrutturazione). Tipicamente, tuttavia, si è nel mezzo. In questo caso, il fondo di Pe genera rendimenti acquistando quote di maggioranza in società non quotate, gestendole per quattro/cinque anni e poi uscendo dall’investimento secondo tre modalità principali: quotazione in borsa (Ipo), vendita a un operatore industriale in settore simile o complementare (trade sale) o, infine, vendita ad altro operatore di Pe (secondary buyout).
Il primo effetto dell’aumento dei tassi è una contrazione delle valutazioni che amplia il divario tra valore per il venditore e prezzo per il compratore. Secondo un’analisi di Bain&Co. ci sono 28mila società detenute all’interno dei veicoli di Pe (e il calcolo esclude molti veicoli che escono dal perimetro del censimento). Il prezzo di uscita è generalmente stabilito come un multiplo del reddito operativo caratteristico, detto Ebitda (affine al Mol, Margine Operativo Lordo). Come detto, il divario tra la valutazione desiderata dal venditore e quella accettabile per il compratore si è molto ampliato e si traduce in un drastico calo nelle operazioni di exit; a cascata, questo fa sì che gli investitori non dispongano della liquidità necessaria per alimentare i nuovi veicoli.
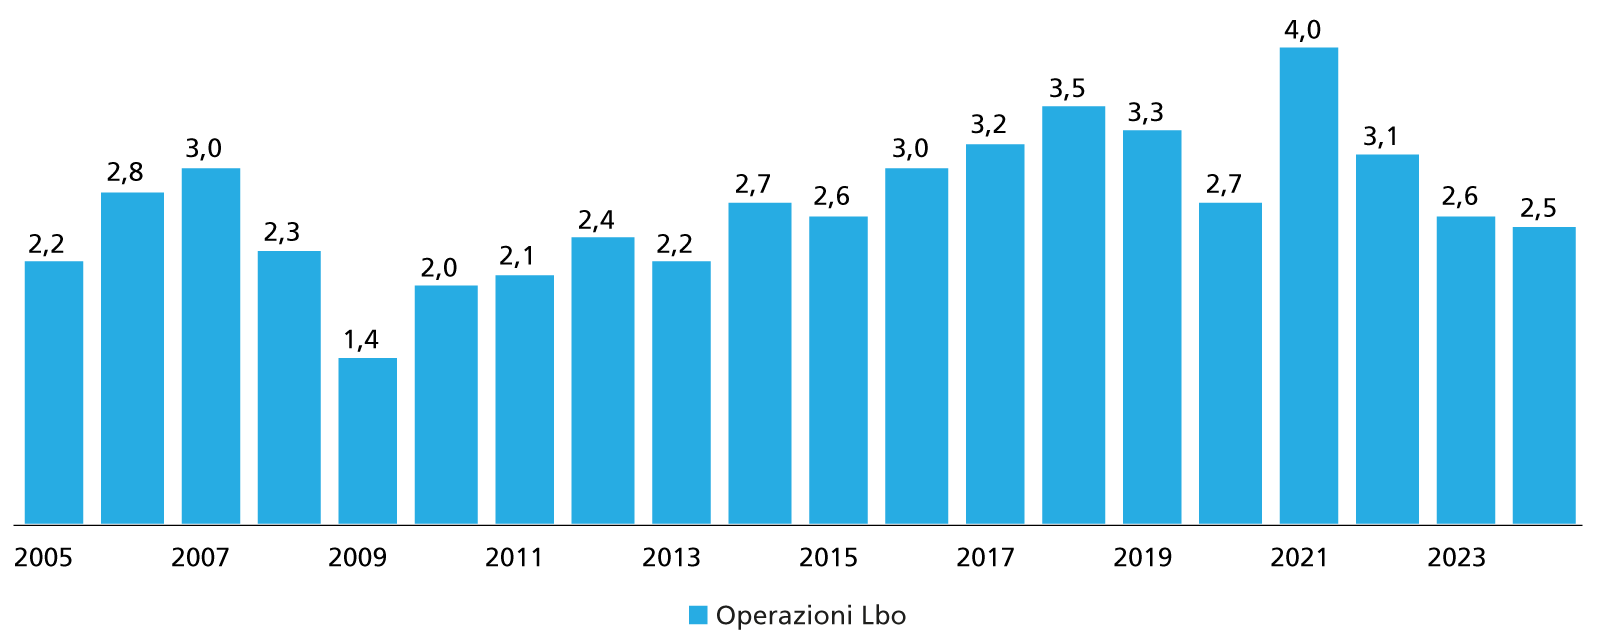
Per quanto riguarda la raccolta dei fondi, alla penuria di exit appena descritta va naturalmente aggiunto l’effetto degli alti tassi hanno sull’attività di investimento. Va ricordato che l’investimento tipico del fondo di Pe è effettuato con un ampio ricorso alla leva finanziaria, non a caso l’operazione va sotto il nome di Lbo, Leveraged Buy-Out. È evidente che un’operazione finanziata a tassi di riferimento zero o negativi (più uno spread di 4-5%) e la stessa operazione finanziata a tassi di riferimento superiori al 5% cambiano non poco la prospettiva dell’operatore di Pe (in gergo, il General Partner o Gp).
Schiarite all’orizzonte. Il Pe esiste da lungo tempo: la più famosa operazione di Lbo, immortalata nel libro Barbarians at the Gate poi trasformata anche in un film, è l’acrimoniosa acquisizione nel 1988 della società Rjr Nabisco da parte di una società di Pe allora poco conosciuta, la Kkr (Kohlberg Kravis Roberts) che oggi gestisce… 624 miliardi di dollari! Gli operatori del settore hanno saputo dimostrare grande capacità di reinventarsi e innovare. Ecco alcune fra le principali tendenze di mercato e il loro impatto sul comparto, distinguendo tra investitori e strumenti. Ma prima ancora merita citare un effetto del fenomeno della deglobalizzazione, che caratterizza il tempo presente. Uno degli effetti collaterali è che operatori in certi Paesi devono disimpegnarsi da investimenti in altri ora considerati meno favorevoli se non addirittura ostili: questo crea opportunità per il Pe di acquisire partecipazioni in settori in crescita, BioTech o semiconduttori, a prezzi interessanti.
Un secondo interessante sviluppo è rappresentato dal passaggio generazionale che in molte realtà aziendali si scontra con l’assenza, riluttanza o incapacità di familiari a cui passare il testimone. Anche qui il Pe può svolgere un ruolo importante rilevando il controllo e inserendo capacità manageriali in grado di sviluppare e far progredire l’azienda. Una menzione particolare meritano i Search Fund: si tratta di veicoli che finanziano giovani imprenditori capaci ma con risorse finanziarie insufficienti mettendoli nelle condizioni di subentrare in aziende, spesso molto piccole, destinate altrimenti all’estinzione. A differenza del Venture Capital, lo stadio embrionale dello sviluppo di un’iniziativa imprenditoriale, qui ci si trova con realtà già avviate e quindi con maggiori probabilità di successo.
Venendo agli operatori, si evidenzia un sempre maggiore interesse da parte degli investitori molto facoltosi, Uhnwi, e delle strutture che li seguono, i Family Office: questi operatori dispongono di patrimoni cospicui e, soprattutto, dell’orizzonte temporale richiesto dagli investimenti in Pe. Nel caso dei Family Office, poi, sono spesso presenti capacità organizzative, imprenditoriali e relazionali che possono giocare un ruolo determinante nel successo dell’impresa acquisita.
La voce all’investitore
Livello di soddisfazione dell’investitore del fondo al momento delle ‘exit’ (% tot)
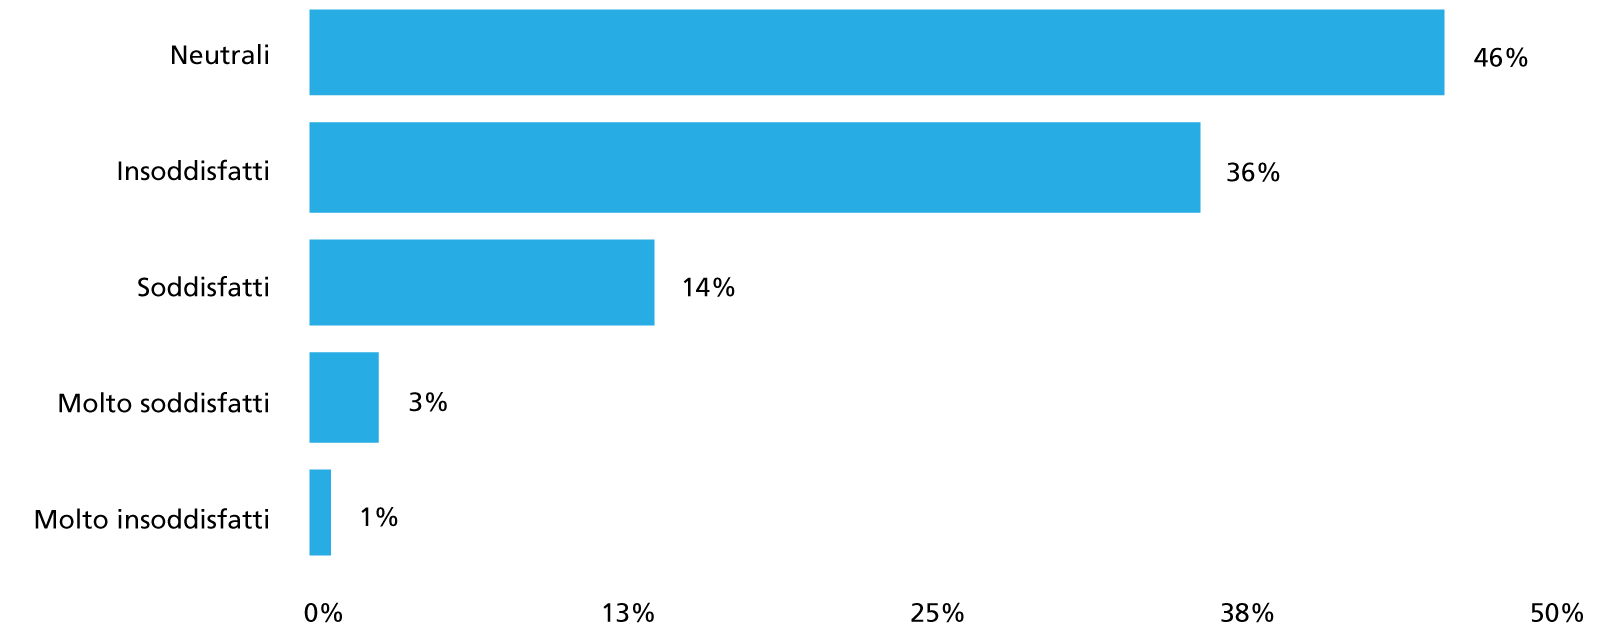
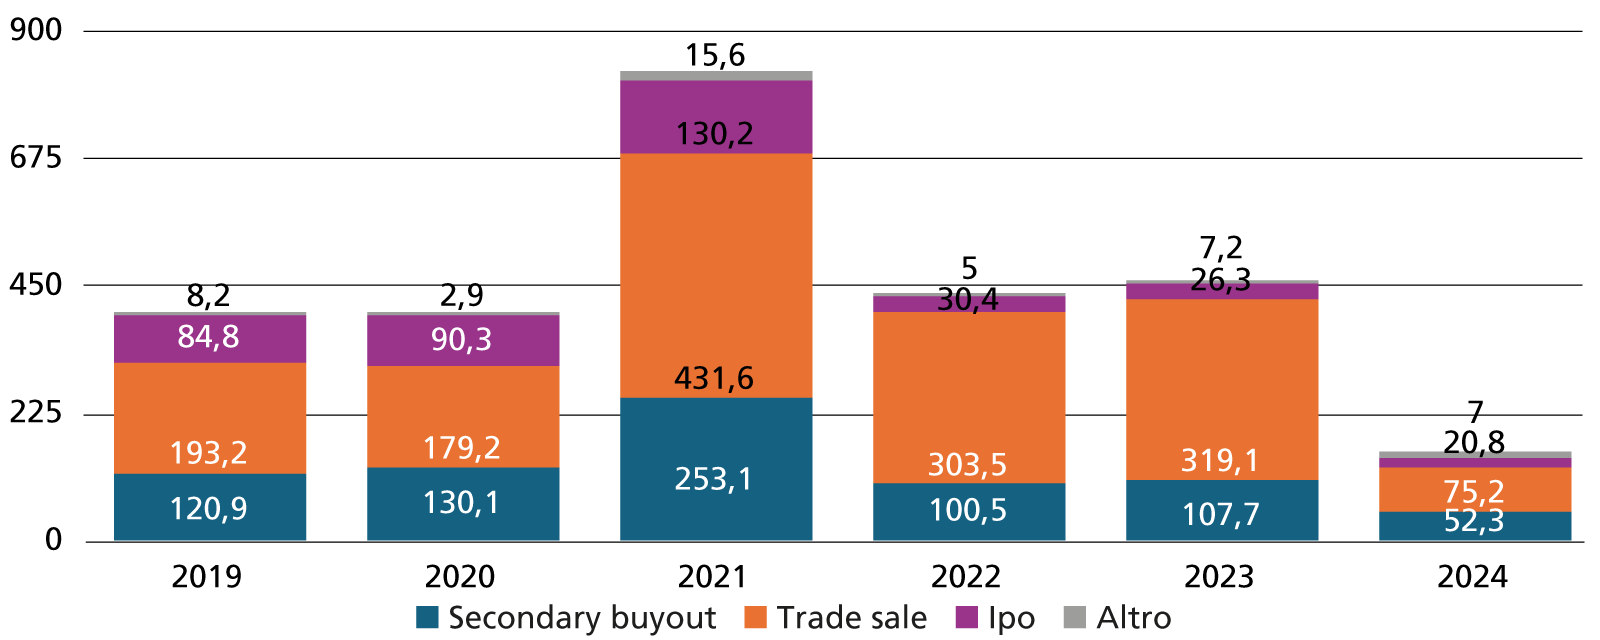
Al problema dell’allungamento dei tempi di exit gli operatori rispondono proponendo diverse soluzioni, tra cui i Continuation e i Secondaries Fund. La funzione dei primi è quella di rilevare una o più posizioni detenute da un fondo che si avvicina alla sua scadenza naturale (normalmente tra i dieci e i dodici anni) ma che è riluttante a dismettere le posizioni ritenendo di poter ancora aggiungere valore mantenendo il controllo. Pur con le criticità in termini di potenziale conflitto d’interesse, questi veicoli si stanno rivelando un valido supporto.
Nel caso dei Secondaries Fund, il nome stesso ne svela la funzione: acquisire posizioni da altri fondi, naturalmente a sconto (rispetto a valutazioni peraltro teoriche). Al potenziale vantaggio di prezzo si aggiunge quello di entrare in possesso di aziende più vicine all’exit, accorciando i tempi di recupero dell’investimento per i sottoscrittori del fondo stesso.
Contrariamente a quanto avviene per i titoli quotati, dove il mercato secondario ha dimensioni che sono multipli di quello primario, nei mercati privati si assiste al fenomeno opposto. Anche qui l’innovazione è già all’opera: da tempo esistono piattaforme che consentono il trasferimento di quote di società private tra i diretti interessati, come Moonfare o Nasdaq Private Markets. L’obiettivo comune è quello di dare maggiore liquidità a un mercato che per sua natura liquido non è, ampliando la platea dei potenziali clienti. Questa democratizzazione va necessariamente accompagnata da un’assidua opera di formazione per far capire appieno le caratteristiche di questa asset class.
Il ‘capitale paziente’. Da quando alcuni politici tedeschi bollarono i fondi di Pe quali ‘locuste’ molta acqua è passata sotto i ponti. Oggi si sta diffondendo un nuovo paradigma, quello del Permanent Capital altrimenti detto ‘capitale paziente’. Tra i pionieri di questo nuovo stile si trova Sequoia Capital (protagonista di investimenti in tempi non sospetti in società come Apple, Google e Zoom) che nel 2021 ha lanciato un fondo di fatto senza scadenza, che reinventa il ciclo funding-investment-exit in una sorta di moto perpetuo. Altri grandi operatori si stanno muovendo nella stessa direzione con l’obiettivo di superare le limitazioni dei fondi chiusi a ciclo di vita fisso.
Si sono evidenziate alcune tendenze di fondo che caratterizzano il mondo sempre più articolato del Pe. Inevitabilmente il nuovo contesto macro e geopolitico, caratterizzato da politiche monetarie e fiscali nuove rispetto agli ultimi due decenni, da cambiamenti radicali negli equilibri mondiali e da nuovi focolai di tensione, porrà nuove sfide a tutti i settori. Il Pe non si sottrae a questo mutato scenario, ma ha dimostrato grandi capacità di adattamento. Per una solida ripresa si dovrà attendere ancora qualche semestre. Questo tempo può e deve essere usato proficuamente tanto dagli investitori quanto dagli operatori per prepararsi.
© Riproduzione riservata