


Negli ultimi cinque anni negli Stati Uniti si è assistito a una forte crescita dell’azionario, in larga parte trainata dalle Big Cap e più in particolare dalle Mag 7 (Apple, Microsoft, Google, Amazon, Meta, Nvidia e Tesla). Questi titoli rappresentano il 31% dell’azionario americano, rispetto al 26% di due anni fa (e il 33% di fine ottobre 2025). A questo punto si possono fare due considerazioni: il mercato delle Big cap è molto concentrato e se qualcosa va male ai Mag 7 l’impatto è rilevante; storicamente c’è sempre stato un ritorno alla media e le Mid/Small cap hanno performato in linea con le Big.
Guardando alle performance da fine ‘93 (anno in cui sono stati creati gli indici S&P Mid e Small) ecco alcune evidenze.
Dal 1994 al ‘99 le Big Cap erano salite più delle Mid/Small, trainate dal settore tecnologico. Poi nel periodo 2000-’09 c’è stato un recupero per tornare alla media. La composizione dei diversi indici mostra come mentre nello S&P500 la tecnologia è preponderante, gli indici Mid/Small sono più esposti agli industriali. Le similitudini con la seconda metà degli anni Novanta, dove le Big cap hanno fatto meglio grazie al settore tecnologico, sono evidenti. A fine 2025, com’era successo a fine ‘99, i livelli di valutazioni dei mercati sono superiori alle medie storiche. Lo S&P500 a dicembre era pari a 25 volte gli utili, contro 19 del suo valore mediano storico. L’indice Mid cap era pari a 20 volte gli utili, in linea con il suo valore mediano storico. L’indice Small cap era invece pari a 21 volte gli utili, inferiore al suo valore mediano storico di 23.
Azionario Us
Performance media degli indici
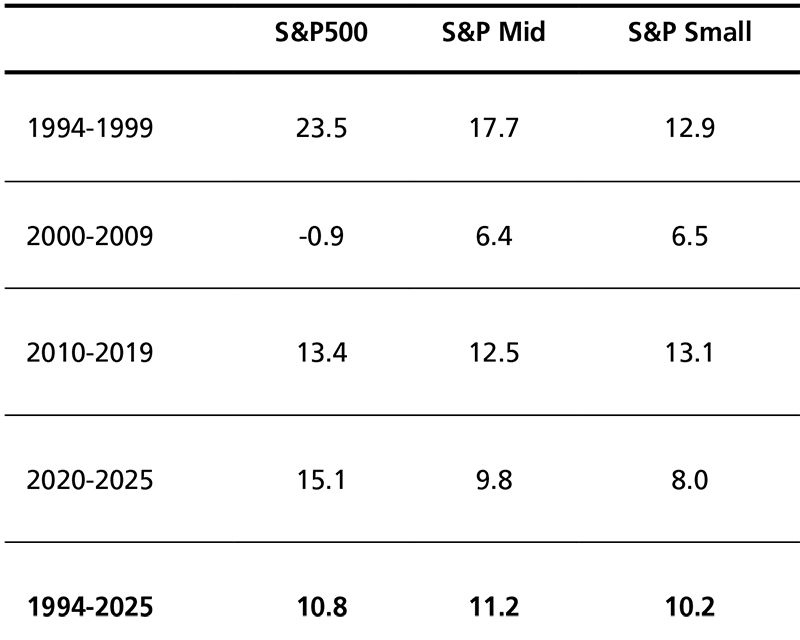
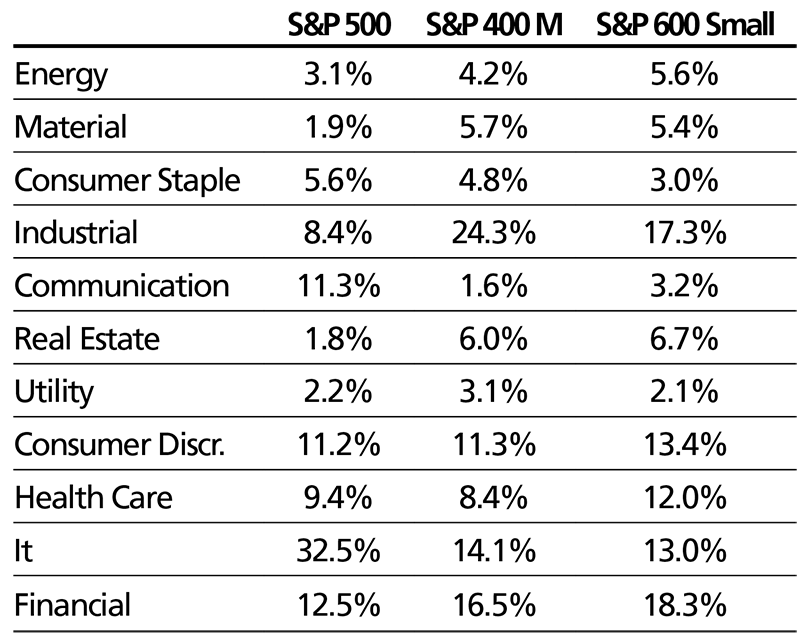
Se quindi si ripeterà cosa è successo in passato, gli attuali valori di mercato fanno pensare a una fase dove le Mid/Small possono fare meglio. È però importante anche valutare se ci sono altri elementi.
Un elemento a favore di Mid/Small cap è che nel 2026 ci sarà una spinta positiva per i settori cicli dallo stimolo fiscale e dai ribassi dei tassi già effettuati dalla Fed a fine 2025, che favoriscono i settori industriale e dei consumi. Un altro favorevole è che l’attenzione legata all’Intelligenza Artificiale si possa spostare dalle società che hanno portato questa innovazione a quelle che invece la potranno utilizzare.
Un elemento sfavorevole è invece se esiste oggi una selezione avversa per le piccole quotate. I fondi di Private Equity hanno asset notevoli ed è possibile che le quotate siano quelle di minor qualità che questi fondi non comprano.
Secondo Kpmg i fondi di Pe hanno raggiunto un AuM di 2.100 miliardi di dollari nel 2025, rispetto ai 1.800 del 2024. I soli Stati Uniti rappresentano circa la metà di tali asset, ossia 1.100 miliardi. Questo dato si compara con una capitalizzazione di 3,5 trilioni per l’indice Mid e di 1,7 per l’indice Small Cap.
Sicuramente l’impatto della concorrenza dei fondi di Private Equity ha più importanza per le Small rispetto alle Mid. Il primo è infatti un mercato più piccolo e la capitalizzazione media delle società è di solo 4 miliardi. Le Mid sono invece un mercato grande il doppio e con una capitalizzazione media delle società superiore a 12 miliardi.
Questi dati portano a considerare l’effetto dei Private Equity come rilevante per le Small ma meno per le Mid Cap. Il 2026 è iniziato con ottime performance per le Small cap (+5,5% l’indice S&P 600 Small) e le Mid cap (+4,0% l’indice S&P 400 Mid). Ci sono dunque le premesse per vedere il tema continuare a dare buone performance, privilegiando in particolare le Mid cap.
(redatto pre 28-II-2026) © Riproduzione riservata