


La forma delle lettera ‘K’ ben cattura il divario in termini di crescita economica e ripresa post-pandemia che sta interessando interi settori e da ormai molto tempo, ben prima del Covid: alcuni segmenti prosperano (il braccio ascendente della “K”) mentre altri arrancano (il braccio discendente). Questo divario ha origine nei cambiamenti strutturali della tecnologia, dei mercati del lavoro e della distribuzione del reddito, che hanno portato a risultati diversi tra i vari settori e gruppi sociali. Sebbene tali disparità fossero già presenti prima della pandemia, il Covid ha evidenziato e accelerato l’aprirsi della forbice, peggiorando un panorama economico già disomogeneo con percorsi di ripresa chiaramente divergenti per i diversi settori e gruppi demografici.
Dominanza fiscale e stimoli. Negli Stati Uniti, gli elevati deficit fiscali e la spesa pubblica sostenuta alimentano la crescita attraverso iniezioni di liquidità, ma sollevano preoccupazioni in termini di sostenibilità. Questa dominanza fiscale mette in discussione l’indipendenza della Banca Centrale. I fattori strutturali includono le difficoltà demografiche, l’aumento della spesa sanitaria e quella geopolitica. L’aumento del debito pubblico ha spinto al rialzo i rendimenti obbligazionari, aumentando i costi di finanziamento, in particolare le spese per l’alloggio delle famiglie a basso reddito. Inizialmente, la soppressione dei rendimenti mirava ad alleggerire il servizio del debito, una voce importante del bilancio federale che ora supera la spesa per la difesa. La politica attuale pone l’accento sulla crescita del Pil nominale per gestire il peso del debito.
Nonostante i tagli ai programmi alimentari e sanitari, il sostegno fiscale complessivo rimane elevato, con l’aumento dei costi degli interessi che spinge a un’emissione persistente di debito. Mentre il Qe palese diminuisce, la Fed sostiene la liquidità attraverso la gestione del bilancio e modifiche normative come gli adeguamenti del coefficiente di leva finanziaria supplementare, consentendo alle banche di detenere più titoli del Tesoro senza acquisti diretti di obbligazioni da parte della Fed.
Dinamiche di mercato e inflazione. Dopo la crisi finanziaria globale, la politica monetaria statunitense ha inondato i mercati di liquidità attraverso tassi vicini allo zero e acquisti di attività, aumentando i prezzi delle attività ma non la spesa dei consumatori. Le banche e le società hanno utilizzato i fondi principalmente per riacquisti e rafforzamento dei bilanci, limitando gli aumenti salariali e la crescita della domanda.
Polarizzazione patrimoniale
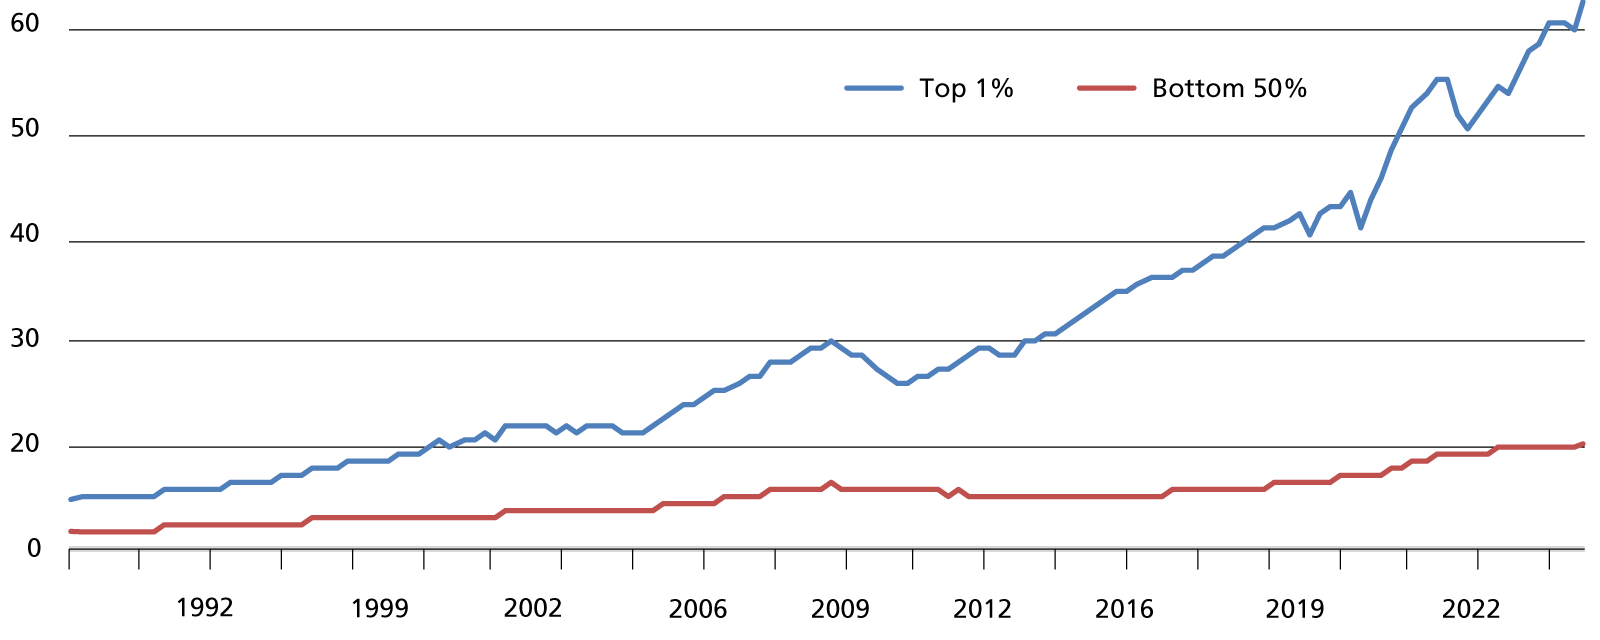
Asset detenuti dal Top 1% e dal 50% della popolazione americana (trl usd)
Nonostante i tagli ai programmi alimentari e sanitari, il sostegno fiscale complessivo rimane elevato, con l’aumento dei costi degli interessi che spinge a un’emissione persistente di debito. Mentre il Qe palese diminuisce, la Fed sostiene la liquidità attraverso la gestione del bilancio e modifiche normative come gli adeguamenti del coefficiente di leva finanziaria supplementare, consentendo alle banche di detenere più titoli del Tesoro senza acquisti diretti di obbligazioni da parte della Fed.
Dinamiche di mercato e inflazione. Dopo la crisi finanziaria globale, la politica monetaria statunitense ha inondato i mercati di liquidità attraverso tassi vicini allo zero e acquisti di attività, aumentando i prezzi delle attività ma non la spesa dei consumatori. Le banche e le società hanno utilizzato i fondi principalmente per riacquisti e rafforzamento dei bilanci, limitando gli aumenti salariali e la crescita della domanda.
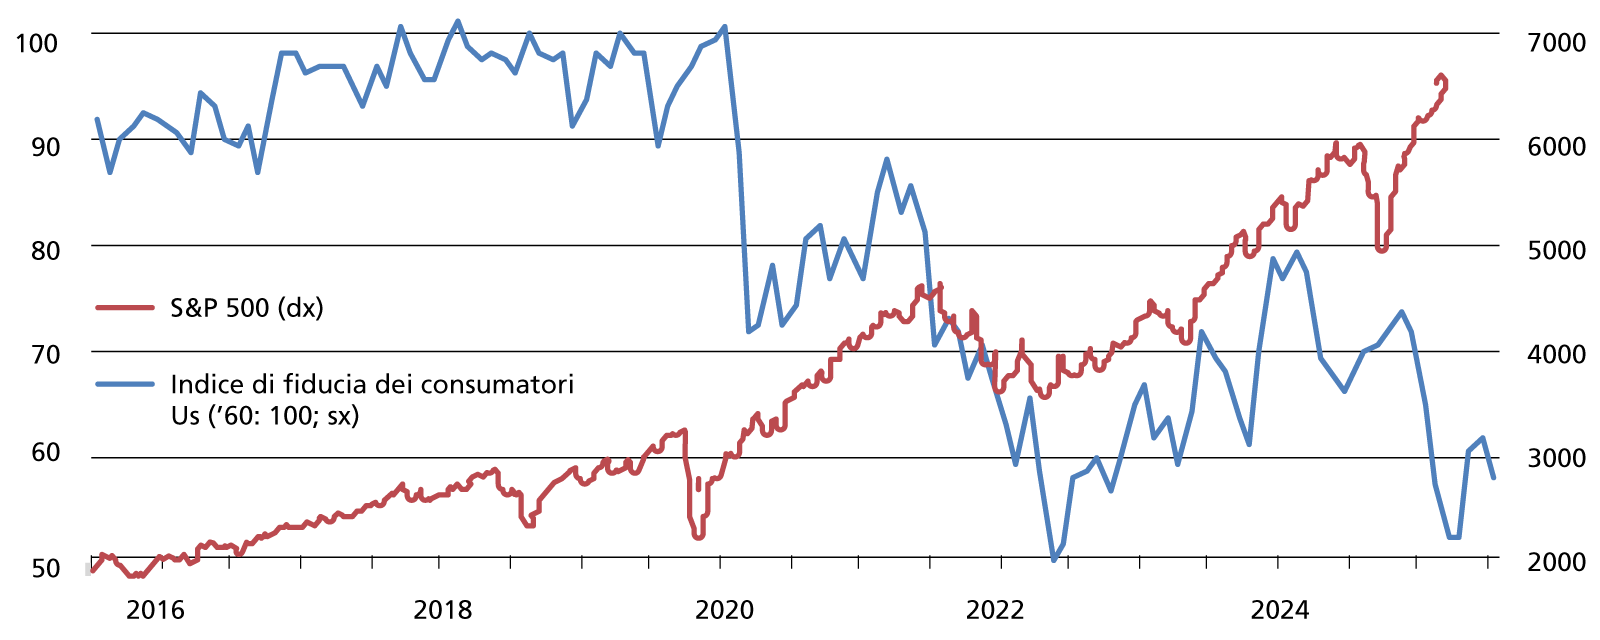
Sebbene la domanda dei consumatori possa teoricamente frenare i profitti, l’inflazione degli asset ha temporaneamente sostenuto gli utili delle imprese arricchendo i proprietari di asset. Ciò ha ampliato il divario economico, poiché le famiglie più ricche hanno beneficiato dell’apprezzamento dei portafogli, mentre altre hanno dovuto affrontare costi di finanziamento più elevati. La crescita dell’offerta di moneta in senso lato del 6-8% all’anno dopo la pandemia ha diluito il potere d’acquisto; gli asset reali come azioni, immobili e metalli preziosi hanno sovraperformato gli asset nominali, spiegando in parte l’aumento dei mercati azionari in un contesto di rallentamento dell’economia e di disconnessione dalla realtà delle famiglie.
Il divario tra i mercati e l’economia reale. Questa forbice non è specifica degli Stati Uniti. In Germania, nonostante tre anni di contrazione, il Dax ha registrato un sostanziale rialzo. I guadagni azionari statunitensi contrastano con la stagnazione del mercato del lavoro della classe media. La globalizzazione e l’outsourcing hanno incrementato i profitti aziendali spostando la produzione all’estero e riducendo i posti di lavoro nell’industria nazionale.
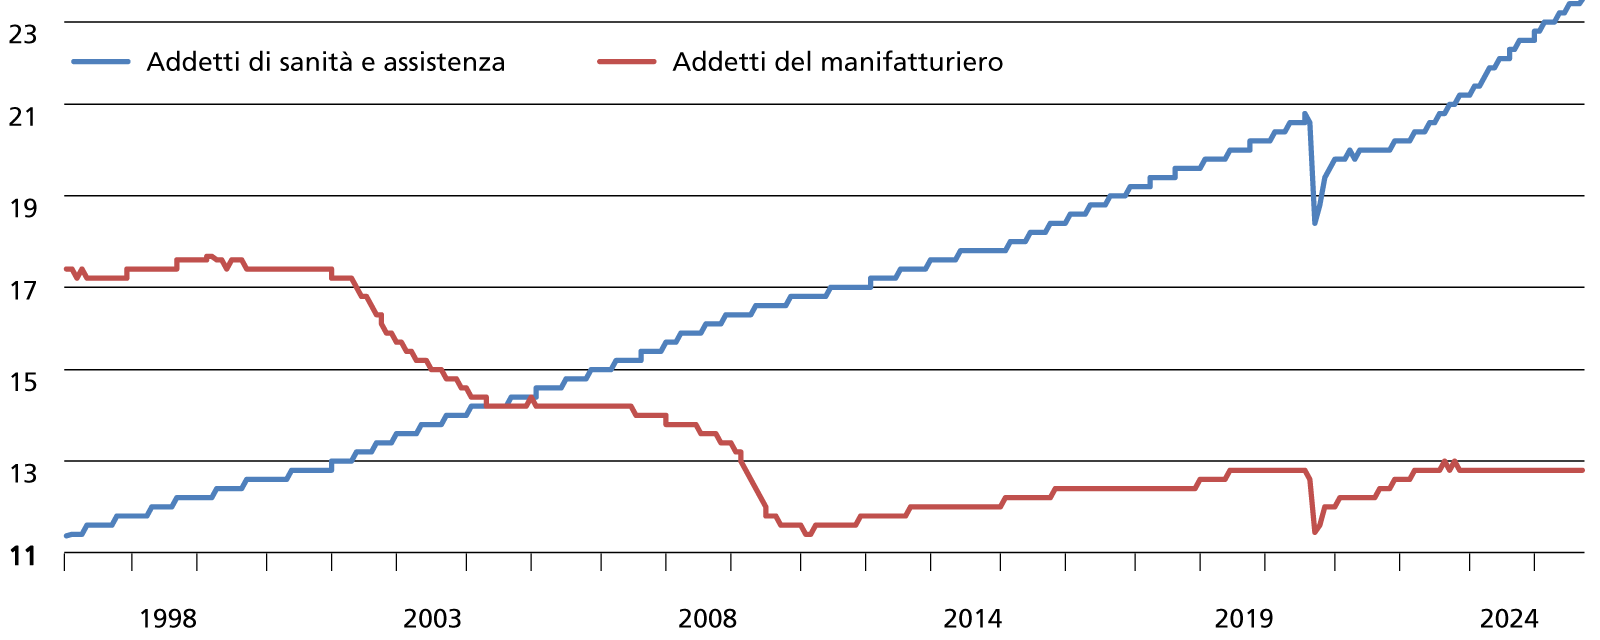
L’aumento dell’occupazione nel settore sanitario e nella pubblica amministrazione, meno intensivi in termini di Pil ma politicamente importanti, maschera la debole crescita della produttività. Gli Stati Uniti hanno registrato una crescita dei posti di lavoro nel settore sanitario, dominato dalle donne, mentre il settore manifatturiero, a prevalenza maschile, ha subito una contrazione. In Germania, la crescita dell’occupazione nella pubblica amministrazione e nel lavoro part-time ha contribuito a sostenere i dati del mercato del lavoro, anche se il loro effetto sulla crescita complessiva del Pil è stato relativamente modesto.
Questo ciclo spiega la persistente debolezza dei mercati del lavoro nonostante la crescita degli utili aziendali ed evidenzia il crescente divario tra andamento dei mercati ed economia.
Fattori strutturali e sociali. L’economia a forma di ‘K’ è caratterizzata da un aumento del divario di reddito e generazionale. I gruppi a reddito più elevato, che beneficiano di un accesso privilegiato ai mercati dei capitali, continuano ad accumulare ricchezza, mentre le generazioni più giovani devono fare i conti con l’insicurezza lavorativa e l’aumento del debito studentesco. Le disparità settoriali e le tariffe doganali introducono vari gradi di incertezza nei diversi settori, complicando le prospettive di crescita e di investimento. Le disuguaglianze di lunga data in termini di ricchezza, istruzione e salute aggravano ulteriormente la ripresa disomogenea, con un impatto sproporzionato sulle popolazioni vulnerabili.
Tra Borse e fiducia
Andamento dell’indice di fiducia delle famiglie e dello S&P 500
La guerra dei colletti
Evoluzione dei colletti blu e bianchi negli Stati Uniti (mln di occupati)
Le politiche monetarie e fiscali, come le iniezioni di liquidità e la spesa pubblica mirata, hanno tendenzialmente gonfiato i prezzi degli asset e favorito in modo sproporzionato alcuni gruppi di reddito, rafforzando i divari esistenti. I cambiamenti demografici aggravano queste sfide, poiché l’invecchiamento della popolazione e l’aumento della pressione del debito gravano maggiormente sulle coorti più giovani, aumentando la polarizzazione economica. Nel frattempo, l’innovazione tecnologica e gli aumenti di produttività, sebbene vantaggiosi per la crescita a lungo termine, hanno ridotto la domanda di manodopera per i lavoratori mediamente e scarsamente qualificati, aumentando i rischi di disoccupazione strutturale e intensificando la divergenza economica che caratterizza la ripresa a forma di K.
La ricchezza e la sicurezza finanziaria stanno diventando sempre più distribuite in modo diseguale, il che mette sotto pressione la società poiché il mercato del lavoro cambia rapidamente a causa delle nuove tecnologie.
I dati attuali confermano questa narrativa: la crescita degli asset finanziari è concentrata nei segmenti a reddito più elevato, mentre i gruppi a reddito medio-basso devono affrontare una stagnazione o un declino. La creazione di posti di lavoro riguarda principalmente i settori della tecnologia, dei servizi professionali e della conoscenza, mentre i settori dell’industria manifatturiera e dei servizi subiscono una pressione costante.
I mutuatari più giovani presentano tassi di insolvenza più elevati, in contrasto con i profili di credito più solidi delle generazioni più anziane. Settori come il cloud computing, i pagamenti digitali e la sanità registrano performance significativamente superiori rispetto al commercio al dettaglio tradizionale, al tempo libero e alla produzione manifatturiera, sottolineando la persistente disparità della ripresa a forma di K.
La selettività rimane fondamentale. Per navigare nell’economia a forma di K è necessario un approccio selettivo e disciplinato. Poiché le correlazioni cambiano e la crescita rimane irregolare, per investire con successo è necessario identificare chiaramente i settori in espansione rispetto a quelli in difficoltà e avere la flessibilità necessaria per adattarsi alle dinamiche di mercato in evoluzione.
© Riproduzione riservata