


La proposta di cancellare una parte del debito pubblico posseduto dalle Banche Centrali è generalmente definita come un’operazione contabile priva di effetti reali. In realtà, non si tratta di fare apparire più virtuosi i bilanci, ma di ottenere risorse per affrontare una trasformazione economica, ecologica e sociale.
Attraverso i loro interventi di politica monetaria, la Bce e le Banche Centrali nazionali dell’Eurozona hanno acquistato una quota considerevole del debito pubblico degli Stati membri. Si tratta di titoli che appartengono, in ultima analisi, allo Stato. Chiedere che vengano cancellati non significa chiedere a un privato di rinunciare al proprio patrimonio. Significa solo modificare una relazione finanziaria interna al settore pubblico.
L’obiezione secondo cui la cancellazione di tali debiti produrrebbe una perdita per la Banca Centrale è fondata contabilmente, ma non è rilevante. Una Banca Centrale non è una banca commerciale: non deve necessariamente preservare un determinato livello di patrimonio, e può operare anche con un capitale ridotto o negativo. La sua funzione è garantire l’ordinato funzionamento del sistema dei pagamenti e la stabilità del sistema finanziario, non massimizzare i propri utili.
La vera posta in gioco è un’altra. Se lo Stato deve continuare a rimborsare i titoli giunti a scadenza che essa detiene, dovrà procurarsi i soldi necessari: attraverso nuovo indebitamento, maggiori imposte o minori spese. In un contesto dove gli investimenti pubblici sono indispensabili per la transizione energetica, le infrastrutture e la coesione sociale, questa scelta ha un costo economico importante. Non si tratta di offrire agli Stati una licenza per aumentare indefinitamente la spesa pubblica, ma di trasformare una parte del debito esistente in capacità d’investimento.
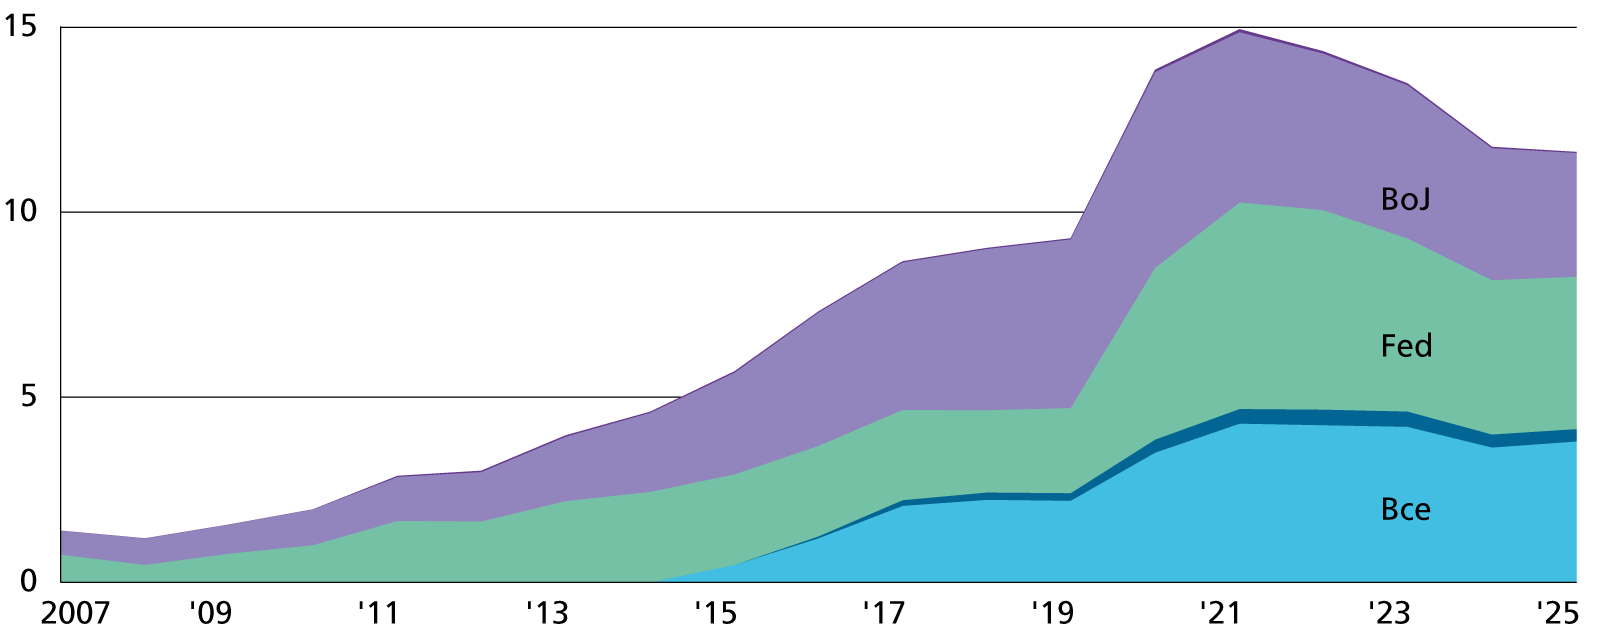
Chi detiene i debiti?
Titoli di debito pubblico in pancia alle rispettive Banche Centrali (in trl usd)
Quando si obietta che una simile operazione violerebbe il divieto di finanziare il debito pubblico tramite la creazione monetaria, si vuole evitare che la politica monetaria sia un facile strumento di finanziamento dei Governi. In realtà, il problema è anche politico. Le regole che separano politica monetaria e fiscale non sono leggi economiche naturali, ma delle regole che possono essere modificate quando cambiano le priorità collettive. La crisi climatica e la necessità di investimenti di lungo periodo rendono sempre meno sostenibile un sistema nel quale gli Stati sono vincolati da regole di bilancio concepite principalmente per disciplinare la finanza pubblica, mentre una parte considerevole del loro debito è detenuta dalle Banche Centrali.
Cancellare quel debito pubblico non aumenterebbe automaticamente la ricchezza reale e non dispenserebbe gli Stati da una politica di bilancio responsabile, ma potrebbe offrire dei margini di manovra a una politica economica orientata agli investimenti invece che alla semplice gestione dei conti pubblici. In definitiva, l’annullamento del debito pubblico consente di introdurre una vera e propria condizionalità: gli importi annullati non devono servire a finanziare qualsiasi spesa pubblica o ad allentare i vincoli di bilancio. Deve avere come contropartita un grande piano di investimenti, pari all’intero importo o a una parte, destinato in via prioritaria alla transizione ecologica e alla ricostruzione delle infrastrutture e dei servizi pubblici.
È questa contropartita che distingue tale proposta da una semplice cancellazione contabile: si tratta di scambiare un debito ereditato dal passato con una capacità di investimento nel futuro.
© Riproduzione riservata