


Per oltre un decennio, investitori, imprese e Governi hanno operato in un contesto eccezionale. I tassi erano vicini allo zero, l’inflazione sembrava un problema del passato e il capitale era abbondante e poco costoso. Con il tempo, molti hanno finito per considerare tale scenario come fosse la normalità. Ma forse non lo era.
Oggi il mondo appare diverso. I tassi sono più elevati, l’inflazione è tornata, le tensioni geopolitiche sono aumentate e l’incertezza è diventata una componente strutturale dei mercati. Eppure la crescita economica continua a sorprendere, le imprese mantengono una buona redditività e i mercati restano vicini ai massimi storici.
Com’è possibile? Negli ultimi 15 anni quasi tutte le attività finanziarie hanno beneficiato della stessa forza: il denaro a basso costo. La liquidità abbondante ha sostenuto i prezzi degli asset e ha favorito investimenti e crescita. Ma molte delle forze che hanno caratterizzato quel periodo stanno cambiando.
L’aumento del debito pubblico, i maggiori investimenti in Difesa e infrastrutture, la transizione energetica e la crescente frammentazione geopolitica richiedono enormi quantità di capitale. A ciò si aggiunge la rivoluzione dell’intelligenza artificiale, che sta dando vita a uno dei più importanti cicli d’investimento degli ultimi decenni. In altre parole, il capitale torna ad avere un prezzo. E questo non è necessariamente un segnale negativo.
Storicamente, molte delle più grandi fasi di innovazione e prosperità si sono sviluppate in contesti in cui il denaro aveva un costo e il capitale veniva allocato con maggiore disciplina.
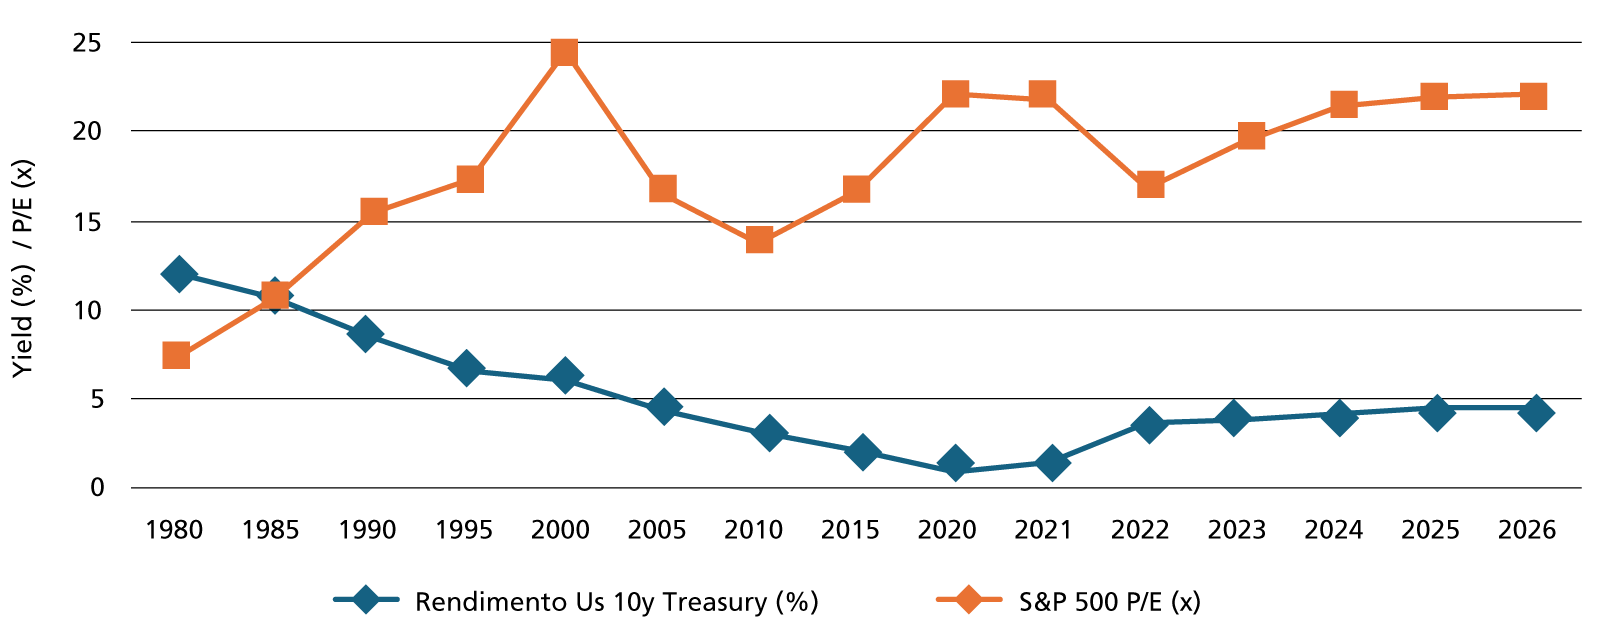
Tra costi e valutazioni
Andamento del costo del denaro (in %) e valutazioni dello S&P 500 (x)
Per le imprese, questo nuovo scenario significa che le decisioni d’investimento, le strategie di crescita e la gestione della liquidità richiedono oggi una maggiore attenzione rispetto al passato. In compenso, le aziende capaci di innovare, migliorare la produttività e creare valore continuano a trovare opportunità di crescita in un’economia che rimane dinamica.
Anche l’Ai potrebbe rappresentare uno dei principali fattori di cambiamento. Sebbene richieda investimenti enormi, il suo potenziale in termini di efficienza, automazione e aumento della produttività potrebbe compensare molte delle pressioni inflazionistiche che oggi preoccupano gli investitori. Nel tempo, questi benefici potrebbero tradursi in margini più elevati, flussi di cassa più solidi e una crescita economica più sostenibile.
Anche per gli investitori il nuovo contesto comporta alcuni sensibili cambiamenti. Dopo anni in cui la liquidità sosteneva quasi ogni classe di attivo, tornano ad assumere importanza la qualità, la selezione e la diversificazione. Sebbene i rendimenti obbligazionari siano più elevati, un’inflazione più persistente e spread molto compressi limitano il loro appeal in termini reali. Allo stesso tempo, molti investitori continuano a privilegiare le azioni, convinti che innovazione, produttività e crescita degli utili possano continuare a generare rendimenti interessanti nel lungo periodo.
Nessuno sa con certezza come sarà il prossimo decennio. Ma forse non si sta oggi assistendo alla fine della crescita, bensì alla fine di un periodo eccezionale che aveva fatto dimenticare che anche il capitale ha un costo. Il denaro non è più gratuito. Ma questo non significa che le opportunità siano finite. Significa semplicemente che tornano a premiare la qualità, la produttività e la capacità di creare valore nel lungo periodo, come è sempre stato in passato.
© Riproduzione riservata