


Nel corso del 2026 l’alluminio è stato uno dei metalli non ferrosi maggiormente esposti alla volatilità generata dal conflitto tra Stati Uniti e Iran. Alla vigilia dello scontro, quindi il 27 febbraio, il metallo scambiava in area 3’150 usd/T. L’avvio delle ostilità ha rapidamente alimentato i timori per l’offerta proveniente dal Medio Oriente, una regione strategica per la produzione mondiale di alluminio primario. Le riduzioni produttive e le interruzioni che hanno interessato importanti impianti come Alba, Ega e Qatalum hanno quindi provocato un forte gap rialzista alla riapertura del mercato.
La corsa dell’alluminio è proseguita fino al massimo del 1 giugno, quando le quotazioni hanno raggiunto 3’787 usd/T, livelli che non si osservavano dallo scoppio della guerra in Ucraina.
In concomitanza con il massimo dei prezzi, anche la struttura della curva a termine ha evidenziato una situazione di estrema tensione. Il differenziale tra il prezzo cash e il contratto a tre mesi ha raggiunto una backwardation di 117 usd/T, il valore più elevato dal 2007. In altre parole, il metallo disponibile immediatamente veniva scambiato con un premio molto elevato rispetto alle consegne future, una forte tensione sul mercato fisico.
L’arrivo del cessate il fuoco ha successivamente favorito un rapido ridimensionamento del premio geopolitico, riportando il metallo sui livelli precedenti al conflitto. Oggi scambia nuovamente in area 3’200 dollari per tonnellata, ma il ritorno dei prezzi al punto di partenza non significa che tutti i rischi siano scomparsi. Anche il Brent, dopo essere sceso ai 72 dollari il barile, è tornato in area 87 dollari, mostrando come le tensioni restino.
L’alluminio
Evoluzione del prezzo del metallo (usd/T)
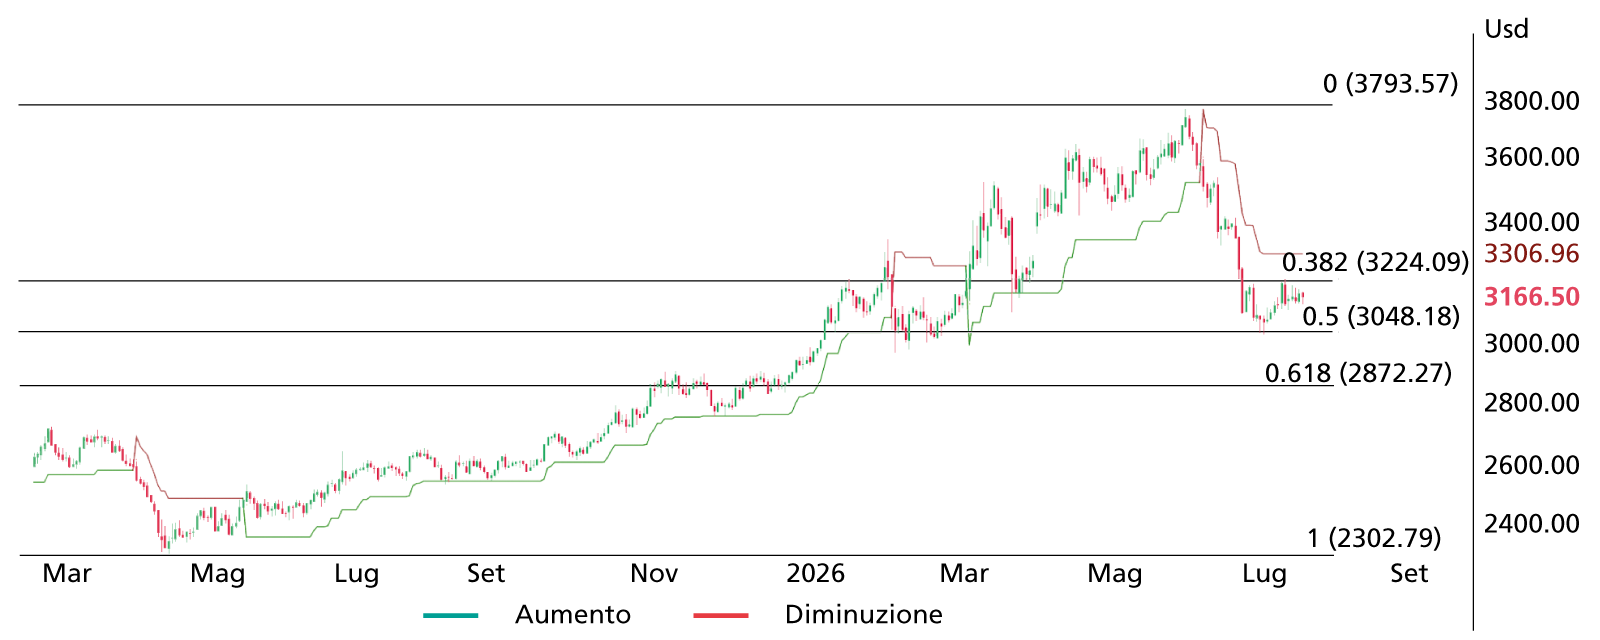
Il posizionamento finanziario descrive un mercato meno euforico rispetto al picco, ma ancora fortemente partecipato. Allo stesso tempo, nell’area dei 3’000 dollari si osserva una crescente concentrazione di contratti, elemento che rafforza l’importanza di questa fascia come supporto. Anche il mercato delle opzioni segnala la costruzione di nuove posizioni rialziste, attraverso un call spread tra 3’300 e 3’500 dollari con scadenza a ottobre.
Questa strategia esprime l’aspettativa che l’alluminio possa tornare sopra 3’300 nei prossimi mesi, individuando nell’area dei 3’500 dollari un possibile obiettivo. I livelli attuali possono quindi rappresentare un’interessante area d’acquisto, specie per le imprese intenzionate a costruire gradualmente coperture in vista del secondo semestre. Il permanere dei rischi geopolitici, il posizionamento ancora elevato dei fondi e le nuove strategie rialziste sulle opzioni mantengono concreta la possibilità di nuovi rialzi entro fine anno.
Rame. Anche questo continua a mostrare una notevole solidità. Le quotazioni si trovano in area 13’500 usd/T, circa il 7% al di sotto dei massimi storici registrati a fine gennaio. La forza del metallo deriva anche dall’andamento dell’azionario americano, con l’S&P 500 sui massimi, e dalla domanda legata ad Ai e semiconduttori.
Un segnale molto significativo arriva dalla Corea del Sud, uno dei principali poli dell’industria Tech. Negli ultimi mesi l’export di semiconduttori ha continuato a registrare nuovi record, sostenuto dalla domanda di memorie, Dram e chip destinati alle applicazioni di Ai. Finché questi dati continueranno a mostrare forza, il rame dovrebbe quindi rimanere positivo.
Verso fine anno, invece, potrebbe perdere parte della propria forza, soprattutto in relazione all’esito delle Midterm e alle possibili conseguenze sulle aspettative degli investitori, sull’azionario e sulle politiche economiche legate alla transizione energetica e allo sviluppo dell’Ai.
© Riproduzione riservata