


Per decenni, la costruzione di un portafoglio ben diversificato ha seguito principi relativamente semplici. Le azioni rappresentavano il motore della crescita, mentre le obbligazioni fungevano da stabilizzatore. Quando i mercati entravano in una fase di turbolenza, gli investitori potevano inoltre contare su alcuni tradizionali beni rifugio, come l’oro, il dollaro o il franco. Oggi, però, è tutto più complesso.
Negli ultimi anni i mercati hanno continuato a registrare performance solide, sostenuti dalla crescita degli utili societari, dalla resilienza dell’economia globale e dal forte contributo del settore tecnologico. Parallelamente, tuttavia, gli investitori hanno dovuto confrontarsi con una serie di shock che hanno messo in discussione molte convinzioni consolidate.
La conseguenza più evidente di questo cambiamento è stata la progressiva perdita di efficacia di molte strategie di copertura considerate quasi automatiche. Gli strumenti che avevano garantito una protezione relativamente affidabile hanno iniziato a comportarsi in modo meno prevedibile, proprio nei momenti in cui gli investitori ne avevano più bisogno.
Il difficile momento dei beni rifugio. Le obbligazioni di alta qualità rappresentano probabilmente l’esempio più emblematico di questa trasformazione. Per lungo tempo sono state considerate il contrappeso naturale alle azioni. Quando la crescita rallentava e i mercati correggevano, i rendimenti obbligazionari tendevano a scendere, sostenendo i prezzi dei titoli governativi e compensando in parte le perdite registrate sull’azionario.
Nel post-pandemia, tuttavia, questa relazione si è progressivamente indebolita. L’inflazione persistente e i timori sulle finanze pubbliche hanno spesso portato azioni e obbligazioni a muoversi nella stessa direzione, riducendo i benefici della diversificazione. In diversi episodi di volatilità, gli investitori hanno scoperto che le obbligazioni non offrivano più lo stesso livello di protezione garantito in passato.
Anche il comportamento delle valute considerate difensive è cambiato. Il dollaro statunitense continua a beneficiare del proprio ruolo chiave, ma il dibattito sulla progressiva diversificazione delle riserve valutarie internazionali e sulle prospettive fiscali degli Stati Uniti ha introdotto nuovi elementi di incertezza. Lo yen, storicamente utilizzato come copertura nelle fasi risk-off, ha mostrato una capacità più limitata di svolgere questo ruolo. Il franco svizzero rimane uno degli strumenti più affidabili, ma nemmeno la sua forza è stata sufficiente a compensare integralmente le oscillazioni osservate sui mercati globali.
L’oro merita una riflessione separata. Ha registrato una straordinaria rivalutazione, sostenuto dalla domanda delle Banche Centrali, dalle tensioni geopolitiche e dalla ricerca di protezione contro i rischi sistemici. Tuttavia, proprio il successo dell’oro ha generato una crescente componente speculativa. Quando gli investitori hanno iniziato a prendere profitto, il metallo ha evidenziato una volatilità superiore a quella che normalmente si associa a un bene rifugio. Anche in questo caso emerge una lezione importante: nessun asset può essere considerato una copertura universale in ogni scenario.
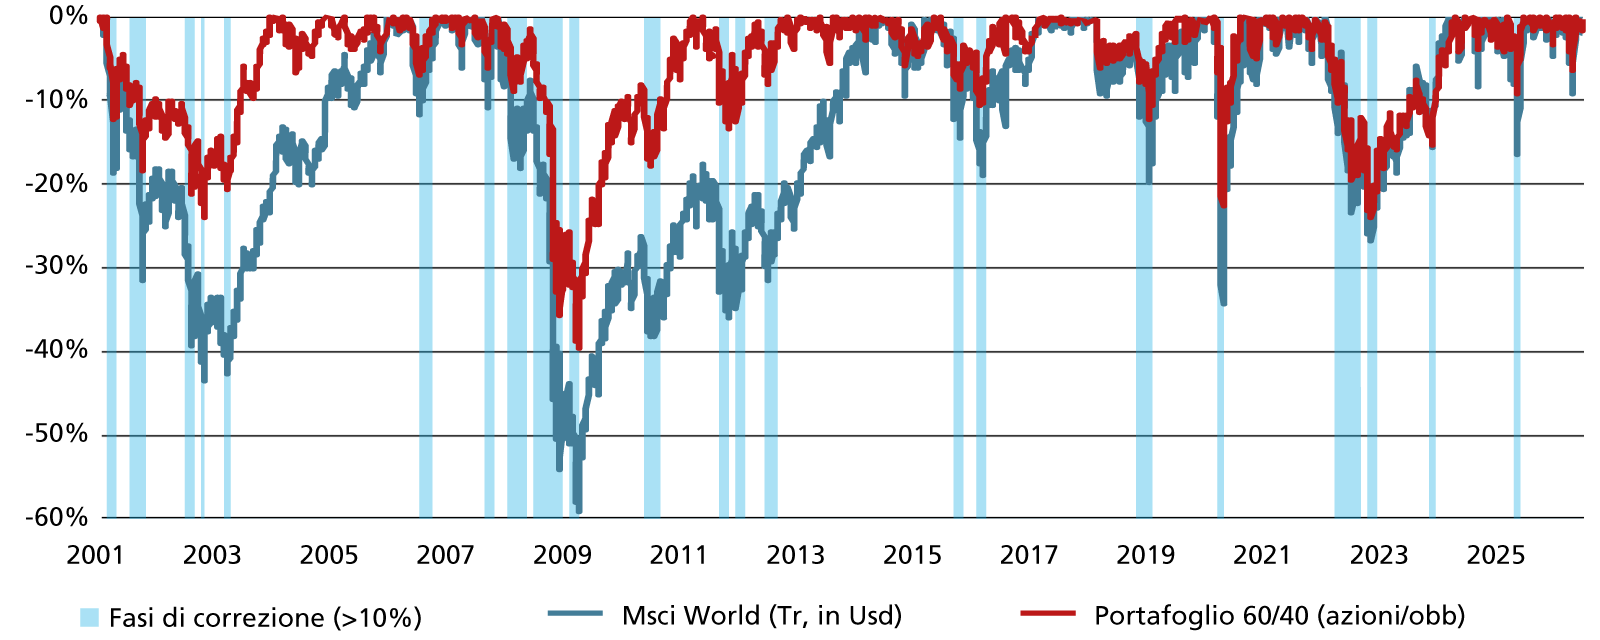
Quanto si scende?
Andamento dell’indice e del portafoglio nelle fasi di correzione (var %)
Come valutare una copertura efficace. In tale contesto, diventa sempre più importante adottare un approccio strutturato alla protezione del portafoglio. Ogni strategia di copertura dovrebbe infatti essere valutata secondo tre criteri fondamentali: la sua capacità di proteggere durante le fasi di ribasso, il costo necessario per mantenerla nel tempo e la sua affidabilità in differenti regimi di mercato. Una copertura molto efficace durante le crisi può risultare troppo costosa nei periodi normali; viceversa, una soluzione poco onerosa potrebbe rivelarsi insufficiente proprio quando serve maggiormente.
La vera sfida consiste quindi nel trovare un equilibrio tra efficacia e sostenibilità nel lungo termine, evitando sia il rischio di essere scarsamente protetti sia quello di sacrificare troppo rendimento.
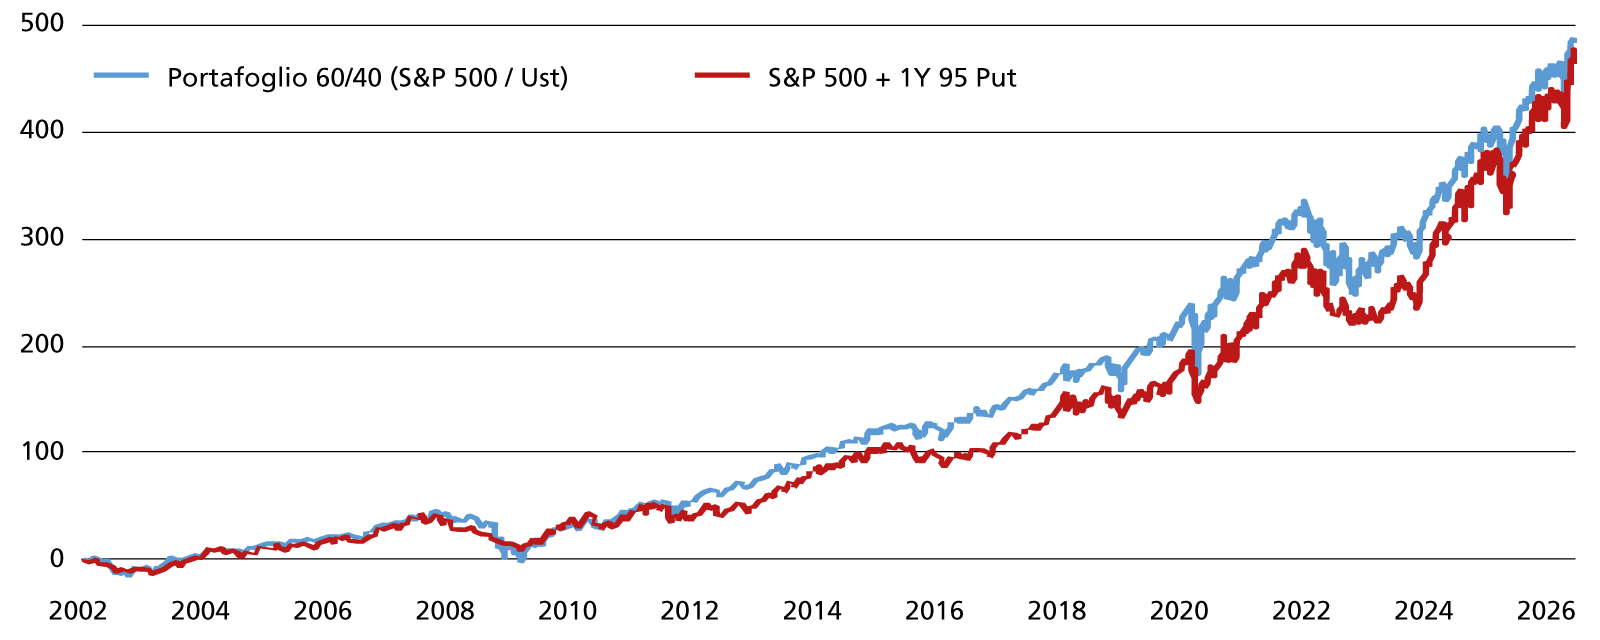
Perché ritornano le opzioni? È in questo contesto che le strategie basate su opzioni hanno assunto un ruolo sempre più rilevante. Le opzioni put, in particolare, hanno dimostrato di poter offrire una protezione relativamente efficace durante le recenti principali correzioni azionarie. A differenza dei tradizionali beni rifugio, il loro funzionamento è direttamente collegato al rischio che si desidera coprire: quando il mercato scende oltre una soglia fissata, il valore della protezione aumenta.
Tuttavia, anche le opzioni non rappresentano una soluzione semplice. I mercati attuali sono caratterizzati da improvvise impennate della volatilità seguite da recuperi estremamente rapidi. Una copertura che genera valore durante una fase di panico può perdere gran parte dei propri guadagni nel giro di pochi giorni. Per questo la gestione attiva delle strategie in opzioni è diventata più importante che in passato. L’obiettivo non è prevedere i movimenti di mercato, bensì preservare il valore della protezione.
La fine del paradigma 60/40? Un altro aspetto spesso trascurato riguarda il rapporto tra azioni e obbligazioni. Per decenni la correlazione negativa tra le due asset class ha rappresentato il fondamento dei portafogli bilanciati. Negli ultimi anni, tuttavia, questo meccanismo si è indebolito. In diverse occasioni hanno registrato ribassi simultanei, riducendo l’efficacia del classico portafoglio 60/40.
E la diversificazione?
Performance dei tradizionali strumenti di protezione durante i drawdown (%)

Esporsi e proteggersi
Rendimento cum. di un 60/40 e azioni con opzioni put rolling 1y strike 95 (100: I-2022)
Si tratta di un cambiamento potenzialmente strutturale che obbliga a ripensare alcuni paradigmi consolidati. Se la correlazione tra azioni e obbligazioni dovesse mantenersi più elevata rispetto al passato, la costruzione dei portafogli dovrà necessariamente incorporare nuove fonti di diversificazione e di protezione.
Diversificare anche le coperture. Un aspetto fondamentale riguarda la natura stessa dei rischi che i mercati devono affrontare. Le recessioni tradizionali, gli shock inflazionistici, le crisi geopolitiche o le interruzioni degli approvvigionamenti producono conseguenze differenti sulle varie asset class. È quindi improbabile che una sola copertura sia in grado di rispondere efficacemente a tutte le minacce.
La diversificazione delle coperture diventa importante quanto la diversificazione degli investimenti stessi. Combinare strumenti differenti significa aumentare la probabilità che almeno una parte del sistema di protezione funzioni quando necessario. Al tempo stesso, la strada maestra resta quella di una diversificazione ampia tra asset class, geografie e fonti di rendimento. È proprio questa capacità di non dipendere da un singolo scenario economico o da uno specifico fattore di rischio a costituire la base della resilienza.
La conclusione è che si sta probabilmente entrando in una nuova fase della gestione del rischio. Le vecchie formule non sono necessariamente sbagliate, ma non possono più essere applicate in modo automatico. Obbligazioni di qualità, oro e franco continuano a svolgere un ruolo utile all’interno di un portafoglio ben costruito, ma da soli potrebbero non essere sufficienti per affrontare scenari caratterizzati da elevata volatilità e rapidi cambiamenti di regime. Le strategie di opzioni possono integrare queste protezioni, offrendo una difesa più mirata contro eventi estremi e shock improvvisi.
In definitiva, il tema centrale non è eliminare il rischio, obiettivo irrealistico per qualsiasi investitore, ma accettare che il mondo finanziario è diventato più complesso e che anche gli strumenti utilizzati per difendersi devono evolvere. In un’epoca in cui le correlazioni storiche sono meno stabili e le crisi assumono forme sempre diverse, la vera protezione nasce dalla capacità di combinare strumenti differenti, adattarsi ai cambiamenti e mantenere una visione di lungo periodo. È proprio questa flessibilità, più che la ricerca del rifugio perfetto, a rappresentare oggi la chiave per costruire portafogli realmente resilienti.
© Riproduzione riservata